
NVIDIA aktie: Analyse og overblik
Verdens største leverandør af AI-chips. Data Center-forretningen driver langt størstedelen af omsætningen, mens CUDA-softwaren og det brede udviklerøkosystem gør selskabets position svær at kopiere.
Kurs
Før musen hen over grafen (eller tryk på den på mobil) for at se en given dato.
Daglige lukkekurser. Historisk udvikling er ingen garanti for fremtidigt afkast.
Aktien handler i dag 38,7% under dette niveau.
Et vægtet gennemsnit af flere uafhængige estimater i stedet for én enkelt, skrøbelig formel — samme grundtanke som at "triangulere" mellem flere værdiansættelsesmetoder (Damodaran), og at en vægtet kombination af flere prognoser typisk slår enhver enkeltprognose (Bates & Granger, 1969). Stadig ikke et kursmål eller en fuld værdiansættelse.
- Fundamentalt (residualindkomst-model)67% vægt474,65 US$
- Markedsanker (P/E 20x)33% vægt158,22 US$
- Fundamentalt estimat ud fra en retfærdiggjort P/E på 60.0x (residualindkomst-model: (ROE − vækst) / (ROE × (afkastkrav − vækst)) — kræver kun ROE, vækst og afkastkrav, ikke en udbytteandel, og bryder derfor ikke sammen for selskaber uden udbytte).
- — forudsat vækst: 8.2% p.a. (gennemsnit af en bæredygtig vækstrate ud fra ROE og tilbageholdt indtjening, og den faktisk realiserede omsætningsvækst, nedjusteret for at holde modellen inden for fornuftige grænser).
- — forudsat afkastkrav: 9.2% p.a. (9% som langsigtet historisk markedsgennemsnit + 0.2 procentpoint i tillæg for gearing, ud fra en gæld/egenkapital på 0.15 (ingen aktiespecifik beta tilgængelig for denne aktie)).
- — den rå multipel var ekstrem og er holdt inden for et fornuftsinterval (5-60x).
- Markedsanker: en flad P/E på 20x, brugt som stabiliserende referencepunkt (statistisk "shrinkage" mod markedsgennemsnittet).
- Samlet estimat: vægtet gennemsnit af Fundamentalt (residualindkomst-model) (67%), Markedsanker (P/E 20x) (33%).
Data fra Finnhub, forsinket. Ikke en anbefaling — kun til orientering.
Handelsscore
Sådan læser du handelsscoren: Den er sat sammen af fem lige vægtede dele — hvor dyr aktien er i forhold til indtjening, omsætning og analytikernes syn på den (værdiansættelse), hvor sund selve forretningen er lige nu (kvalitet), hvordan kursen har bevæget sig for nylig (momentum), hvad selve kursgrafen siger lige nu (teknisk), og om ledelsen selv køber eller sælger aktier (insiderhandel, for aktier uden amerikanske SEC-indberetninger erstattet af analytiker-momentum). Værdiansættelse og kvalitet holdes bevidst adskilt, fordi en aktie sagtens kan være dyr og en god forretning på samme tid. Tallene kommer fra Finnhub (eller Yahoo Finance for børser Finnhub ikke dækker) og genberegnes hver gang du besøger siden, så scoren følger med udviklingen — helt uden AI i beregningen. Sehandelsscorens offentlige track record for, om en høj score historisk har hængt sammen med et bedre afkast.
NVIDIA lander samlet på en handelsscore på 60/100, hvilket algoritmen læser som "bullish". Det er især kvaliteten af forretningen (99/100), der trækker op lige nu. Til gengæld halter insiderhandlen (25/100) noget efter — et sted at holde ekstra øje med, hvis billedet skal blive endnu bedre.
Hvor dyr aktien er i forhold til indtjening, omsætning og indre værdi — og om prisen står mål med den vækst, der reelt er leveret. Inkluderer også, hvor bullish analytikerne, der følger aktien, er, og for aktier hentet via Yahoo Finance også deres gennemsnitlige kursmål.
- P/E på 28.5 — svagt niveau for, hvor dyr aktien er i forhold til indtjeningen alene (jo lavere, jo billigere, alt andet lige; ca. 20 regnes her som en neutral norm).
- PEG (P/E sat i forhold til væksten) på 0.34 — stærkt. Omkring 1 regnes klassisk som "fair value"; tydeligt under 1 er billigt for væksten, tydeligt over er dyrt. Beregnet ud fra realiseret omsætningsvækst, ikke analytikeres fremadskuende estimater (kræver en betalt Finnhub-adgang).
- P/S (kurs/omsætning) på 18.1 — meget svagt. Bruges som supplement til P/E, fordi omsætning er sværere at pynte på end indtjening. Vær opmærksom på, at "normalt" P/S-niveau varierer meget mellem brancher — softwareselskaber ligger typisk højere end fx detailhandel.
- P/B (kurs/indre værdi) på 24.0 — meget svagt. Samme branche-forbehold som P/S gør sig gældende her.
- 69 analytikere følger aktien, 94% anbefaler køb/stærkt køb — meget stærkt konsensus.
Hvor god selve forretningen er lige nu, uafhængigt af kursen: marginer, forrentning af kapitalen og om selskabet har styr på sin gæld.
- Driftsmargin på 65.2% — meget stærkt. Andelen af omsætningen der bliver til overskud før renter og skat.
- Egenkapitalforrentning (ROE) på 110.1% — meget stærkt. Viser hvor godt selskabet forrenter de penge, ejerne har skudt ind.
- Afkastningsgrad (ROA) på 81.4% — meget stærkt. Forrentning af ALLE selskabets aktiver, ikke kun egenkapitalen — sværere at pynte på med gæld end ROE.
- Gæld/egenkapital på 0.15 — meget stærkt. Jo lavere, jo mindre afhængigt af lånte penge, og jo mere robust i en nedtur.
- Kvalitetstjek: 4 af 4 sunde-forretning-kriterier bestået (marginer, forrentning og gæld holdt op mod almindelige tommelfingerregler).
Viser om kursen har bevæget sig op eller ned over de seneste måneder. Stærkt momentum betyder, at trenden for nylig har peget opad — ikke en garanti for, at den fortsætter.
- Sidste måned: +0.4% — kortsigtet momentum er neutralt.
- Seneste 3 måneder: +8.7% — stærkt trend på mellemlangt sigt.
- Seneste 6 måneder: +28.7% — meget stærkt.
- Seneste 12 måneder: +19.1% — stærkt langsigtet momentum.
- Aktien handles 78% oppe i sit 52-ugers interval (0% = årslavpunkt, 100% = årshøjpunkt).
Kigger på selve kursgrafen: om aktien handles over sit gennemsnit for de seneste 50 og 200 dage, om den ser overkøbt eller oversolgt ud (RSI), og om MACD — et af de mest udbredte tekniske momentum-signaler — peger op eller ned.
- Aktien handles 78% oppe i sit 52-ugers interval — stærkt placering.
- Dagens bevægelse: -1.3%.
- Ingen daglig kurshistorik tilgængelig lige nu, så det tekniske billede er baseret på en simplere tommelfingerregel.
Ser på om ledelse og bestyrelse selv har købt eller solgt aktier i deres eget selskab for nylig (offentlige SEC-indberetninger). Køb vejer tungere end salg, fordi ledelsen ofte sælger rutinemæssigt (skat, aktieløn, forudplanlagte planer), mens køb oftere er et bevidst, frivilligt valg. Nyere handler vejer mere end ældre, og hvis flere forskellige insidere handler samme vej inden for kort tid ('klynge'), tæller det ekstra.
- 32 salg fra 5 forskellige insidere for i alt ca. $22.170.874.150 — en blanding af friske og ældre handler.
- Klyngesignal: 3 forskellige insidere solgte inden for samme 30-dages periode — mere bemærkelsesværdigt end spredte enkeltsalg, om end stadig ikke usædvanligt for store selskaber.
- Rent salgsmønster. Salg fra ledelsen er ofte rutine (skat, diversificering, forudplanlagte 10b5-1-planer) og vejer derfor bevidst mindre i denne score end køb.
Algoritmisk beregnet ud fra offentlige data (Finnhub) på tværs af fundamentale nøgletal, prismomentum, tekniske signaler og indberettet insiderhandel.Opdateres live ved hvert besøg. Ikke en anbefaling eller finansiel rådgivning — kun til orientering, og bør aldrig stå alene som beslutningsgrundlag.
Ordforklaring: hvad betyder tallene?
- P/E-tal
- Aktiekursen delt med indtjeningen pr. aktie. Lavt tal kan betyde billig aktie, højt tal kan betyde at markedet forventer høj fremtidig vækst.
- PEG-tal
- P/E-tallet sat i forhold til væksten. Et lavt PEG-tal (under 1) kan betyde, at man betaler forholdsvist lidt for den vækst, selskabet reelt leverer.
- P/S og P/B
- Kurs/omsætning og kurs/indre værdi — to supplerende mål for, om aktien er dyr eller billig, som er sværere at pynte på end den rene indtjening.
- Analytikerkonsensus
- Fordelingen af køb/hold/sælg-anbefalinger fra de analytikere, der følger aktien. For aktier hentet via Yahoo Finance (ikke-amerikanske børser) indgår også deres gennemsnitlige kursmål; Finnhubs gratisplan leverer det ikke for amerikanske aktier.
- Beta
- Måler, hvor meget aktien historisk har svinget i forhold til det brede marked. Over 1 betyder mere svingende end markedet, under 1 mindre. Bruges bl.a. til at beregne et mere retvisende afkastkrav (CAPM) i den akademiske P/E-model på aktiesiden.
- Driftsmargin og nettomargin
- Hvor stor en andel af omsætningen der bliver til overskud — driftsmargin før renter og skat, nettomargin efter. Højere er som udgangspunkt bedre.
- ROE og ROA
- To mål for, hvor godt selskabet forrenter sin kapital: ROE ser kun på egenkapitalen, ROA ser på ALLE aktiver og er sværere at pynte på med gæld.
- Momentum
- Om kursen har bevæget sig op eller ned over de seneste uger og måneder. Siger noget om trenden, ikke om aktien er billig eller dyr.
- Glidende gennemsnit (50/200 dage)
- Gennemsnitskursen over de seneste 50 hhv. 200 handelsdage. Bruges til at vurdere, om den korte trend følger den lange.
- RSI (Relative Strength Index)
- Teknisk indikator fra 0-100, der viser om en aktie er "overkøbt" (over 70, kan trænge til en pause) eller "oversolgt" (under 30, kan være presset for langt ned).
- MACD
- Et af de mest brugte tekniske momentum-signaler. Når MACD-linjen ligger over sin egen signallinje, tolkes det typisk som kortsigtet bullish — og omvendt, når den ligger under.
- Insiderhandel
- Når ledelse eller bestyrelse selv køber eller sælger aktier i eget selskab. Skal indberettes offentligt og kan (men behøver ikke) sige noget om deres egen tillid til selskabet.
- Analytiker-momentum
- Bruges i stedet for insiderhandel på aktier uden amerikanske SEC-indberetninger. Viser om andelen af køb-anbefalinger fra analytikerne er steget eller faldet over de seneste tre måneder — retningen i deres syn, ikke bare hvor det står i dag.
Analytikernes anbefalinger
69 analytikere følger aktien lige nu.
Analytikeranbefalinger, ikke kursmål (Finnhubs gratisplan leverer ikke kursmål for amerikanske aktier). Data fra Finnhub, opdateres løbende.
Seneste insiderhandler
| Insider | Dato | Type | Antal | Kurs | Værdi |
|---|---|---|---|---|---|
| Teter Timothy S. | 21. sep. 2026 | Salg | 2.705.637 | $222.19 | $601.174.143 |
| Teter Timothy S. | 21. sep. 2026 | Salg | 2.692.159 | $223.05 | $600.483.104 |
| Teter Timothy S. | 21. sep. 2026 | Salg | 2.687.660 | $223.75 | $601.358.281 |
| STEVENS MARK A | 18. sep. 2026 | Salg | 980.531 | $219.72 | $215.444.134 |
| STEVENS MARK A | 18. sep. 2026 | Salg | 970.531 | $220.42 | $213.924.346 |
| Kress Colette | 17. sep. 2026 | Salg | 795.340 | $218.01 | $173.395.573 |
| Kress Colette | 17. sep. 2026 | Salg | 774.971 | $219.02 | $169.731.979 |
| Kress Colette | 17. sep. 2026 | Salg | 765.103 | $219.59 | $168.011.416 |
Offentlige SEC Form 4-indberetninger fra Finnhub. Salg fra ledelsen er ofte rutine (skat, diversificering, forudplanlagte 10b5-1-planer) og er ikke nødvendigvis et negativt signal.
Om NVIDIA
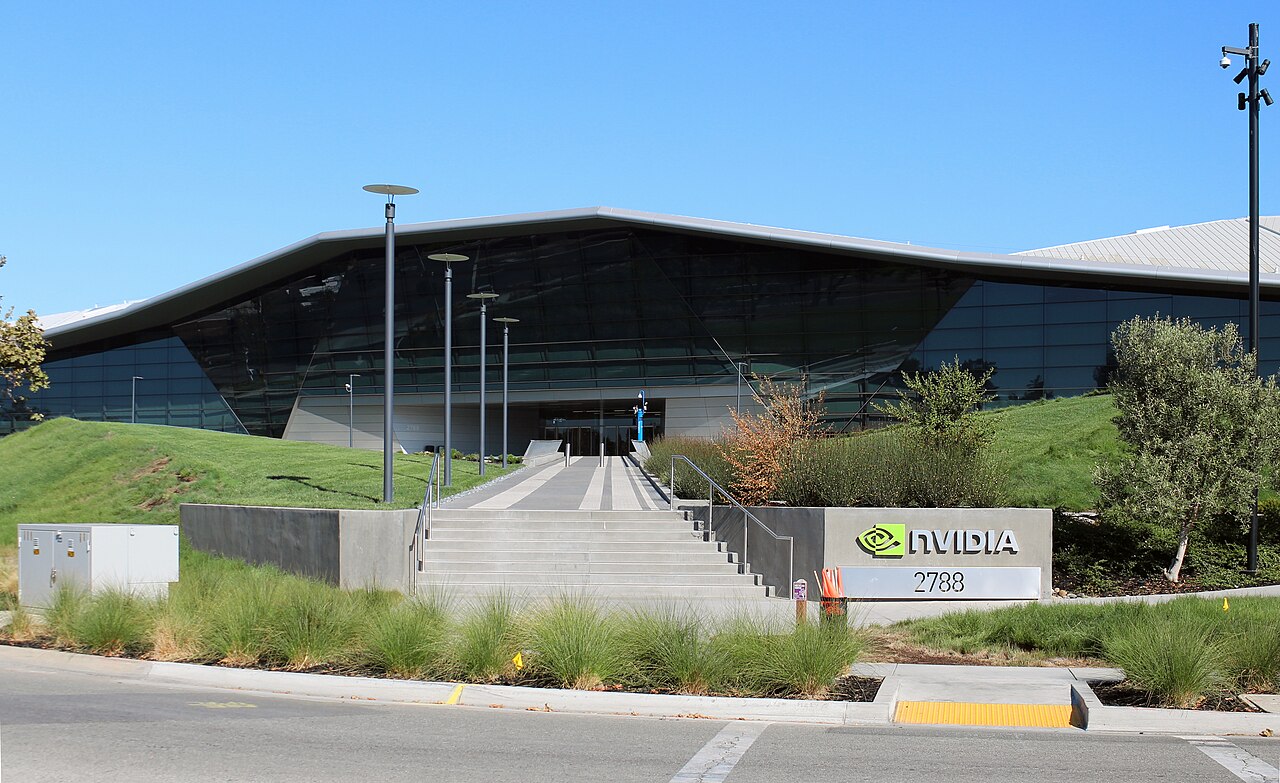
NVIDIA designer GPU’er, netværksudstyr og software til accelereret computing. Selskabet blev oprindeligt kendt for grafikkort til gaming, men er siden 2023 blevet en af de vigtigste leverandører til den globale udbygning af AI-infrastruktur. De største cloududbydere og AI-selskaber bruger NVIDIAs systemer til både at træne og køre store AI-modeller.
Fra grafikkort til AI-infrastruktur
NVIDIAs kerneprodukt er stadig en chip, men investeringscasen handler ikke længere kun om GPU’ernes rå regnekraft. Selskabet sælger i stigende grad komplette systemer: GPU’er, højhastighedsnetværk, serverdesign og software, der får tusindvis af processorer til at arbejde sammen.
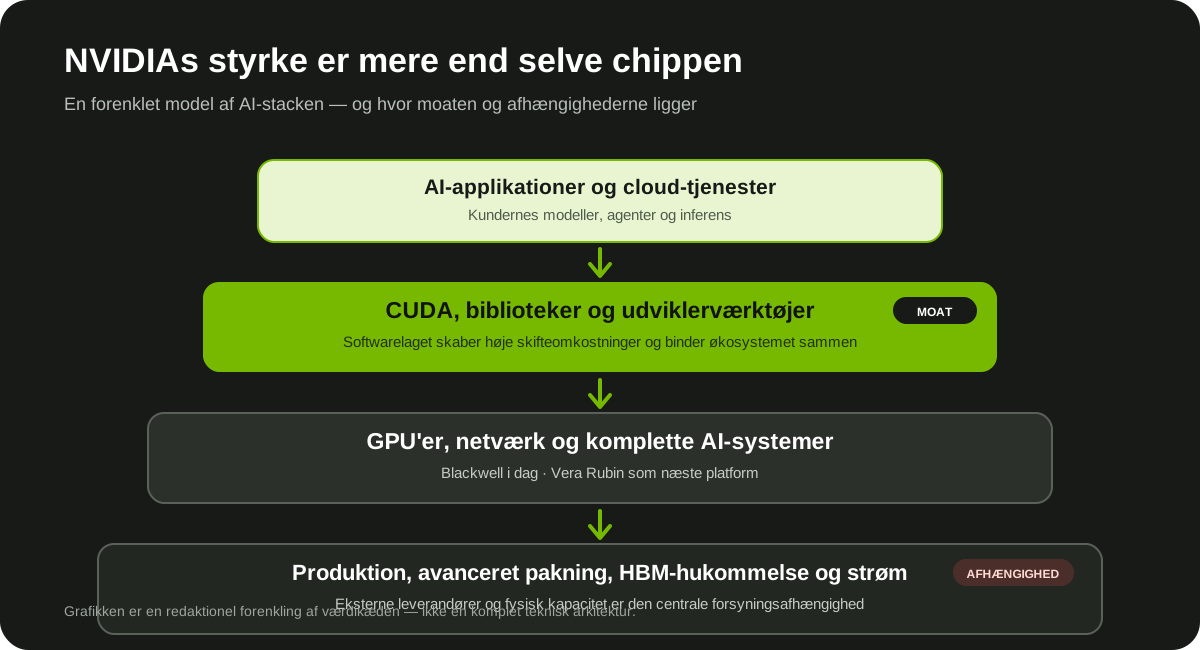
Det vigtigste softwarelag er CUDA. Det har været under udvikling siden 2006 og omfatter programmeringsværktøjer og biblioteker, som mange AI-arbejdsbelastninger er bygget direkte til. Det gør det mere krævende for kunderne at skifte til konkurrerende hardware, selv når en alternativ chip på papiret er billigere eller hurtigere til en bestemt opgave.
Væksten er blevet mere koncentreret
NVIDIA omsatte for 96,2 mia. dollar i Q2 i regnskabsår 2027. Det var mere end dobbelt så meget som i samme kvartal året før. Udviklingen er samtidig blevet meget ensidig: Data Center stod for 89,0 mia. dollar eller 92,5 % af den samlede omsætning, mens gaming, biler, professionel visualisering og pc’er tilsammen udgjorde resten.
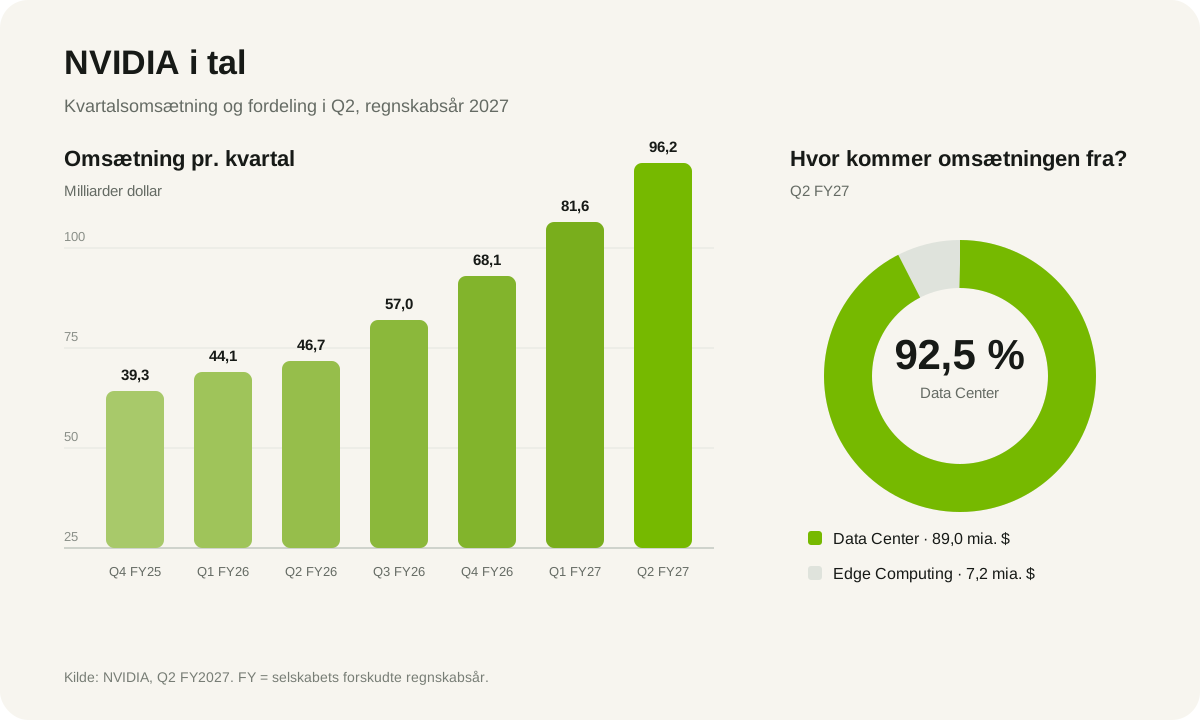
Koncentrationen er både styrken og den tydeligste risiko. NVIDIA har fået en ekstraordinær position i den hurtigst voksende del af teknologimarkedet. Omvendt er selskabet blevet mere følsomt over for ændringer i cloududbydernes investeringsbudgetter, eksportregler og efterspørgslen efter AI-compute.
Hvor ligger konkurrencefordelen?
NVIDIA kontrollerer ikke hele forsyningskæden. Selve chipproduktionen ligger hos eksterne producenter som TSMC, og systemerne er afhængige af blandt andet avanceret pakning og HBM-hukommelse. Til gengæld kontrollerer NVIDIA designet, netværkslaget og en stor del af den software, udviklere møder.
Konkurrenterne angriber fra flere sider. AMD sælger alternative GPU’er, mens Google, Amazon, Microsoft og Meta udvikler specialbyggede AI-chips til deres egne datacentre. De såkaldte custom-chips kan især blive relevante til standardiserede inferens-opgaver, hvor pris og energieffektivitet kan være vigtigere end NVIDIAs fleksibilitet.
NVIDIAs forsvar er derfor ikke kun at lancere en hurtigere GPU. Selskabet forsøger at gøre hele platformen bedre for hver generation og at fastholde udviklere gennem CUDA, biblioteker og værktøjer. Det er samspillet mellem hardware, software og netværk, der gør positionen vanskeligere at kopiere end en enkelt chip.
Det vigtigste at holde øje med
- Data Center-væksten: Fortsat høj vækst viser, at AI-investeringerne endnu ikke er ved at flade ud. En brat opbremsning vil ramme en meget koncentreret forretning.
- Bruttomarginen: En margin omkring 75 % peger på stærk prisfastsættelse. Et vedvarende fald kan være et tidligt tegn på større konkurrence eller dyrere produktion.
- Kundernes egne chips: Cloududbyderne er både NVIDIAs største kunder og potentielle konkurrenter.
- Nye produktgenerationer: Overgangen fra Blackwell til Vera Rubin skal ske uden store forsinkelser eller tab af markedsandel.
- Eksportregler: Begrænsninger på salg til Kina har allerede medført milliardnedskrivninger og kan fortsat påvirke det adresserbare marked.
Kort om selskabet
NVIDIA blev grundlagt i 1993 af Jensen Huang, Chris Malachowsky og Curtis Priem og har hovedkvarter i Santa Clara, Californien. Jensen Huang har været administrerende direktør siden starten. Ifølge Google har koncernen omkring 42.000 medarbejdere (2026), og aktien handles på Nasdaq under tickeren NVDA. Blandt datterselskaberne er netværksselskabet Mellanox Technologies og AI-platformen Hugging Face, som NVIDIA har aftalt at købe (handlen ventes lukket i første halvår af 2027).
Aktien på tal
Pr. 28. september 2026 handles NVIDIA omkring 229 dollar, hvilket giver en markedsværdi på cirka 5,5 billioner dollar og en P/E omkring 29. 52-ugers-bunden er 164,27 dollar og toppen 236,54 dollar. Selskabet hævede i maj 2026 sit kvartalsudbytte fra 0,01 til 0,25 dollar pr. aktie, svarende til et direkte afkast på cirka 0,4 %, og har for nylig hævet sit aktietilbagekøbsprogram med 150 mia. dollar. Ifølge eToro ligger det gennemsnitlige analytikermål på omkring 324 dollar, men kursmål ændres ofte og bør ses som ét input blandt flere.
Søgninger som NVIDIA aktie, NVIDIA kursmål, hvorfor falder NVIDIA og er NVIDIA en god investering hører til de hyppigste blandt danske investorer, og siden opdateres derfor løbende med nøgletal, analytikere og seneste nyheder.
Hvorfor stiger og falder NVIDIA-aktien?
Kursen påvirkes af flere faktorer. Regnskaber og guidance flytter aktien, fordi markedet allerede forventer meget. Nyheder om AI-investeringer fra Microsoft, Google, Amazon og Meta har direkte betydning, fordi de er NVIDIAs største kunder. Eksportregler over for Kina kan ændre det adresserbare marked. Bredere markedsbevægelser, fx stigende renter og oliepriser, kan trække aktien ned, selv når selskabets egne tal er stærke. I september 2026 udtalte Jensen Huang, at NVIDIA forventer at sælge dobbelt så mange chips næste år som i år, og bestyrelsen godkendte samtidig en forhøjelse af tilbagekøbsprogrammet på 150 mia. dollar.
Hugging Face og udvidelsen af platformen
NVIDIA har bekræftet opkøbet af Hugging Face for cirka 12,9 mia. dollar. Handlen giver selskabet en plads i det lag, hvor udviklere finder og deler open source-AI-modeller. NVIDIA har lovet, at platformen forbliver åben for alle udviklere og hardwareleverandører. Se mere i kommentaren om opkøbet af Hugging Face.
Er NVIDIA en god investering?
NVIDIA kombinerer høj vækst med høje margener og en konkurrencefordel i CUDA-softwaren. Risikoen er koncentration: selskabet er afhængigt af få store kunder og af, at AI-investeringerne fortsætter. Aktien er samtidig blandt verdens største, og forventningerne er høje. Vurder derfor dit eget risikoniveau og din tidshorisont, og brug analysen som input. Indholdet er information, ikke investeringsrådgivning.
Den fulde investeringscase, værdiansættelsen og bull/base/bear-scenarierne findes i den dybdegående NVIDIA-analyse.
Kilder
- NVIDIA Announces Financial Results for Second Quarter Fiscal 2027NVIDIA Investor Relations
- NVIDIA Announces Financial Results for First Quarter Fiscal 2027NVIDIA Investor Relations
Nyhedssentiment
En AI-agent scanner løbende nyhedsstrømmen om selskabet og vurderer tonen i hver nyhed (positiv, neutral eller negativ). Sammendraget herunder dækker de seneste 7 dage — det er en indikator for nyhedsstrømmens tone, ikke en anbefaling eller en garanti for korrekt tolkning.
overvejende negativSeneste nyhed: 8. okt. 2026, 18.39
Nvidia faldt omkring 2,9 % torsdag, da en FT-rapport om, at OpenAIs annualiserede omsætning er omkring 20 mia. dollar lavere end tidligere signaleret, satte AI-handlen under pres.
KildeSpørgsmål og svar om NVIDIA-aktien
- Er NVIDIA en god investering?
- NVIDIA har en dominerende position i AI-chips, en omsætning der mere end fordoblede sig i Q2 i regnskabsår 2027 og en bruttomargin omkring 75 %. Omvendt er forretningen meget koncentreret om Data Center (92,5 % af omsætningen), følsom over for cloududbydernes investeringer og udsat for eksportregler og konkurrence fra AMD og kundernes egne chips. Se den dybdegående analyse for værdiansættelse og scenarier. Det er information, ikke en anbefaling.
- Hvorfor falder NVIDIA-aktien?
- Kursfald skyldes ofte bredere markedsbevægelser (renter, oliepriser, risikovillighed), bekymring for om AI-investeringerne kan holde tempoet, nye eksportrestriktioner eller nyheder om konkurrerende chips. Aktien er en af verdens største, og en stor markedsværdi gør, at selv små procentvise udsving flytter indekser. Pr. 28. september 2026 ligger kursen omkring 229 dollar mellem en 52-ugers-bund på 164,27 og en top på 236,54 dollar.
- Hvad er kursmålet for NVIDIA?
- Kursmål er enkelte analytikeres estimater for aktiens værdi om cirka 12 måneder. Ifølge eToro lå det gennemsnitlige analytikermål pr. 29. september 2026 omkring 324 dollar, men målene ændres ofte og varierer meget mellem huse. Se analytikersektionen på siden for konsensus.
- Betaler NVIDIA udbytte?
- Ja, men det er lille. NVIDIA hævede i maj 2026 kvartalsudbyttet fra 0,01 til 0,25 dollar pr. aktie, hvilket svarer til et direkte afkast på cirka 0,4 % om året (næste udbetaling 1. oktober 2026). Selskabet bruger primært overskuddet på aktietilbagekøb (senest en forhøjelse på 150 mia. dollar) og på vækst.
- Hvad laver NVIDIA?
- NVIDIA designer GPU'er, netværksudstyr og software til accelereret computing. Selskabet blev kendt for grafikkort til gaming, men leverer i dag især systemer til AI-datacentre. Chipproduktionen udføres af eksterne partnere som TSMC, mens NVIDIA ejer designet, netværkslaget og softwareplatformen CUDA.
- Hvem ejer og leder NVIDIA?
- NVIDIA blev grundlagt i 1993 af Jensen Huang, Chris Malachowsky og Curtis Priem. Jensen Huang har været administrerende direktør siden starten. Selskabet har omkring 42.000 medarbejdere (2026) og hovedkvarter i Santa Clara, Californien. NVIDIA er børsnoteret på Nasdaq under tickeren NVDA.
- Hvor kan jeg købe NVIDIA-aktien fra Danmark?
- NVIDIA handles på Nasdaq i USA i amerikanske dollar. Du kan købe den via danske nethandelsplatforme og banker, der tilbyder amerikanske aktier. Overvej valutarisiko og kurtage ved køb.
Det jeg har skrevet om NVIDIA
- Aktiekommentarer28. sep. 2026, 14.50NVIDIA hæver tilbagekøbsprogram med 150 mia. dollar, historiens største enkeltstående forhøjelse
NVIDIAs bestyrelse godkendte mandag endnu 150 mia. dollar til selskabets tilbagekøbsprogram, hvilket bringer den samlede resterende bemyndigelse op på 235 mia. dollar. Flere finansmedier kalder det den største enkeltstående forhøjelse af et aktietilbagekøb i amerikansk selskabshistorie, men aktien reagerede afdæmpet i et marked, der samlet set faldt på stigende oliepriser og renter.
- Aktiekommentarer18. sep. 2026, 09.00NVIDIA-topchef: vi sælger dobbelt så mange chips næste år
På et AI-topmøde i Skotland sagde NVIDIA-topchef Jensen Huang torsdag, at selskabet venter at sælge dobbelt så mange chips det kommende år som i år. Udmeldingen sendte NVIDIA-aktien over 2,5 % op og trak hele chipsektoren (Intel, AMD, Micron og de sydkoreanske hukommelsesproducenter) med op.
- Artikler14. sep. 2026, 18.30AI-sektoren sammenlignet: P/E, P/B og ROIC for 12 selskaber, kvartal for kvartal
12 AI-selskaber og AI-eksponerede selskaber sammenlignet på P/E, P/B og ROIC for seneste kvartal, samme kvartal for et år siden og for to år siden. Nvidias P/E er komprimeret fra 112x til 26x, mens Snowflake stadig handler til en trecifret fremadskuende multipel med negativ kapitalforrentning. Plus: hvordan markedets sentiment ser ud, efter at AI-topchefer selv har advaret om tempoet.
- Aktiekommentarer11. sep. 2026, 09.00DOJ undersøger, om NVIDIAs 20 mia. dollar-aftale med Groq omgår antitrust-godkendelse
Det amerikanske justitsministerium (DOJ) undersøger, om NVIDIAs 20 mia. dollar-licensaftale med AI-chipstartuppet Groq fra december er struktureret for at omgå normal antitrust-godkendelse. DOJ har sendt NVIDIA en formel anmodning om oplysninger, og aktien faldt på nyheden, som er bredt dækket af store finansmedier.
- Aktiekommentarer3. sep. 2026, 14.50NVIDIA bekræfter opkøb af Hugging Face for 12,9 mia. dollar
NVIDIA har officielt bekræftet opkøbet af open source-AI-platformen Hugging Face for omkring 12,9 mia. dollar, efter flere ugers rygter om en aftale. Selskabet lover at bevare platformen åben for alle udviklere og hardwareleverandører, men opkøbet føjer endnu et lag til NVIDIAs allerede dominerende greb om hele AI-værdikæden, fra chips til det lag, hvor modellerne rent faktisk distribueres.
- AktieanalyserOpdateret 28. sep. 2026, 15.00NVIDIA: 92 % af omsætningen kommer fra ét sted, og konkurrenterne bygger deres egne chips
Et klart, utvetydigt stærkt regnskab: 96,2 milliarder dollar i omsætning, op 106 % på et år og over selskabets egen guidance, med accelererende snarere end aftagende vækst. Markedet belønnede det tydeligt. Her er hvorfor jeg mener reaktionen er berettiget — og hvorfor jeg alligevel stadig ikke tager dominansen for givet.
Sammenlign NVIDIA med en konkurrent
Samme nøgletal for begge selskaber, fra samme dag — i stedet for at du selv skal holde to sider op mod hinanden.