Ørsted: fem retssejre i USA, et afsluttet salgsprogram, og et udbytte der vender tilbage
Udgivet 25. august 2026 kl. 18.50 · Opdateret 9. september 2026 kl. 15.30: Analysen er opdateret til SmartInvesterings nye analyseframework: Investment Snapshot, fakta-vs-antagelser-opdeling (hvadViVed/hvadViTror), et CapEx-payback-regnestykke for det resterende investeringsprogram frem mod 2030, tallastet bull/base/bear-værdiansættelse ankret i EV/EBITDA (fremfor et indtjeningsmultipel, der forvrides af gentagne nedskrivninger), en følsomhedstabel, retningsopdelte triggerpunkter (mereOptimistiskHvis/mereNegativHvis), et Investor Scorecard, samt en udvidet peer-sammenligning med nettogæld, EV/EBIT, FCF-yield, ROIC og driftsmargin for Vestas og RWE. · 10 min. læsning
ØRSTEDNeutral
Fair value (base case)≈ DKK157
Tidshorisont2-4 år
Forretningskvalitet
6/10
Vækst
3/10
Valuation
7/10
Risiko
5/10
Største mulighed
Hvis Section 232-tolden lander under selskabets egen 50 %-antagelse, og selskabet på et tidspunkt melder ny vækst ud for perioden efter 2027, er der efter min vurdering plads til, at rabatten til peers som RWE indsnævres fra dagens forward P/E omkring 14 og EV/EBITDA omkring 8,6.
Største risiko
Selskabet er stadig tungt gældsfinansieret (nettorentebærende gæld på 22 mia. DKK, stigende i Q2 2026), har sat al ny vækst på pause frem til mindst 2027, og venter stadig på en amerikansk toldafgørelse (Section 232), der kan ramme hårdere end den antagede 50 %.
Ikke en købs- eller salgsanbefaling — en kortfattet opsummering af min egen vurdering, uddybet i resten af analysen. Se bear/base/bull-scenarierne for spændet bag fair value-tallet.
Kort fortalt: Ørsted har vundet alle fem retssager mod Trump-administrationens stop-ordrer på amerikansk havvind, afsluttet sit salgsprogram (farm-downs) med omkring 46 mia. DKK i provenu, og planlægger at genoptage udbyttet for regnskabsåret 2026 med første udbetaling i 2027. Til gengæld er 2030-vækstmålene skrottet, investeringsprogrammet skåret 25 %, og en amerikansk toldundersøgelse med op til 50 % told på vindmøllekomponenter ventes afgjort tidligst i september 2026.
Risiko: Middel: Den mest akutte krise, retsusikkerhed om stop-ordrer og et presset balance, er efter min vurdering aftaget markant efter fem retssejre og en gennemført kapitalrejsning. Men selskabet er stadig tungt gældsfinansieret, uden ny besluttet vækst efter 2027, og eksponeret mod en amerikansk regering, der ikke har opgivet sin modstand mod havvind.
Kursudvikling, okt. 2025 – okt. 2026+11.3% over perioden
9. okt. 2026132,45 kr.
Før musen hen over grafen (eller tryk på den på mobil) for at se en given dato.
Daglige lukkekurser. Historisk udvikling er ingen garanti for fremtidigt afkast.
111,00 kr.52-ugers interval172,20 kr.
Markedsværdi176,3 mia. DKK
52-ugers høj172,20 kr.
52-ugers lav111,00 kr.
Udbytteafkast0,00%
EPS (TTM)-14,00 kr.
Beta0,58
Data fra Yahoo Finance, forsinket. Ikke en anbefaling — kun til orientering.
Fakta og antagelser
Hvad ved vi?
Observerbart, regnskabsbaseret.
Ørsted-aktien handlede til 137,00 kr. den 9. september 2026, med en markedsværdi omkring 188 mia. DKK og en enterprise value omkring 217 mia. DKK, svarende til en forward P/E omkring 13,9 og en EV/EBITDA omkring 8,6, ifølge StockAnalysis.com.
EBITDA eksklusive nye partnerskaber og annulleringsgebyrer steg 8 % år over år til 15,0 mia. DKK i første halvår 2026, og selskabet fastholder sin fulde års-guidance på over 28 mia. DKK.
Selskabet har afsluttet sit salgsprogram (farm-downs) med aftaler for i alt omkring 46 mia. DKK i 2025-2026, over det oprindelige mål på 35 mia. DKK.
Investeringsprogrammet frem mod 2030 er skåret 25 %, fra 270 mia. til 210-230 mia. DKK, og det tidligere 2030-kapacitetsmål (35-38 GW) samt det tilhørende EBITDA-mål er skrottet.
Nettorentebærende gæld var 22 mia. DKK ved udgangen af andet kvartal 2026 og steg i løbet af kvartalet.
Analytikerkonsensus (24 analytikere) peger på et gennemsnitligt kursmål omkring 170 kr., med 11 køb-anbefalinger, 15 hold og ingen salg, ifølge MarketScreener.
RWE, den nærmeste direkte peer der ligesom Ørsted selv bygger og driver havvindmølleparker, havde en nettogæld på 15,0 mia. EUR ved udgangen af første halvår 2026, ifølge selskabets eget halvårsregnskab.
Hvad tror vi?
Vores egne analytiske antagelser — ikke fakta.
At markedet fortsat priser en risikopræmie ind, der er større end den reelt tilbageværende usikkerhed, nu hvor selskabet har vundet alle fem retssager mod den amerikanske regering og afsluttet sit salgsprogram over målet.
At det nedskårne investeringsprogram på 210-230 mia. DKK frem mod 2030 i overvejende grad allerede er finansieret gennem den gennemførte kapitalrejsning og de afsluttede farm-downs, snarere end at kræve yderligere kapitaltilførsler.
At en egentlig genoptagelse af ny vækst efter 2027 sandsynligvis forudsætter, at både Section 232-toldsagen og den amerikanske politiske risiko er afklaret først.
At det kommende udbytte for regnskabsåret 2026 reelt lander i den lave ende af det ventede spænd på 2-5 kr. per aktie, i tråd med selskabets egen betegnelse 'beskedent'.
Ørsted er den aktie, jeg har ventet længst med at skrive en selvstændig analyse af, fordi historien har flyttet sig så meget under fødderne på en. For et år siden handlede det om overlevelse: et stop-ordre fra Trump-administrationen på et næsten færdigt projekt, en kæmpe rettighedsemission for at redde balancen, og et selskab der skiftede topchef midt i det hele. I dag ser billedet anderledes ud, ikke problemfrit, men mærkbart mere stabilt. Spørgsmålet, jeg selv sidder med, er om markedet allerede har indregnet den stabilisering, eller om der stadig er en reel skepsis tilbage i prisen.
Q2 2026 i tal
Ørsted leverede et driftsmæssigt solidt andet kvartal 2026, med EBITDA eksklusive nye partnerskaber og annulleringsgebyrer på 15,0 mia. DKK for første halvår, en stigning på 8 % år over år, drevet af højere vindhastigheder og priser i den eksisterende offshore-portefølje. Selskabet fastholder sin fulde års-guidance på over 28 mia. DKK i EBITDA og beskriver sig selv som “godt på vej”.
Bundlinjen fortæller en anden historie. Nettoresultatet for kvartalet faldt 79 % år over år til 687 mio. DKK, primært fordi selskabet bogførte endnu en ikke-kontant nedskrivning på 1,2 mia. DKK på amerikanske aktiver, denne gang udløst af stigende lange amerikanske renter, ikke af projektspecifikke problemer. Aktien faldt omkring 4 % på nyheden. Det er en påmindelse om, at selv når driften går den rigtige vej, kan det finansielle bagtæppe (renter, valuta, diskonteringssatser på amerikanske projekter) stadig give ubehagelige overraskelser i regnskabet.
USA: fra stop-ordrer til fem retssejre i træk
Det mest markante skifte siden sidste år er retligt, ikke operationelt. Trump-administrationen udstedte i december 2025 endnu en stop-ordre, denne gang med henvisning til klassificerede “nationale sikkerhedshensyn”, på flere amerikanske havvindprojekter samtidig. Men ifølge Utility Dive tabte regeringen alle fem sager i retten: dommer Royce Lamberth, udpeget af Reagan, gav Revolution Wind en foreløbig indefrysningskendelse den 12. januar 2026 og Ørsteds sidste tilbageværende sag, Sunrise Wind, samme kendelse den 2. februar. Begge projekter bygger nu videre. Revolution Wind er over 95 % færdigt med 61 af 65 turbiner rejst og er på vej mod fuld kommerciel drift i andet halvår 2026. Sunrise Wind er cirka halvvejs, med 77 af 84 fundamenter og 20 turbiner installeret, og venter turbine-idriftsættelse sent i 2026.
Det er værd at holde to ting adskilt her. Retssejrene er reelle, og de fjerner den mest akutte, eksistentielle usikkerhed om, hvorvidt de næsten færdige projekter overhovedet må gøres færdige. Men kendelserne er foreløbige indefrysningskendelser, ikke en afgørelse af selve sagens realitet, og den underliggende retssag kører videre. Samtidig venter en amerikansk Section 232-toldundersøgelse på importerede vindmøllekomponenter, hvor selskabet selv bruger en antagelse om 50 % told i sine estimater, med en afgørelse ventet tidligst i september 2026. Amerikansk politisk risiko er dæmpet, ikke elimineret.
En strategi uden vækst, finansieret af salg
Den anden store historie er, hvordan Ørsted har genopbygget sin balance. Den 60 mia. DKK store rettighedsemission fra efteråret 2025, hvor den danske stat som hovedaktionær tegnede sin forholdsmæssige andel og fastholdt sin ejerandel på 50,1 %, var kun første del. Siden har selskabet afsluttet et fuldt salgsprogram (farm-downs) med aftaler for i alt omkring 46 mia. DKK i 2025-2026, over det oprindelige mål på 35 mia. DKK. De største enkeltposter er salget af 50 % af Hornsea 3 til Apollo Global Management for 5,6 mia. dollar og hele den europæiske landvindforretning til Copenhagen Infrastructure Partners.
Prisen for den stabilitet er vækst. I februar 2025 skar selskabet sit investeringsprogram frem mod 2030 med 25 %, fra 270 mia. til 210-230 mia. DKK, og skrottede både det tidligere kapacitetsmål på 35-38 GW og det tilhørende EBITDA-mål for 2030. Den eneste erklærede prioritet frem til 2027 er nu at færdiggøre det allerede besluttede 8,1 GW byggeprogram, som skal bringe den samlede installerede havvindkapacitet op over 18 GW. Der er, så vidt jeg kan se, ikke meldt ny vækst ud for perioden derefter endnu. Til gengæld vender udbyttet tilbage: selskabet har ikke betalt udbytte siden marts 2023, men sigter nu mod at genoptage det for regnskabsåret 2026 med første udbetaling i 2027, startende på et niveau selskabet selv kalder “beskedent”.
Værdiansættelse
Ørsted-aktien handlede omkring 140 kr. i slutningen af august 2026, med en markedsværdi omkring 179 mia. DKK, langt under det seneste års højeste niveau på 220 kr. og et fald på omkring 35 % over det seneste år ifølge StockAnalysis.com. Til en forward P/E omkring 13 handler aktien lavere end både Vestas (omkring 19-22 gange, om end en anden forretningsmodel) og den tyske konkurrent RWE (omkring 18 gange), som ligesom Ørsted selv bygger og driver havvindmølleparker. Analytikerkonsensus peger på et kursmål omkring 170 kr., svarende til over 20 % opside, med et flertal af de dækkende analytikere på køb eller hold og ingen på salg.
Jeg læser den lavere multipel som markedets pris på den resterende usikkerhed: en toldafgørelse, der endnu ikke er landet, en retssag der endnu ikke er afgjort på sin realitet, og en vækstplan efter 2027, der endnu ikke findes. Hvis alle tre punkter falder ud til selskabets fordel over det næste år, er der efter min vurdering plads til, at rabatten indsnævres. Hvis blot ét af dem skuffer, kan den lige så vel blive stående.
Hvad det betyder for mig
Ørsted er, for mig, gået fra en akut overlevelseshistorie til en mere almindelig eksekveringshistorie, men ikke helt endnu til en vækststory. De fem retssejre og det afsluttede salgsprogram er konkrete, verificerbare fremskridt, ikke bare løfter. Det, jeg selv vil holde tættest øje med fremover, er den amerikanske toldafgørelse ventet i september, og om selskabet på et tidspunkt tør melde ny vækst ud for tiden efter 2027, i stedet for blot at færdiggøre det, der allerede er besluttet.
Denne gennemgang beskriver forretningsdynamikker og risikofaktorer generelt, og skal ikke opfattes som en anbefaling om at investere i aktien. Jeg er ikke finansuddannet, og jeg bygger min forståelse ud fra selskabets egne regnskabsmeddelelser og offentligt tilgængelig research, ikke insider-viden.
Kan investeringen betale sig?
Ørsted har skåret sit investeringsprogram frem mod 2030 med 25 %, fra 270 mia. til 210-230 mia. DKK, men det er stadig et af de største kapitalprogrammer i dansk erhvervsliv, finansieret gennem en 60 mia. DKK rettighedsemission og et salgsprogram på omkring 46 mia. DKK. Selskabets egen historik, med gentagne nedskrivninger og et skrottet 2030-EBITDA-mål, er netop grunden til, at det er relevant at spørge: hvor meget ekstra driftsresultat skal det resterende havvind-projektpipeline skabe hvert år, for at investeringen reelt betaler sig ved forskellige afkastkrav? Det er et sanity check på kapitalallokeringen, ikke en forudsigelse om, at det nuværende EBITDA-niveau på over 28 mia. DKK om året rent faktisk vokser i det tempo.
Samlet kapitalinvestering (Investeringsprogram frem mod 2030 (skåret fra 270 til 210-230 mia. DKK i februar 2025; midtpunkt anvendt)): DKK220 mia.
Målafkast (ROIC)
Nødvendigt ekstra årligt driftsresultat
10%
DKK22 mia.
15%
DKK33 mia.
20%
DKK44 mia.
Dette er ikke en forudsigelse om, hvad selskabet rent faktisk vil levere — det er et regnestykke, der viser, hvor meget ekstra indtjening kapitalinvesteringen skal skabe, for at forskellige afkastniveauer er realistiske. Jo højere målafkast, jo mere skal selskabets fremtidige indtjening løftes, for at investeringen var det værd.
Sådan regner jeg selv på det: mine egne antagelser, ikke et kursmål eller en anbefaling. Andre kan rimeligvis nå frem til andre tal.
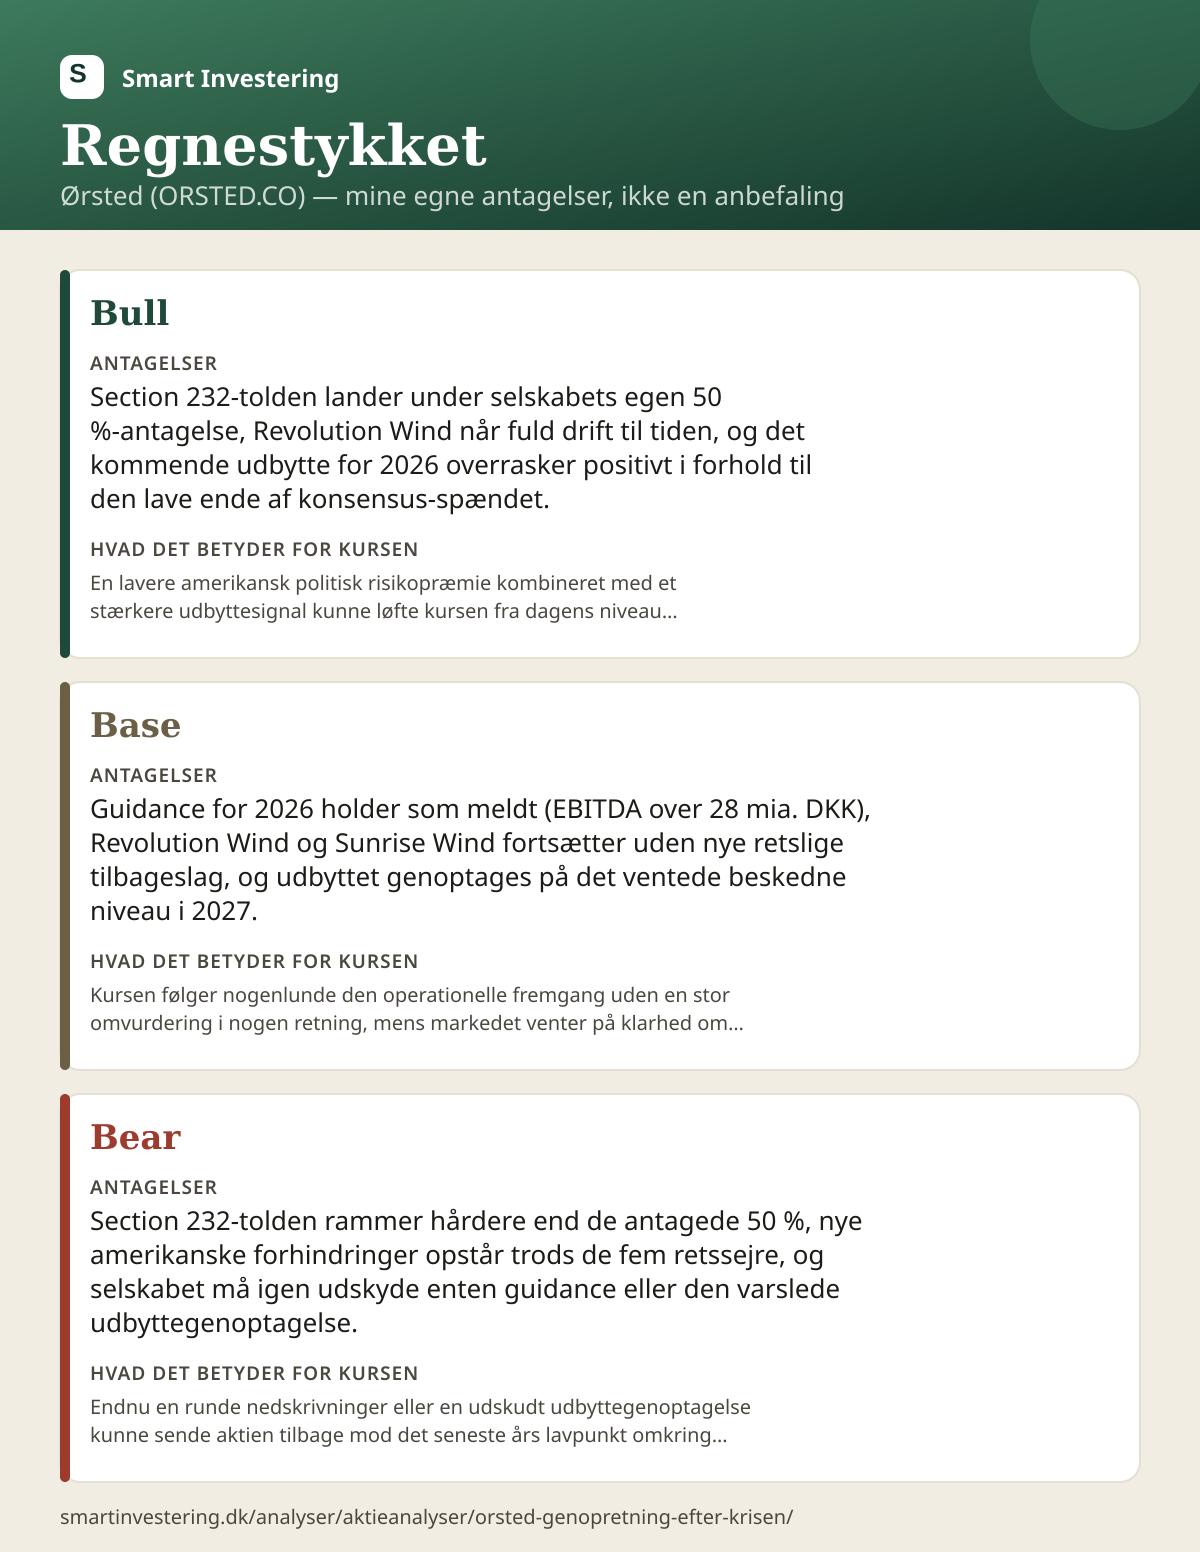
BullDKK19720% sandsynlighed
Antagelser
Section 232-tolden lander under selskabets egen 50 %-antagelse, Revolution Wind når fuld drift til tiden, og det kommende udbytte for 2026 overrasker positivt i forhold til den lave ende af konsensus-spændet.
Hvad det betyder for kursen
En lavere amerikansk politisk risikopræmie kombineret med et stærkere udbyttesignal kunne løfte kursen fra dagens niveau omkring 140 kr. og indsnævre gabet til analytikernes konsensuskursmål omkring 170 kr.
BaseDKK15750% sandsynlighed
Antagelser
Guidance for 2026 holder som meldt (EBITDA over 28 mia. DKK), Revolution Wind og Sunrise Wind fortsætter uden nye retslige tilbageslag, og udbyttet genoptages på det ventede beskedne niveau i 2027.
Hvad det betyder for kursen
Kursen følger nogenlunde den operationelle fremgang uden en stor omvurdering i nogen retning, mens markedet venter på klarhed om væksten efter 2027.
BearDKK11130% sandsynlighed
Antagelser
Section 232-tolden rammer hårdere end de antagede 50 %, nye amerikanske forhindringer opstår trods de fem retssejre, og selskabet må igen udskyde enten guidance eller den varslede udbyttegenoptagelse.
Hvad det betyder for kursen
Endnu en runde nedskrivninger eller en udskudt udbyttegenoptagelse kunne sende aktien tilbage mod det seneste års lavpunkt omkring 104 kr., og genåbne spørgsmålet om, hvorvidt balancen reelt er stabiliseret.
VægtetDKK151100% total
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Scroll sidelæns for at se hele tabellen →
Scenarie
Fair value
Sandsynlighed
Antagelser
Hvad det betyder for kursen
Bull
DKK197
20%
Section 232-tolden lander under selskabets egen 50 %-antagelse, Revolution Wind når fuld drift til tiden, og det kommende udbytte for 2026 overrasker positivt i forhold til den lave ende af konsensus-spændet.
En lavere amerikansk politisk risikopræmie kombineret med et stærkere udbyttesignal kunne løfte kursen fra dagens niveau omkring 140 kr. og indsnævre gabet til analytikernes konsensuskursmål omkring 170 kr.
Base
DKK157
50%
Guidance for 2026 holder som meldt (EBITDA over 28 mia. DKK), Revolution Wind og Sunrise Wind fortsætter uden nye retslige tilbageslag, og udbyttet genoptages på det ventede beskedne niveau i 2027.
Kursen følger nogenlunde den operationelle fremgang uden en stor omvurdering i nogen retning, mens markedet venter på klarhed om væksten efter 2027.
Bear
DKK111
30%
Section 232-tolden rammer hårdere end de antagede 50 %, nye amerikanske forhindringer opstår trods de fem retssejre, og selskabet må igen udskyde enten guidance eller den varslede udbyttegenoptagelse.
Endnu en runde nedskrivninger eller en udskudt udbyttegenoptagelse kunne sende aktien tilbage mod det seneste års lavpunkt omkring 104 kr., og genåbne spørgsmålet om, hvorvidt balancen reelt er stabiliseret.
Vægtet
DKK151
100%
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Hvor følsom er værdiansættelsen?
Fair value er ikke ét fast tal — det er resultatet af nogle få centrale antagelser. Tabellen viser, hvad ev/ebitda-multipel og ebitda 2026 eksl. partnerskaber (mia. dkk) hver især betyder for resultatet, alt andet lige. Små ændringer i antagelserne kan give overraskende store udsving i fair value; det er en egenskab ved modellen, ikke et tegn på, at et enkelt tal i tabellen er "det rigtige".
Modellen ganger en antaget EV/EBITDA-multipel med et EBITDA-niveau for 2026 (eksklusive nye partnerskaber og annulleringsgebyrer, selskabets eget guidance-mål) og trækker en fast bridge på cirka 29 mia. DKK fra (forskellen mellem enterprise value og markedsværdi den 9. september 2026, som blandt andet dækker nettorentebærende gæld, hybridkapital og minoritetsinteresser) for at nå frem til en implicit egenkapitalværdi, som herefter deles med cirka 1.372 mio. udestående aktier. Base case (fremhævet) svarer til dagens multipel omkring 8,6x på selskabets eget guidance-niveau på over 28 mia. DKK. Bemærk hvor meget fair value flytter sig på tværs af tabellen: en ændring på blot 1-2 point i multiplen flytter resultatet mere, end den tilsyneladende præcision i et enkelt kursmål antyder, og bridgen på 29 mia. DKK holdes bevidst fast på tværs af scenarierne som en forenkling.
Hvordan den ligger relativt til alternativer
Er selskabet attraktivt i absolutte termer — og relativt til andre steder, pengene kunne placeres?
Netto kontant/gældNettorentebærende gæld ~22 mia. DKK (Q2 2026, selskabets eget tal, stigende i kvartalet)
Handler til en lavere multipel end både Vestas og RWE, hvilket efter min vurdering afspejler den resterende amerikanske politiske usikkerhed og et investeringsprogram uden ny besluttet vækst efter 2027. EV/EBITDA omkring 8,6x ifølge StockAnalysis.com (9. september 2026).
Turbineproducent, ikke en direkte konkurrent til Ørsted, men den nærmeste danske peer i vindsektoren. Anden forretningsmodel: sælger og servicerer møller frem for selv at eje og drive parkerne. Markant højere ROIC og en nettokontant balance, men også en lavere driftsmargin end Ørsteds nuværende niveau.
RWE (RWE)
P/E~18,9x (forward)
VækstKoncernomsætning -26 % i 2025
EV/EBIT~55,5x (EV/EBIT, TTM — forvrænget af en usædvanligt lav driftsmargin i den bagudskuende periode)
FCF yield-9,4 % (TTM)
ROIC~0,5 % (TTM)
Driftsmargin~3,0 % (driftsmargin, TTM)
Netto kontant/gældNettogæld ~15,0 mia. EUR (30. juni 2026, ifølge RWEs eget halvårsregnskab)
Tysk energikoncern der, ligesom Ørsted, selv bygger og driver havvindmølleparker. Bredere diversificeret på tværs af flere energiformer, hvilket gør det svagere resultat i vind mindre synligt i det samlede regnskab. RWE oplyser selv en mål-gearing (nettogæld/EBITDA) i den lave ende af 3,0-3,5x.
Scroll sidelæns for at se hele tabellen →
Selskab
P/E
Vækst
EV/EBIT
FCF yield
ROIC
Driftsmargin
Netto kontant/gæld
Note
Ørsted (ORSTED)
~13,9x (forward)
H1 2026 EBITDA (eksl. partnerskaber): +8 % å/å
~14,6x (EV/EBIT, TTM)
-12,4 % (TTM, tung investeringsfase)
~4,3 % (TTM)
~18,0 % (driftsmargin, TTM)
Nettorentebærende gæld ~22 mia. DKK (Q2 2026, selskabets eget tal, stigende i kvartalet)
Handler til en lavere multipel end både Vestas og RWE, hvilket efter min vurdering afspejler den resterende amerikanske politiske usikkerhed og et investeringsprogram uden ny besluttet vækst efter 2027. EV/EBITDA omkring 8,6x ifølge StockAnalysis.com (9. september 2026).
Turbineproducent, ikke en direkte konkurrent til Ørsted, men den nærmeste danske peer i vindsektoren. Anden forretningsmodel: sælger og servicerer møller frem for selv at eje og drive parkerne. Markant højere ROIC og en nettokontant balance, men også en lavere driftsmargin end Ørsteds nuværende niveau.
RWE (RWE)
~18,9x (forward)
Koncernomsætning -26 % i 2025
~55,5x (EV/EBIT, TTM — forvrænget af en usædvanligt lav driftsmargin i den bagudskuende periode)
-9,4 % (TTM)
~0,5 % (TTM)
~3,0 % (driftsmargin, TTM)
Nettogæld ~15,0 mia. EUR (30. juni 2026, ifølge RWEs eget halvårsregnskab)
Tysk energikoncern der, ligesom Ørsted, selv bygger og driver havvindmølleparker. Bredere diversificeret på tværs af flere energiformer, hvilket gør det svagere resultat i vind mindre synligt i det samlede regnskab. RWE oplyser selv en mål-gearing (nettogæld/EBITDA) i den lave ende af 3,0-3,5x.
Cirka-tal på udgivelses-/opdateringstidspunktet, egen sammenstilling — ikke live data. Tjek altid aktuelle nøgletal, før du sammenligner selskaberne selv.
Det jeg holder øje med fremad
Ventet tidligst september 2026Amerikansk Section 232-toldafgørelse på vindmøllekomponenter
Forventes november 2026Q3 2026-regnskab
Andet halvår 2026Ventet kommerciel idriftsættelse af Revolution Wind
Trump-administrationen tabte alle fem sager om stop-ordrer på amerikansk havvind (0-5 i retten). Ørsteds sidste tilbageværende sag, om Sunrise Wind, fik sin foreløbige indefrysningskendelse den 2. februar 2026, og byggeriet fortsætter nu på både Revolution Wind (over 95 % færdigt, 61 af 65 turbiner rejst) og Sunrise Wind (omkring 50 % færdigt).
Selskabet har afsluttet sit salgsprogram (farm-downs) med aftaler for i alt omkring 46 mia. DKK i 2025-2026, over det oprindelige mål på 35 mia. DKK, heriblandt salg af 50 % af Hornsea 3 til Apollo Global Management for 5,6 mia. dollar og hele den europæiske landvindforretning til Copenhagen Infrastructure Partners.
EBITDA eksklusive nye partnerskaber og annulleringsgebyrer steg 8 % i første halvår 2026 til 15,0 mia. DKK, og selskabet fastholder sin fulde års-guidance på over 28 mia. DKK, som det selv beskriver som 'godt på vej'.
Ledelsen har annonceret en plan om at genoptage udbyttet for regnskabsåret 2026, med første udbetaling i 2027, det første siden marts 2023.
Aktien handler til en forward P/E omkring 13, under peers som Vestas og RWE, med et analytiker-konsensuskursmål omkring 170 kr., svarende til over 20 % opside fra kursen omkring 140 kr. i slutningen af august 2026.
Andet kvartal 2026 bragte endnu en nedskrivning: 1,2 mia. DKK i ikke-kontant nedskrivning på amerikanske aktiver, denne gang drevet af stigende lange amerikanske renter, og nettoresultatet for kvartalet faldt 79 % år over år til 687 mio. DKK.
Det oprindelige 2030-kapacitetsmål (35-38 GW) og det tilhørende EBITDA-mål er skrottet, og investeringsprogrammet er skåret 25 %. Selskabets eneste erklærede prioritet frem til 2027 er at færdiggøre det allerede besluttede 8,1 GW byggeprogram, der er ikke besluttet ny vækst for perioden derefter.
Retssejrene i USA er kun foreløbige indefrysningskendelser (preliminary injunctions), ikke en afgørelse af sagens realitet. Samtidig venter en amerikansk toldundersøgelse (Section 232) med op til 50 % told på importerede vindmøllekomponenter, en afgørelse selskabet selv venter tidligst i september 2026.
Det kommende udbytte ventes at starte på et 'beskedent' niveau, i den lave ende af et konsensus-spænd på 2-5 kr. per aktie, langt fra selskabets udbytteniveau før krisen.
Selskabet er stadig tungt gældsfinansieret (nettorentebærende gæld på 22 mia. DKK, stigende i kvartalet) og eksponeret mod politisk risiko i et amerikansk marked, hvor regeringen aktivt har forsøgt at stoppe projekter, selv efter at have tabt i retten fem gange i træk.
Udfaldet af den amerikanske Section 232-toldundersøgelse, ventet tidligst september 2026, og om den reelle told lander på eller over selskabets egen 50 %-antagelse.
Om Revolution Wind når fuld kommerciel drift som ventet i andet halvår 2026, og om Sunrise Wind fortsætter fremdriften mod turbine-idriftsættelse sent i 2026.
Det konkrete udbytteniveau, når det meldes ud sammen med årsrapporten for 2026, som det klareste tegn på, hvor sikker ledelsen selv er på balancen.
Om selskabet begynder at melde ny vækst ud for perioden efter 2027, eller om 'ingen ny vækst besluttet' forbliver status quo længere end ventet.
Hvis den amerikanske regering finder nye veje til at forsinke eller stoppe Revolution Wind eller Sunrise Wind, efter at have tabt fem sager i træk, ændrer det min vurdering af, hvor forudsigelig den amerikanske portefølje reelt er blevet.
Hvis selskabet nedjusterer sin 2026-guidance efter at have fastholdt den gennem første halvår, tager jeg det som et tegn på, at den operationelle fremgang er mere skrøbelig, end tallene indtil videre har vist.
Hvis den planlagte udbyttegenoptagelse for 2026 udskydes eller aflyses, læser jeg det som et signal om, at balancen stadig ikke er så solid, som ledelsen selv har kommunikeret.
Hvad får os til at ændre mening?
Vi bliver mere positive hvis
Section 232-tolden på vindmøllekomponenter lander under selskabets egen 50 %-antagelse, når afgørelsen falder (ventet tidligst september 2026).
Revolution Wind når fuld kommerciel drift som ventet i andet halvår 2026, og Sunrise Wind fortsætter mod turbine-idriftsættelse uden nye retslige forsinkelser.
Nettorentebærende gæld falder eller stabiliseres, i stedet for at fortsætte den stigning, der blev set i andet kvartal 2026.
Selskabet melder ny vækst ud for perioden efter 2027, i stedet for kun at færdiggøre det allerede besluttede byggeprogram.
Udbyttet for regnskabsåret 2026 lander i den høje ende af, eller over, det ventede spænd på 2-5 kr. per aktie.
Vi bliver mere negative hvis
Section 232-tolden rammer hårdere end selskabets egen 50 %-antagelse.
Den amerikanske regering finder nye veje til at forsinke Revolution Wind eller Sunrise Wind, på trods af de fem retssejre.
Den planlagte udbyttegenoptagelse for 2026 udskydes eller aflyses.
Nettorentebærende gæld fortsætter med at stige ud over det aktuelle niveau på 22 mia. DKK.
Selskabet nedjusterer sin fulde års-guidance for 2026, efter at have fastholdt den gennem første halvår.
Investor Scorecard
Et hurtigt overblik, ikke en matematisk sandhed — hver score er min egen vurdering, begrundet i 1-2 konkrete observationer.
Forretningskvalitet6,0/10
Langsigtede, i vid udstrækning CfD-baserede indtægter fra havvindparker giver forudsigelighed i driften, men en historik med gentagne store nedskrivninger (senest 1,2 mia. DKK i Q2 2026) og et nettounderskud på 3,1 mia. DKK over de seneste 12 måneder trækker ned.
Konkurrencefordel6,0/10
Et af verdens mest erfarne havvind-selskaber med skala inden for udvikling, konstruktion og drift, men moaten er operationel eksekvering snarere end prissætningsmagt, og selskabet er direkte eksponeret mod amerikansk politisk risiko på en måde, bredere diversificerede konkurrenter ikke er i samme grad.
Vækst3,0/10
Al ny vækst er sat på pause frem til mindst 2027; eneste erklærede prioritet er at færdiggøre det allerede besluttede 8,1 GW byggeprogram, og det tidligere 2030-kapacitetsmål på 35-38 GW er skrottet uden erstatning.
Profitabilitet4,0/10
EBITDA eksklusive partnerskaber voksede 8 % i H1 2026, men nettoresultatet faldt 79 % år over år i Q2 på endnu en nedskrivning, og ROE var negativ (-1,4 % TTM) ifølge StockAnalysis.com.
Balance4,0/10
Nettorentebærende gæld på 22 mia. DKK og stigende i Q2 2026, med en gæld/egenkapital-ratio omkring 0,67 ifølge StockAnalysis.com — markant styrket efter rettighedsemission og farm-downs, men fortsat tungt gearet.
Valuation7,0/10
Forward P/E omkring 13,9 og EV/EBITDA omkring 8,6, under både RWE (EV/EBITDA ~18,6x) og Vestas (~12,3x), med et analytikerkonsensus-kursmål omkring 170 kr. mod en kurs på 137 kr. den 9. september 2026.
Kapitalallokering6,0/10
Afsluttede farm-down-programmet med 46 mia. DKK, over det oprindelige mål på 35 mia., skar investeringsprogrammet 25 % og planlægger at genoptage udbyttet i 2027 — disciplineret kapitalstyring efter krisen, om end på baggrund af en historik med værdiforringende overinvestering.
Risiko5,0/10
Den mest akutte eksistentielle risiko (amerikanske stop-ordrer) er reduceret efter fem retssejre i træk, men en afgørende Section 232-toldsag (op til 50 % told) venter stadig, ventet tidligst september 2026, og retssagernes underliggende realitet er ikke endeligt afgjort.
Samlet5,1/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af faktorerne ovenfor.
Scroll sidelæns for at se hele tabellen →
Faktor
Score
Begrundelse
Forretningskvalitet
6,0/10
Langsigtede, i vid udstrækning CfD-baserede indtægter fra havvindparker giver forudsigelighed i driften, men en historik med gentagne store nedskrivninger (senest 1,2 mia. DKK i Q2 2026) og et nettounderskud på 3,1 mia. DKK over de seneste 12 måneder trækker ned.
Konkurrencefordel
6,0/10
Et af verdens mest erfarne havvind-selskaber med skala inden for udvikling, konstruktion og drift, men moaten er operationel eksekvering snarere end prissætningsmagt, og selskabet er direkte eksponeret mod amerikansk politisk risiko på en måde, bredere diversificerede konkurrenter ikke er i samme grad.
Vækst
3,0/10
Al ny vækst er sat på pause frem til mindst 2027; eneste erklærede prioritet er at færdiggøre det allerede besluttede 8,1 GW byggeprogram, og det tidligere 2030-kapacitetsmål på 35-38 GW er skrottet uden erstatning.
Profitabilitet
4,0/10
EBITDA eksklusive partnerskaber voksede 8 % i H1 2026, men nettoresultatet faldt 79 % år over år i Q2 på endnu en nedskrivning, og ROE var negativ (-1,4 % TTM) ifølge StockAnalysis.com.
Balance
4,0/10
Nettorentebærende gæld på 22 mia. DKK og stigende i Q2 2026, med en gæld/egenkapital-ratio omkring 0,67 ifølge StockAnalysis.com — markant styrket efter rettighedsemission og farm-downs, men fortsat tungt gearet.
Valuation
7,0/10
Forward P/E omkring 13,9 og EV/EBITDA omkring 8,6, under både RWE (EV/EBITDA ~18,6x) og Vestas (~12,3x), med et analytikerkonsensus-kursmål omkring 170 kr. mod en kurs på 137 kr. den 9. september 2026.
Kapitalallokering
6,0/10
Afsluttede farm-down-programmet med 46 mia. DKK, over det oprindelige mål på 35 mia., skar investeringsprogrammet 25 % og planlægger at genoptage udbyttet i 2027 — disciplineret kapitalstyring efter krisen, om end på baggrund af en historik med værdiforringende overinvestering.
Risiko
5,0/10
Den mest akutte eksistentielle risiko (amerikanske stop-ordrer) er reduceret efter fem retssejre i træk, men en afgørende Section 232-toldsag (op til 50 % told) venter stadig, ventet tidligst september 2026, og retssagernes underliggende realitet er ikke endeligt afgjort.
Samlet
5,1/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af rækkerne ovenfor.
Ofte stillede spørgsmål
Hvad handler denne Ørsted-analyse om?
Trump-administrationen har tabt alle fem sager om stop-ordrer på amerikansk havvind, Ørsted har afsluttet sit salgsprogram med omkring 46 mia. DKK i provenu, og udbyttet vender tilbage i 2027. Til gengæld er væksten sat på pause, og en afgørende amerikansk toldsag venter stadig. Her er min gennemgang af, hvor langt genopretningen egentlig er nået.
Hvad er senest opdateret i analysen af Ørsted?
Analysen er opdateret til SmartInvesterings nye analyseframework: Investment Snapshot, fakta-vs-antagelser-opdeling (hvadViVed/hvadViTror), et CapEx-payback-regnestykke for det resterende investeringsprogram frem mod 2030, tallastet bull/base/bear-værdiansættelse ankret i EV/EBITDA (fremfor et indtjeningsmultipel, der forvrides af gentagne nedskrivninger), en følsomhedstabel, retningsopdelte triggerpunkter (mereOptimistiskHvis/mereNegativHvis), et Investor Scorecard, samt en udvidet peer-sammenligning med nettogæld, EV/EBIT, FCF-yield, ROIC og driftsmargin for Vestas og RWE.
Er dette en anbefaling om at købe eller sælge ORSTED.CO?
Nej. Det er min egen analyse og mine egne noter som privat investor, ikke individuel investeringsrådgivning eller en anbefaling. De konkrete beslutninger er altid dine egne.
Bemærk: Dette indlæg er alene til oplysning og udgør ikke individuel investeringsrådgivning eller en anbefaling om at købe eller sælge et bestemt værdipapir. Historisk afkast er ingen garanti for fremtidigt afkast.