Zealand Pharma efter kursfaldene: hvad skete der, og hvad betyder det?
Udgivet 20. maj 2026 kl. 15.12 · Opdateret 2. oktober 2026 kl. 12.00: Se opdatering: Zealand Pharma faldt, selvom survodutide ramte sine mål: 18 % stoppede på grund af bivirkninger · 10 min. læsning
ZEALAND PHARMANeutral
Fair value (base case)≈ DKK 305
Tidshorisont1-3 år
Forretningskvalitet
4/10
Vækst
6/10
Valuation
5/10
Risiko
3/10
Største mulighed
Hvis fase 3-forsøgene med petrelintide lander bedre end martsdataene fra 2026, og Roches milepælsbetalinger falder som planlagt, er der plads til at genvinde en del af 2026-kursfaldene — obesity-markedet er stort nok til mere end to-tre vindere.
Største risiko
Endnu et skuffende datapunkt, der gentager mønstret fra marts og juni 2026, kombineret med at selskabet på sigt kan få behov for at rejse kapital, der udvander eksisterende aktionærer.
Ikke en købs- eller salgsanbefaling — en kortfattet opsummering af min egen vurdering, uddybet i resten af analysen. Se bear/base/bull-scenarierne for spændet bag fair value-tallet.
Kort fortalt: Zealand Pharmas aktie faldt over 30 % på én dag i marts 2026, da fase 2-data for vægttabsmidlet petrelintide viste et gennemsnitligt vægttab på 10,7 % over 42 uger, mod en markedsforventning på 13-20 %. Selskabet gik alligevel videre til fase 3-forsøg sammen med Roche i andet halvår 2026. Det er den binære risiko, jeg tidligere har skrevet om, udfoldet i praksis.
Risiko: Høj: Klinisk-stadie biotekselskab uden stabil indtjening, hvor enkelte forsøgsresultater kan flytte værdiansættelsen markant på én dag.
Kursudvikling, okt. 2025 – okt. 2026-52.9% over perioden
9. okt. 2026238,00 kr.
Før musen hen over grafen (eller tryk på den på mobil) for at se en given dato.
Daglige lukkekurser. Historisk udvikling er ingen garanti for fremtidigt afkast.
232,60 kr.52-ugers interval556,00 kr.
P/E (TTM)5,99
Markedsværdi15,6 mia. DKK
52-ugers høj556,00 kr.
52-ugers lav232,60 kr.
Udbytteafkast0,00%
EPS (TTM)39,17 kr.
Beta0,61
Vægtet fair value-estimat1.206,87 kr.
Aktien handler i dag 80,5% under dette niveau.
Et vægtet gennemsnit af flere uafhængige estimater i stedet for én enkelt, skrøbelig formel — samme grundtanke som at "triangulere" mellem flere værdiansættelsesmetoder (Damodaran), og at en vægtet kombination af flere prognoser typisk slår enhver enkeltprognose (Bates & Granger, 1969). Stadig ikke et kursmål eller en fuld værdiansættelse.
Fundamentalt (residualindkomst-model)38% vægt2.350,20 kr.
Analytikerkonsensus (kursmål)44% vægt408,36 kr.
Markedsanker (P/E 20x)19% vægt783,40 kr.
Fundamentalt estimat ud fra en retfærdiggjort P/E på 60.0x (residualindkomst-model: (ROE − vækst) / (ROE × (afkastkrav − vækst)) — kræver kun ROE, vækst og afkastkrav, ikke en udbytteandel, og bryder derfor ikke sammen for selskaber uden udbytte).
— forudsat vækst: 6.0% p.a. (en bæredygtig vækstrate ud fra ROE og tilbageholdt indtjening (realiseret omsætningsvækst ikke tilgængelig), nedjusteret for at holde modellen inden for fornuftige grænser).
— den rå multipel var ekstrem og er holdt inden for et fornuftsinterval (5-60x).
Analytikerkonsensus indgår som gennemsnitligt kursmål fra 11 analytikere.
Markedsanker: en flad P/E på 20x, brugt som stabiliserende referencepunkt (statistisk "shrinkage" mod markedsgennemsnittet).
Samlet estimat: vægtet gennemsnit af Fundamentalt (residualindkomst-model) (38%), Analytikerkonsensus (kursmål) (44%), Markedsanker (P/E 20x) (19%).
Data fra Yahoo Finance, forsinket. Ikke en anbefaling — kun til orientering.
Fakta og antagelser
Hvad ved vi?
Observerbart, regnskabsbaseret.
Aktien lukkede i 293,20 DKK med en markedsværdi på ca. 20,0 mia. DKK den 9. september 2026.
Selskabets kontant- og værdipapirbeholdning var 14.457 mio. DKK ved udgangen af H1 2026 (30. juni 2026), ned fra 15.109 mio. DKK ved udgangen af 2025.
H1 2026-omsætningen var 4.525 mio. DKK og nettoresultatet 3.524 mio. DKK — begge dele domineret af indregning af Roche-samarbejdets betalinger, ikke tilbagevendende produktsalg, da selskabet endnu ikke har et godkendt produkt på markedet.
Selskabet fastholdt sin guidance for hele 2026: ca. 4,5 mia. DKK i samarbejdsomsætning og 2,7-3,3 mia. DKK i driftsomkostninger (eksklusive andre driftsposter).
Zealand Pharma iværksatte i 2026 et aktietilbagekøbsprogram på 200 mio. dollar og solgte en fremtidig royalty-rettighed til rusfertide til Royalty Pharma for 100 mio. dollar.
Roche-aftalen om petrelintide er struktureret som op til 5,3 mia. dollar i alt til Zealand: 1,65 mia. dollar i forudbetaling (1,4 mia. ved aftalens lukning, 250 mio. over de første to årsdage), op til 1,2 mia. dollar i udviklingsmilepæle — primært knyttet til fase 3-opstart (en milepæl på 575 mio. dollar plus en årsdagsbetaling på 125 mio. dollar) — og op til 2,4 mia. dollar i salgsbaserede milepæle. Roche og Zealand deler overskud/underskud 50/50 ved kommercialisering i USA og Europa; Roche har eneret til resten af verden.
Deutsche Bank hævede i august 2026 sit kursmål til 300 DKK (Hold), mens Jefferies i samme periode nedjusterede til Hold med et kursmål på 320 DKK, ned fra tidligere 505 DKK.
Hvad tror vi?
Vores egne analytiske antagelser — ikke fakta.
Vi tror, at fase 3-forsøgene med petrelintide højst sandsynligt starter som planlagt i H2 2026, men vi tillægger det ikke fuld sikkerhed givet mønstret af negative overraskelser tidligere i 2026.
Vi tror, at markedet allerede har prisfastsat en stor del af den binære risiko ind i den nuværende kurs — vores egen sandsynlighedsvægtede fair value (se scenarierne nedenfor) ligger tæt på både dagskursen og analytikernes kursmål.
Vi tror, at konkurrencen fra Novo Nordisk, Eli Lilly, Viking Therapeutics og Structure Therapeutics gør det sværere for petrelintide at indfri de øverste salgsmilepæler i Roche-aftalen, medmindre tolerabilitetsprofilen viser sig at være en reel kommerciel fordel og ikke kun et forsøgsfund.
Vi tror, at kontantbeholdningen er tilstrækkelig til at finansiere driften de kommende år uden akut behov for kapitalrejsning, medmindre fase 3-opstarten forsinkes markant eller kræver væsentligt mere kapital end ventet.
Zealand Pharma er et af de selskaber, jeg har skrevet om her, hvor teorien om binær risiko er blevet meget konkret i praksis. I marts 2026 faldt aktien over 30 % på én dag, det værste nogensinde for selskabet, og i juni fulgte endnu et fald på 23 %. Det er præcis den type udsving, jeg advarede om, da jeg først skrev om selskabet, bare hurtigere og hårdere, end jeg selv havde forestillet mig.
Hvad der skete i marts og juni 2026
Den 6. marts 2026 offentliggjorde Zealand Pharma og Roche fase 2-data for petrelintide, selskabets amylin-baserede vægttabskandidat. Patienterne tabte i gennemsnit 10,7 % af kropsvægten over 42 uger, mens analytikerne havde forventet et sted mellem 13 og 20 %. Reaktionen var øjeblikkelig: aktien mistede omkring 8,3 mia. danske kroner (svarende til cirka 1,3 mia. dollar) i markedsværdi på én dag.
CEO Adam Steensberg forsvarede resultaterne over for CNBC og pegede på, at forsøget ikke var designet til at maksimere vægttabet, og at markedet fokuserer for meget på det, han kaldte “vægttabs-OL” i stedet for på bivirkningsprofil og langtidsbrug. Det er et argument, jeg forstår, men jeg vælger ikke bare at tage det for pålydende. En placebo-lignende tolerabilitet er værdifuld, men den ændrer ikke ved, at selve vægttabstallet lå under det, markedet havde prissat ind.
I juni 2026 kom endnu et kursfald, denne gang 23 %, udløst af nye sikkerhedsdata præsenteret ved en konference (ADA). Det er anden gang på kort tid, at nyt data har rystet aktien markant, og det er noget jeg tager alvorligt: det er ikke kun ét enkeltstående skuffende forsøg. Det er et mønster af, at nye datapunkter overrasker markedet negativt.
Konkurrencefordel: hvad har Zealand Pharma egentlig?
Selskabets reelle styrke er ikke skala. Det er Novo Nordisk og Eli Lilly milevidt overlegne på kapital og kommerciel infrastruktur. Zealand Pharmas fordel ligger i den peptidbaserede forskningsplatform og evnen til at indgå partnerskaber med større spillere, som Roche-aftalen er et eksempel på. Det er en slags moat, men en skrøbelig én: den afhænger af, at selskabet fortsat kan levere kliniske data, der er gode nok til at retfærdiggøre partnerskaberne. I modsætning til Novo Nordisk, der har en etableret, indtjeningsgenererende forretning at falde tilbage på, har Zealand Pharma reelt kun sin pipeline. Det gør konkurrencefordelen langt mere skrøbelig og langt mere afhængig af, at det næste forsøgsresultat er godt.
Hvad det betyder for mig
Jeg holder Zealand Pharma i den mest usikre ende af det, jeg selv følger, endnu mere end T1 Energy, fordi der her ikke engang er en produktionslinje at pege på, kun forsøgsdata og en partneraftale. ZUPREME-2-resultaterne og opstarten af fase 3 i andet halvår 2026 bliver de næste punkter, jeg selv kigger efter, før jeg justerer min vurdering yderligere.
Som altid: dette er min egen ramme til at forstå selskabet, ikke en konkret købs- eller salgsanbefaling.
Sådan regner jeg selv på det: mine egne antagelser, ikke et kursmål eller en anbefaling. Andre kan rimeligvis nå frem til andre tal.
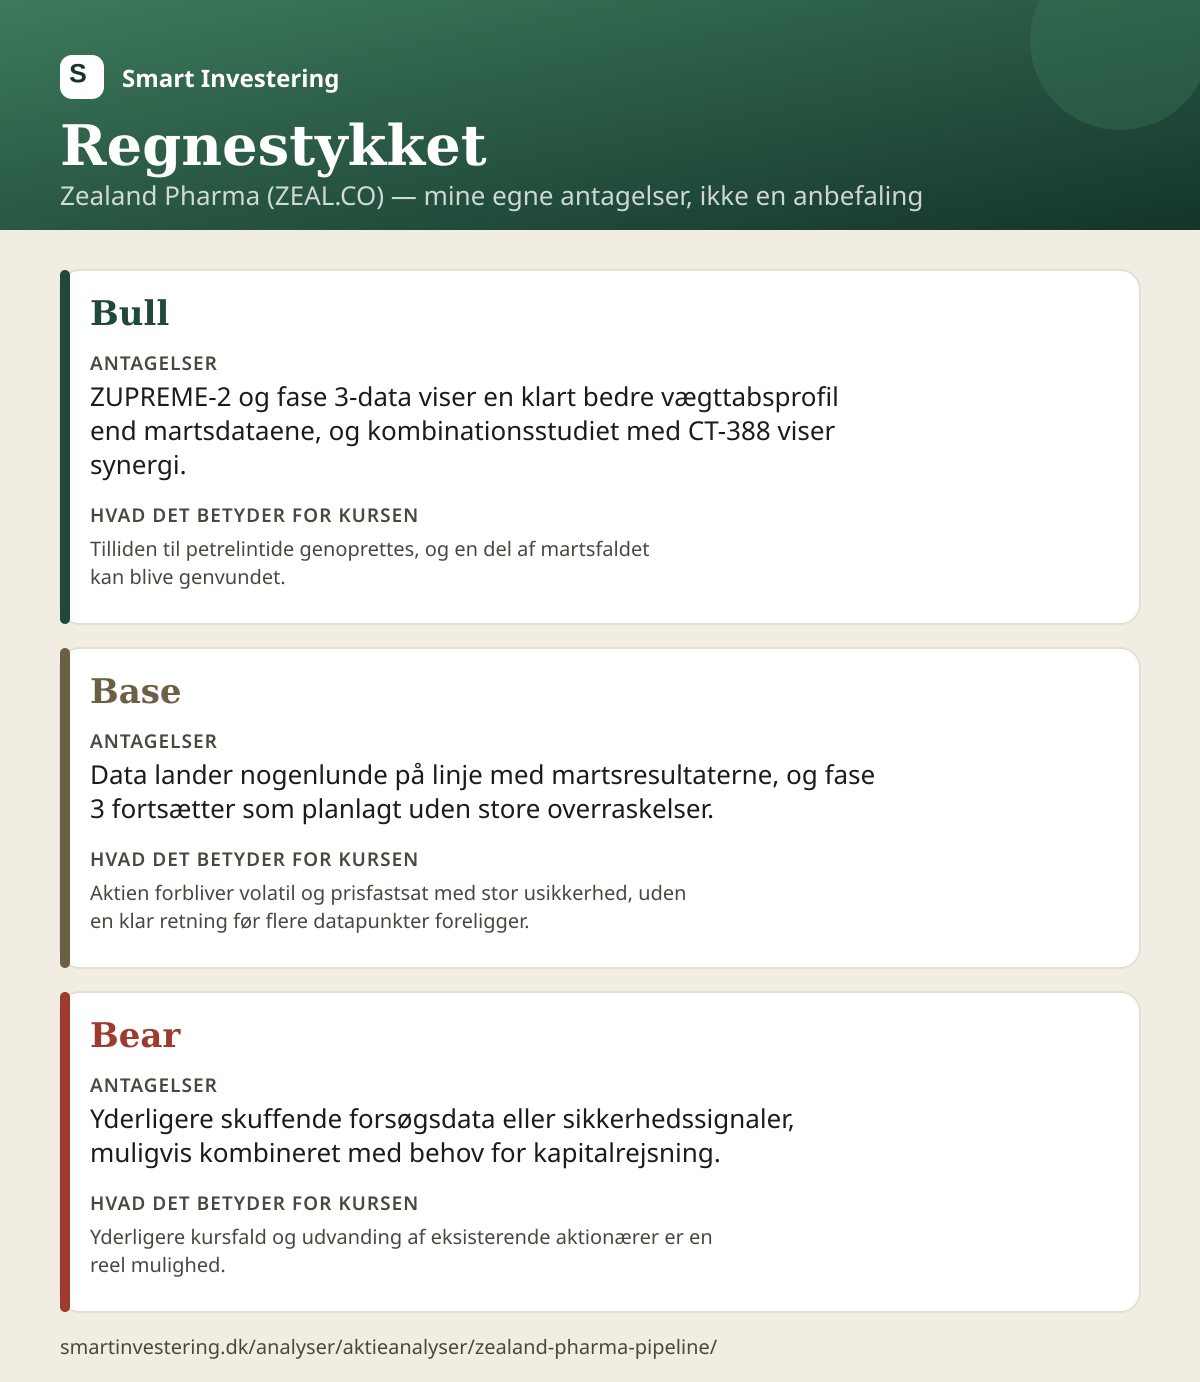
BullDKK 36025% sandsynlighed
Antagelser
ZUPREME-2 og fase 3-data viser en klart bedre vægttabsprofil end martsdataene, fase 3 starter planmæssigt i H2 2026, og en høj andel (skønnet 60 %) af Roches salgsmilepæler (op til 2,4 mia. dollar) indfries efterhånden som petrelintide vinder markedsandel på sin tolerabilitetsprofil.
Hvad det betyder for kursen
Tilliden til petrelintide genoprettes, og en del af 2026-kursfaldene kan blive genvundet. Bemærk at tallet bevidst IKKE lægger selvstændig værdi på den langsigtede 50/50-overskudsdeling med Roche i USA/Europa ud over de kontraktfæstede milepæle — det ville kræve en peak sales-antagelse, vi ikke har et solidt datagrundlag for i dag, så den reelle opside i et rigtig godt scenarie kan være højere end tallet her.
BaseDKK 30545% sandsynlighed
Antagelser
Fase 3 starter som planlagt (skønnet 80 % sandsynlighed), der er omkring 50 % sandsynlighed for, at forsøgene til sidst fører til godkendelse, og givet godkendelse indfries skønsmæssigt 30 % af de resterende salgsmilepæler — i tråd med at petrelintide konkurrerer med bedre afprøvede produkter fra Novo Nordisk og Eli Lilly.
Hvad det betyder for kursen
Denne case svarer nogenlunde til, hvor markedet selv prisfastsætter aktien i dag (293,20 DKK), og ligger tæt på Deutsche Banks kursmål på 300 DKK.
BearDKK 20530% sandsynlighed
Antagelser
Yderligere skuffende forsøgsdata eller sikkerhedssignaler i samme mønster som marts/juni 2026, fase 3-opstarten forsinkes eller reduceres i omfang, og selskabet må rejse kapital på ringere vilkår, hvilket udvander eksisterende aktionærer.
Hvad det betyder for kursen
Yderligere kursfald og udvanding af eksisterende aktionærer er en reel mulighed, i retning af niveauerne set efter kursfaldene i 2026.
VægtetDKK 289100% total
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Scroll sidelæns for at se hele tabellen →
Scenarie
Fair value
Sandsynlighed
Antagelser
Hvad det betyder for kursen
Bull
DKK 360
25%
ZUPREME-2 og fase 3-data viser en klart bedre vægttabsprofil end martsdataene, fase 3 starter planmæssigt i H2 2026, og en høj andel (skønnet 60 %) af Roches salgsmilepæler (op til 2,4 mia. dollar) indfries efterhånden som petrelintide vinder markedsandel på sin tolerabilitetsprofil.
Tilliden til petrelintide genoprettes, og en del af 2026-kursfaldene kan blive genvundet. Bemærk at tallet bevidst IKKE lægger selvstændig værdi på den langsigtede 50/50-overskudsdeling med Roche i USA/Europa ud over de kontraktfæstede milepæle — det ville kræve en peak sales-antagelse, vi ikke har et solidt datagrundlag for i dag, så den reelle opside i et rigtig godt scenarie kan være højere end tallet her.
Base
DKK 305
45%
Fase 3 starter som planlagt (skønnet 80 % sandsynlighed), der er omkring 50 % sandsynlighed for, at forsøgene til sidst fører til godkendelse, og givet godkendelse indfries skønsmæssigt 30 % af de resterende salgsmilepæler — i tråd med at petrelintide konkurrerer med bedre afprøvede produkter fra Novo Nordisk og Eli Lilly.
Denne case svarer nogenlunde til, hvor markedet selv prisfastsætter aktien i dag (293,20 DKK), og ligger tæt på Deutsche Banks kursmål på 300 DKK.
Bear
DKK 205
30%
Yderligere skuffende forsøgsdata eller sikkerhedssignaler i samme mønster som marts/juni 2026, fase 3-opstarten forsinkes eller reduceres i omfang, og selskabet må rejse kapital på ringere vilkår, hvilket udvander eksisterende aktionærer.
Yderligere kursfald og udvanding af eksisterende aktionærer er en reel mulighed, i retning af niveauerne set efter kursfaldene i 2026.
Vægtet
DKK 289
100%
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Hvor følsom er værdiansættelsen?
Fair value er ikke ét fast tal — det er resultatet af nogle få centrale antagelser. Tabellen viser, hvad sandsynlighed for gennemført fase 3 og godkendelse og andel af roches salgsmilepæle (op til 2,4 mia. usd), der indfries givet godkendelse hver især betyder for resultatet, alt andet lige. Små ændringer i antagelserne kan give overraskende store udsving i fair value; det er en egenskab ved modellen, ikke et tegn på, at et enkelt tal i tabellen er "det rigtige".
Rækker Sandsynlighed for gennemført fase 3 og godkendelse·Kolonner Andel af Roches salgsmilepæle (op til 2,4 mia. USD), der indfries givet godkendelse
Scroll sidelæns for at se hele tabellen →
Sandsynlighed for gennemført fase 3 og godkendelse \ Andel af Roches salgsmilepæle (op til 2,4 mia. USD), der indfries givet godkendelse
15%
30%
45%
60%
20%
DKK 270
DKK 275
DKK 285
DKK 290
35%
DKK 280
DKK 290
DKK 300
DKK 310
50%
DKK 290
DKK 305
DKK 320
DKK 335
65%
DKK 300
DKK 320
DKK 340
DKK 360
Fremhævet celle er min base case.
Modellen tager udgangspunkt i kontantbeholdningen pr. aktie (ca. 213 DKK, baseret på 14.457 mio. DKK i kontanter/værdipapirer ved udgangen af H1 2026 og ca. 68 mio. aktier) og lægger en risikojusteret værdi af Roche-aftalens resterende, kontraktfæstede milepæle oveni. Fase 3-opstartsmilepælen (575 mio. dollar plus en 125 mio. dollar årsdagsbetaling) holdes fast på 80 % sandsynlighed i hele tabellen, mens de to akser varierer sandsynligheden for, at fase 3 til sidst lykkes og fører til godkendelse (rækker), og hvor stor en andel af de resterende salgsmilepæler (kolonner) der reelt indfries, givet godkendelse. Beløbene omregnes til DKK til ca. 6,4 DKK/USD og gives en samlet, fast tidsværdi-rabat på 15 % for at afspejle, at milepælene falder over flere år. Base case (fremhævet, 50 %/30 %) svarer til ca. 305 DKK — tæt på både dagskursen og Deutsche Banks kursmål. Tabellen holder bevidst kontantbeholdning og aktieantal fast for at isolere den kliniske/kommercielle usikkerhed; bear-scenariet i tabellen ovenfor ligger lavere end det svageste hjørne her, fordi det også indregner risikoen for en udvandende kapitalrejsning, som denne tabel ikke varierer. Det er en forenklet, gennemsigtig tilnærmelse, ikke en præcis discounted cash flow-model, og den udelader bevidst værdien af den langsigtede 50/50-overskudsdeling med Roche i USA/Europa.
Hvordan den ligger relativt til alternativer
Er selskabet attraktivt i absolutte termer — og relativt til andre steder, pengene kunne placeres?
Novo Nordisk (NVO)
P/E~11-12x (historisk gennemsnit ~28x)
VækstObesity-salg op ~22 %, men samlet guidance nedjusteret for 2026
Driftsmargin~42,5% (Q2 2026)
Netto kontant/gældMarkedsværdi ca. 200 mia. dollar — etableret, profitabel forretning, ikke afhængig af én pipeline-milepæl
Markant billigere end sit eget historiske gennemsnit, hvilket viser at hele GLP-1-sektoren er under pres lige nu, ikke kun Zealand.
Viking Therapeutics (VKTX)
P/EIkke meningsfuldt (klinisk stadie)
VækstIngen kommerciel omsætning endnu
Netto kontant/gældNetto-kontant, ca. 502 mio. dollar pr. 30. juni 2026; markedsværdi ca. 4,1 mia. dollar
Konkurrerende dual GIP/GLP-1-kandidat med stærke tidlige data. En direkte konkurrent om investorkapital.
Structure Therapeutics (GPCR)
P/EIkke meningsfuldt (klinisk stadie)
VækstIngen kommerciel omsætning endnu
Netto kontant/gældNetto-kontant, ca. 1,34 mia. dollar pr. 30. juni 2026; markedsværdi ca. 3,4 mia. dollar
Oral GLP-1-kandidat i en tidligere klinisk fase end petrelintide. Selskabet oplyser selv, at kontantbeholdningen rækker til udgangen af 2028 på nuværende forbrug — en længere runway end Zealand kan dokumentere på samme måde.
Zealand Pharma (ZEAL)
P/EIkke meningsfuldt (klinisk stadie)
VækstIngen kommerciel omsætning endnu
Netto kontant/gældNetto-kontant, 14.457 mio. DKK (~213 DKK/aktie) pr. 30. juni 2026; markedsværdi ca. 20,0 mia. DKK
P/E giver ikke rigtig mening for et selskab uden stabil indtjening. Værdien afhænger af forsøgsdata, ikke kvartalsregnskaber.
Scroll sidelæns for at se hele tabellen →
Selskab
P/E
Vækst
Driftsmargin
Netto kontant/gæld
Note
Novo Nordisk (NVO)
~11-12x (historisk gennemsnit ~28x)
Obesity-salg op ~22 %, men samlet guidance nedjusteret for 2026
~42,5% (Q2 2026)
Markedsværdi ca. 200 mia. dollar — etableret, profitabel forretning, ikke afhængig af én pipeline-milepæl
Markant billigere end sit eget historiske gennemsnit, hvilket viser at hele GLP-1-sektoren er under pres lige nu, ikke kun Zealand.
Viking Therapeutics (VKTX)
Ikke meningsfuldt (klinisk stadie)
Ingen kommerciel omsætning endnu
–
Netto-kontant, ca. 502 mio. dollar pr. 30. juni 2026; markedsværdi ca. 4,1 mia. dollar
Konkurrerende dual GIP/GLP-1-kandidat med stærke tidlige data. En direkte konkurrent om investorkapital.
Structure Therapeutics (GPCR)
Ikke meningsfuldt (klinisk stadie)
Ingen kommerciel omsætning endnu
–
Netto-kontant, ca. 1,34 mia. dollar pr. 30. juni 2026; markedsværdi ca. 3,4 mia. dollar
Oral GLP-1-kandidat i en tidligere klinisk fase end petrelintide. Selskabet oplyser selv, at kontantbeholdningen rækker til udgangen af 2028 på nuværende forbrug — en længere runway end Zealand kan dokumentere på samme måde.
Zealand Pharma (ZEAL)
Ikke meningsfuldt (klinisk stadie)
Ingen kommerciel omsætning endnu
–
Netto-kontant, 14.457 mio. DKK (~213 DKK/aktie) pr. 30. juni 2026; markedsværdi ca. 20,0 mia. DKK
P/E giver ikke rigtig mening for et selskab uden stabil indtjening. Værdien afhænger af forsøgsdata, ikke kvartalsregnskaber.
Cirka-tal på udgivelses-/opdateringstidspunktet, egen sammenstilling — ikke live data. Tjek altid aktuelle nøgletal, før du sammenligner selskaberne selv.
Det jeg holder øje med fremad
Andet halvår 2026ZUPREME-2 fase 2-topline-resultater
Andet halvår 2026Opstart af fase 3-forsøg med Roche (petrelintide)
Igangsat andet kvartal 2026Fase 2-forsøg med kombinationen petrelintide + Roches CT-388
Roche gik videre til fase 3 sammen med Zealand på trods af de skuffende fase 2-tal, hvilket signalerer, at partneren fortsat tror på produktet.
Petrelintide undersøges nu både som monoterapi og i kombination med Roches CT-388 (GLP-1/GIP), en tilgang der giver selskabet to potentielle veje til succes i stedet for én.
CEO Adam Steensberg har peget på, at fase 2-forsøget ikke var designet til at maksimere vægttab, og at bivirkningsprofilen (placebo-lignende tolerabilitet) er en reel styrke, markedet undervurderede i sin første reaktion.
Fase 2-data i marts 2026 viste 10,7 % vægttab over 42 uger mod en forventning på 13-20 %: en reel, målt underperformance, ikke kun markedets fortolkning.
Aktien har haft flere af sine værste handelsdage nogensinde i 2026, blandt andet endnu et fald på 23 % i juni på baggrund af nye sikkerhedsdata.
Konkurrencen er ekstrem: Novo Nordisk og Eli Lilly har langt større kapital og kommercielle organisationer, og konkurrenter som Viking Therapeutics og Structure Therapeutics har vist konkurrencedygtige data i samme periode.
Som klinisk-stadie selskab er udvanding af eksisterende aktionærer en reel risiko, hvis udviklingen trækker ud eller kræver mere kapital.
ZUPREME-2-resultaterne, der ventes i andet halvår 2026 (det næste konkrete datapunkt der kan bekræfte eller så yderligere tvivl om profilen).
Opstarten af fase 3-forsøgene med Roche i andet halvår 2026, og om de designes anderledes end fase 2 for at adressere de svage punkter.
Selskabets finansielle stilling efter kursfaldene, og om der bliver behov for at rejse mere kapital.
Hvordan konkurrerende data fra Viking Therapeutics og Structure Therapeutics udvikler sig, da de konkurrerer om samme investorkapital og til dels samme kliniske niche.
Hvis ZUPREME-2 eller fase 3-data gentager samme mønster som martsforsøget, altså vægttab under markedets forventning, tager jeg det som bekræftelse på, at petrelintide reelt underperformer konkurrenterne, ikke bare at forsøget var forkert designet.
Hvis Roche reducerer sit engagement eller udskyder fase 3-opstarten, er det et stærkt negativt signal om partnerens egen tillid til produktet.
Hvis selskabet må rejse kapital på markant ringere vilkår end tidligere, tager jeg det som tegn på, at markedet har mistet tillid til tidslinjen.
Hvad får os til at ændre mening?
Vi bliver mere positive hvis
Fase 3-forsøgene med petrelintide starter som planlagt i H2 2026 og udløser milepælsbetalingen på 575 mio. dollar (plus 125 mio. dollar i årsdagsbetaling) fra Roche.
ZUPREME-2 eller kombinationsstudiet med CT-388 viser en vægttabsprofil, der er tydeligt bedre end martsdataene fra 2026.
Roche viser fortsat eller øget tillid til produktet, fx ved at fremrykke milepæle eller udvide samarbejdet.
Selskabet fastholder eller styrker sin kontantposition uden at måtte rejse udvandende kapital.
Vi bliver mere negative hvis
Fase 3-opstarten forsinkes eller reduceres i omfang, eller Roche nedjusterer sit engagement i samarbejdet.
Nye forsøgs- eller sikkerhedsdata gentager mønstret fra marts og juni 2026 med skuffende resultater.
Selskabet må rejse kapital på ringere vilkår end i dag, hvilket udvander eksisterende aktionærer.
Konkurrenter som Viking Therapeutics eller Structure Therapeutics viser klart overlegne data, der gør petrelintides tolerabilitetsfordel mindre kommercielt relevant.
Kontantbeholdningen falder markant hurtigere end guidance antyder, uden tilsvarende milepælsindtægter fra Roche.
Investor Scorecard
Et hurtigt overblik, ikke en matematisk sandhed — hver score er min egen vurdering, begrundet i 1-2 konkrete observationer.
Forretningskvalitet4,0/10
Intet godkendt, kommercielt produkt endnu — værdien afhænger næsten udelukkende af, at petrelintide lykkes i klinikken og hos Roche som partner.
Konkurrencefordel5,0/10
Den peptidbaserede forskningsplatform og Roche-partnerskabet (op til 5,3 mia. dollar) er en reel styrke, men fordelen er skrøbelig, fordi den afhænger af fortsat gode forsøgsdata, i modsætning til Novo Nordisk og Eli Lillys etablerede kommercielle moats.
Vækst6,0/10
Potentialet er stort (det globale obesity-marked), men uden kommerciel omsætning endnu er 'vækst' reelt et spørgsmål om forsøgs- og milepælsfremdrift, ikke omsætningstal.
Profitabilitet2,0/10
H1 2026-overskuddet på 3.524 mio. DKK var drevet af engangsindregning af Roche-samarbejdets betalinger, ikke tilbagevendende produktsalg — selskabet har ingen stabil indtjening at pege på.
Balance6,0/10
14.457 mio. DKK i kontanter og værdipapirer ved udgangen af H1 2026 giver en solid pengekiste, men den er under pres fra fortsatte driftsomkostninger (2,7-3,3 mia. DKK guidance for 2026) og et 200 mio. dollar tilbagekøbsprogram, uden tilbagevendende omsætning til at finansiere det.
Valuation5,0/10
Vores sandsynlighedsvægtede fair value (se scenarierne) ligger tæt på både dagskursen (293,20 DKK) og Deutsche Banks kursmål (300 DKK) — aktien fremstår hverken tydeligt billig eller dyr ud fra vores model.
Kapitalallokering5,0/10
Et aktietilbagekøb på 200 mio. dollar midt i en periode med reel binær klinisk risiko er en omdiskuteret prioritering, men royalty-salget af rusfertide til Royalty Pharma viser også vilje til at monetisere ikke-kerneaktiver.
Risiko3,0/10
To kursfald på over 20 % inden for få måneder i 2026 (marts og juni) illustrerer den reelle binære risiko i et klinisk-stadie selskab uden kommercielt produkt.
Samlet4,5/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af faktorerne ovenfor.
Scroll sidelæns for at se hele tabellen →
Faktor
Score
Begrundelse
Forretningskvalitet
4,0/10
Intet godkendt, kommercielt produkt endnu — værdien afhænger næsten udelukkende af, at petrelintide lykkes i klinikken og hos Roche som partner.
Konkurrencefordel
5,0/10
Den peptidbaserede forskningsplatform og Roche-partnerskabet (op til 5,3 mia. dollar) er en reel styrke, men fordelen er skrøbelig, fordi den afhænger af fortsat gode forsøgsdata, i modsætning til Novo Nordisk og Eli Lillys etablerede kommercielle moats.
Vækst
6,0/10
Potentialet er stort (det globale obesity-marked), men uden kommerciel omsætning endnu er 'vækst' reelt et spørgsmål om forsøgs- og milepælsfremdrift, ikke omsætningstal.
Profitabilitet
2,0/10
H1 2026-overskuddet på 3.524 mio. DKK var drevet af engangsindregning af Roche-samarbejdets betalinger, ikke tilbagevendende produktsalg — selskabet har ingen stabil indtjening at pege på.
Balance
6,0/10
14.457 mio. DKK i kontanter og værdipapirer ved udgangen af H1 2026 giver en solid pengekiste, men den er under pres fra fortsatte driftsomkostninger (2,7-3,3 mia. DKK guidance for 2026) og et 200 mio. dollar tilbagekøbsprogram, uden tilbagevendende omsætning til at finansiere det.
Valuation
5,0/10
Vores sandsynlighedsvægtede fair value (se scenarierne) ligger tæt på både dagskursen (293,20 DKK) og Deutsche Banks kursmål (300 DKK) — aktien fremstår hverken tydeligt billig eller dyr ud fra vores model.
Kapitalallokering
5,0/10
Et aktietilbagekøb på 200 mio. dollar midt i en periode med reel binær klinisk risiko er en omdiskuteret prioritering, men royalty-salget af rusfertide til Royalty Pharma viser også vilje til at monetisere ikke-kerneaktiver.
Risiko
3,0/10
To kursfald på over 20 % inden for få måneder i 2026 (marts og juni) illustrerer den reelle binære risiko i et klinisk-stadie selskab uden kommercielt produkt.
Samlet
4,5/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af rækkerne ovenfor.
Ofte stillede spørgsmål
Hvad handler denne Zealand Pharma-analyse om?
Aktien styrtdykkede over 30 % i marts 2026, og igen 23 % i juni. Her er hvad forsøgsdataene faktisk viste, og hvordan jeg vurderer selskabet efter.
Hvad er senest opdateret i analysen af Zealand Pharma?
Se opdatering: Zealand Pharma faldt, selvom survodutide ramte sine mål: 18 % stoppede på grund af bivirkninger
Er dette en anbefaling om at købe eller sælge ZEAL.CO?
Nej. Det er min egen analyse og mine egne noter som privat investor, ikke individuel investeringsrådgivning eller en anbefaling. De konkrete beslutninger er altid dine egne.
Bemærk: Dette indlæg er alene til oplysning og udgør ikke individuel investeringsrådgivning eller en anbefaling om at købe eller sælge et bestemt værdipapir. Historisk afkast er ingen garanti for fremtidigt afkast.