T1 Energy: solcelle-satsningen der lige nu taber penge, mens den bygger
Udgivet 10. juni 2026 kl. 15.12 · Opdateret 9. september 2026 kl. 16.30: Tilføjet Q2 2026-regnskabstal, opdateret capex for G2_Austin-udvidelsen og en sammenligning med First Solar og Canadian Solar. Opdateret til SmartInveserings nye analyseframework: Investment Snapshot, fakta-vs-antagelser, kapitalafkast-regnestykke for G2_Austin, tallastet bull/base/bear-værdiansættelse baseret på selskabets eget 2027-EBITDA-mål, følsomhedstabel, retningsopdelte triggerpunkter og et Investor Scorecard. Aktuel kurs, markedsværdi og likviditetstal opdateret pr. 9. september 2026. · 9 min. læsning
T1 ENERGYNeutral
Fair value (base case)≈ $6
Tidshorisont1-3 år
Forretningskvalitet
3/10
Vækst
7/10
Valuation
5/10
Risiko
2/10
Største mulighed
Hvis 2026-produktionen rammer den høje ende af 3,1-4,2 GW, og G2_Austin når fuld cellekapacitet i 2027 som ledelsen sigter mod, kan selskabet nærme sig sit eget mål om 375-450 mio. dollar i justeret EBITDA i 2027 og blive priset som en vækstcase frem for en overlevelsescase.
Største risiko
Selskabet brugte 103 mio. dollar i driftslikviditet i første halvår 2026 og havde kun 79,1 mio. dollar i ikke-reserveret kontantbeholdning ved udgangen af juni, hvilket øger risikoen for at skulle rejse mere kapital og udvande eksisterende aktionærer.
Ikke en købs- eller salgsanbefaling — en kortfattet opsummering af min egen vurdering, uddybet i resten af analysen. Se bear/base/bull-scenarierne for spændet bag fair value-tallet.
Kort fortalt: T1 Energy er et lille, hurtigt voksende amerikansk solcelleselskab, der endnu ikke tjener penge. Q2 2026 viste et udvidet underskud og en fabriksudvidelse i Texas, der blev 20 % dyrere end budgetteret, men også stigende produktion og en amerikansk handelspolitik, der lige nu arbejder for indenlandske producenter. Det er en satsning på eksekvering, ikke en etableret forretning.
Risiko: Høj: Lille, nyere selskab med underskud, gældsfinansieret ekspansion og stor følsomhed over for amerikansk handels- og klimapolitik.
T1 Energys officielle regnskabsopkald for første kvartal 2026, hvor ledelsen selv gennemgår produktionsplaner og økonomien i udvidelsen. Et mindre selskab som T1 bliver sjældent dækket bredt i pressen, så jeg linker direkte til deres egen præsentation.
Kursudvikling, okt. 2025 – okt. 2026-8.3% over perioden
12. okt. 20263,21 US$
Før musen hen over grafen (eller tryk på den på mobil) for at se en given dato.
Daglige lukkekurser. Historisk udvikling er ingen garanti for fremtidigt afkast.
2,52 US$52-ugers interval12,49 US$
Markedsværdi961 mio. USD
52-ugers høj12,49 US$
52-ugers lav2,52 US$
Udbytteafkast0,00%
EPS (TTM)-1,68 US$
Beta2,37
Data fra Yahoo Finance, forsinket. Ikke en anbefaling — kun til orientering.
Fakta og antagelser
Hvad ved vi?
Observerbart, regnskabsbaseret.
Q2 2026-omsætningen var 245-255 mio. dollar på omkring 835 MW leverede moduler, med et nettounderskud fra fortsatte aktiviteter på 34-37 mio. dollar.
Capex til G2_Austin Phase 1 er revideret fra 425 til 510 mio. dollar, en stigning på 20 %, ifølge selskabets egen 8-K-meddelelse.
Amerikanske IEEPA-toldrefusioner gav selskabet omkring 24,4 mio. dollar i Q2 2026 alene, uden hvilke justeret EBITDA havde set endnu svagere ud.
Ved udgangen af juni 2026 havde selskabet 79,1 mio. dollar i ikke-reserveret kontantbeholdning (156,4 mio. dollar inklusive reserveret kontant), ned fra 270,8 mio. dollar i samlet kontantbeholdning ved årets start. Driftslikviditeten var negativ med 103 mio. dollar i første halvår.
Konvertible obligationer mere end fordobledes til omkring 329,0 mio. dollar i løbet af første halvår 2026, blandt andet via en placering på 120 mio. dollar øremærket som brobygningsfinansiering til G2_Austin. Egenkapitalen faldt til 201,8 mio. dollar fra 250,4 mio. dollar ved årsskiftet.
Selskabet guider selv mod 375-450 mio. dollar i justeret EBITDA for 2027, når G2_Austin ramper op, og mod 650-700 mio. dollar i justeret EBITDA på tværs af G1_Dallas og G2_Austin samlet på længere sigt. Første celleproduktion ved G2_Austin ventes i Q1 2027.
Pr. 9. september 2026 handlede aktien omkring 4,81 dollar, svarende til en markedsværdi på cirka 1,42 mia. dollar og cirka 295 mio. udestående aktier.
Hvad tror vi?
Vores egne analytiske antagelser — ikke fakta.
Vi tror, at IEEPA-toldrefusionerne fortsat vil understøtte indtjeningen på kort sigt, men vi ser dem som en politisk, ikke strukturel fordel, der kan ændre sig med et enkelt lovforslag.
Vi tror, at selskabet med det nuværende cash burn-tempo sandsynligvis får behov for at rejse yderligere kapital i løbet af 2026-2027, hvilket kan udvande eksisterende aktionærer.
Vi tror, at 2027-EBITDA-målet er ambitiøst, fordi det forudsætter, at G2_Austin rammer den nye tidsplan og det reviderede budget efter allerede én budgetoverskridelse på 20 %.
Vi tror, at markedets nuværende, lave prisfastsættelse i vid udstrækning afspejler skepsis om, hvorvidt selskabet reelt kan indfri sin egen guidance, snarere end at markedet har overset en åbenlys mulighed.
T1 Energy offentliggjorde i sommeren 2026 foreløbige tal for andet kvartal: 245-255 mio. dollar i omsætning på omkring 835 MW leverede moduler, men også et nettounderskud på 34-37 mio. dollar. Samtidig blev selskabets store fabriksudvidelse i Austin, Texas, 20 % dyrere end oprindeligt budgetteret. Det er den slags tal, der holder selskabet i den mest risikable ende af det, jeg selv følger, og som jeg synes er værd at se nærmere på, i stedet for bare at gentage den generelle historie om amerikansk solenergi.
Q2 2026 i tal
Justeret EBITDA lå på mellem minus 11,5 og minus 14,5 mio. dollar i kvartalet, og det tal er eksklusive omkring 24,4 mio. dollar i refusioner fra amerikanske IEEPA-toldregler. Med andre ord: uden den politisk bestemte toldrefusion havde billedet set endnu dårligere ud. Det er en detalje, jeg synes er vigtig at få med, for den bliver let overset, hvis man kun kigger på topline-omsætningen.
Til gengæld er produktionssiden det, der giver mig mest håb. Selskabet venter, at 2026-produktionen lander i den høje ende af det tidligere udmeldte spænd på 3,1-4,2 GW, og at Q3 og Q4 2026 overgår Q2 i produktion. Det hænger blandt andet sammen med, at T1 er i gang med at kvalificere internationale cellu-leverandører til G1_Dallas-fabrikken, hvilket burde lette noget af presset på forsyningskæden.
Fabriksudvidelsen i Austin bliver dyrere
Den nyhed, der fik mig til at opdatere denne analyse, er prisstigningen på G2_Austin Phase 1: fra oprindeligt budgetterede 425 mio. dollar til nu 510 mio. dollar, en stigning på 20 %. Begrundelsen er ikke unik for T1: det texanske marked for datacenter-byggeri er lige nu så varmt, at det presser løn- og materialeomkostninger op for alle, der bygger noget større i delstaten, T1 inklusive. Det er en påmindelse om, at eksekveringsrisiko ikke kun handler om, hvad selskabet selv gør rigtigt eller forkert. Det handler også om det lokale marked, de bygger i.
Konkurrencefordel: hvad er det, T1 egentlig har?
Det er her, jeg synes T1 Energy adskiller sig mest fra en typisk vækstaktie. Selskabets fordel er ikke en teknologi, ingen unik patentportefølje eller netværkseffekt, det er at være en amerikansk producent på det rigtige tidspunkt i forhold til amerikansk industripolitik. IEEPA-toldrefusionerne og de brede incitamenter for indenlandsk produceret udstyr er reelt en stor del af, hvad der lige nu holder T1 (og konkurrenter som Canadian Solar) oven vande. Det er en anden slags “moat” end den, jeg normalt leder efter. Den er politisk, ikke strukturel, og den kan i princippet ændre sig med et enkelt lovforslag. Det gør mig mere forsigtig, end jeg ville være over for et selskab med en mere traditionel konkurrencefordel.
Sammenlignet med First Solar, som er det etablerede, profitable amerikanske solcelleselskab med en nettomargin omkring 29 %, er T1 stadig i en tidlig, kapitaltung fase. Det er ikke nødvendigvis et argument imod T1. Mange selskaber har set sådan ud, før de blev til noget større, men det er grunden til, at jeg vejer det som en markant mere spekulativ position end for eksempel Alphabet.
Hvad det betyder for mig
T1 Energy er, for mig, en aktie hvor eksekvering og politik betyder mere end i noget andet, jeg følger. Jeg lægger stor vægt på, om G2_Austin holder det nye budget, og om produktionen rent faktisk rammer den høje ende af guidancen. Går det galt på begge fronter samtidig, er det et selskab, der stadig skal bevise, at det kan overleve som en selvstændig, profitabel forretning, ikke kun vokse i omsætning.
Denne gennemgang beskriver forretningsdynamikker og risikofaktorer generelt, og skal ikke opfattes som en anbefaling om at investere i aktien.
Kan investeringen betale sig?
T1 Energy har hævet det budgetterede capex til G2_Austin Phase 1-cellefabrikken i Texas fra 425 til 510 mio. dollar. Det rejser et naturligt spørgsmål: hvor meget ekstra driftsresultat skal denne ene fabrik skabe, for at investeringen betaler sig ved forskellige afkastkrav? Tallet dækker kun G2_Austin Phase 1, ikke selskabets øvrige G1_Dallas-fabrik eller en eventuel Phase 2-udvidelse. Det er ikke en forudsigelse, kun et sanity check på kapitalallokeringen.
Samlet kapitalinvestering (G2_Austin Phase 1 (revideret budget, 2026)): $0,5 mia.
Målafkast (ROIC)
Nødvendigt ekstra årligt driftsresultat
10%
$0,1 mia.
15%
$0,1 mia.
20%
$0,1 mia.
Dette er ikke en forudsigelse om, hvad selskabet rent faktisk vil levere — det er et regnestykke, der viser, hvor meget ekstra indtjening kapitalinvesteringen skal skabe, for at forskellige afkastniveauer er realistiske. Jo højere målafkast, jo mere skal selskabets fremtidige indtjening løftes, for at investeringen var det værd.
Sådan regner jeg selv på det: mine egne antagelser, ikke et kursmål eller en anbefaling. Andre kan rimeligvis nå frem til andre tal.
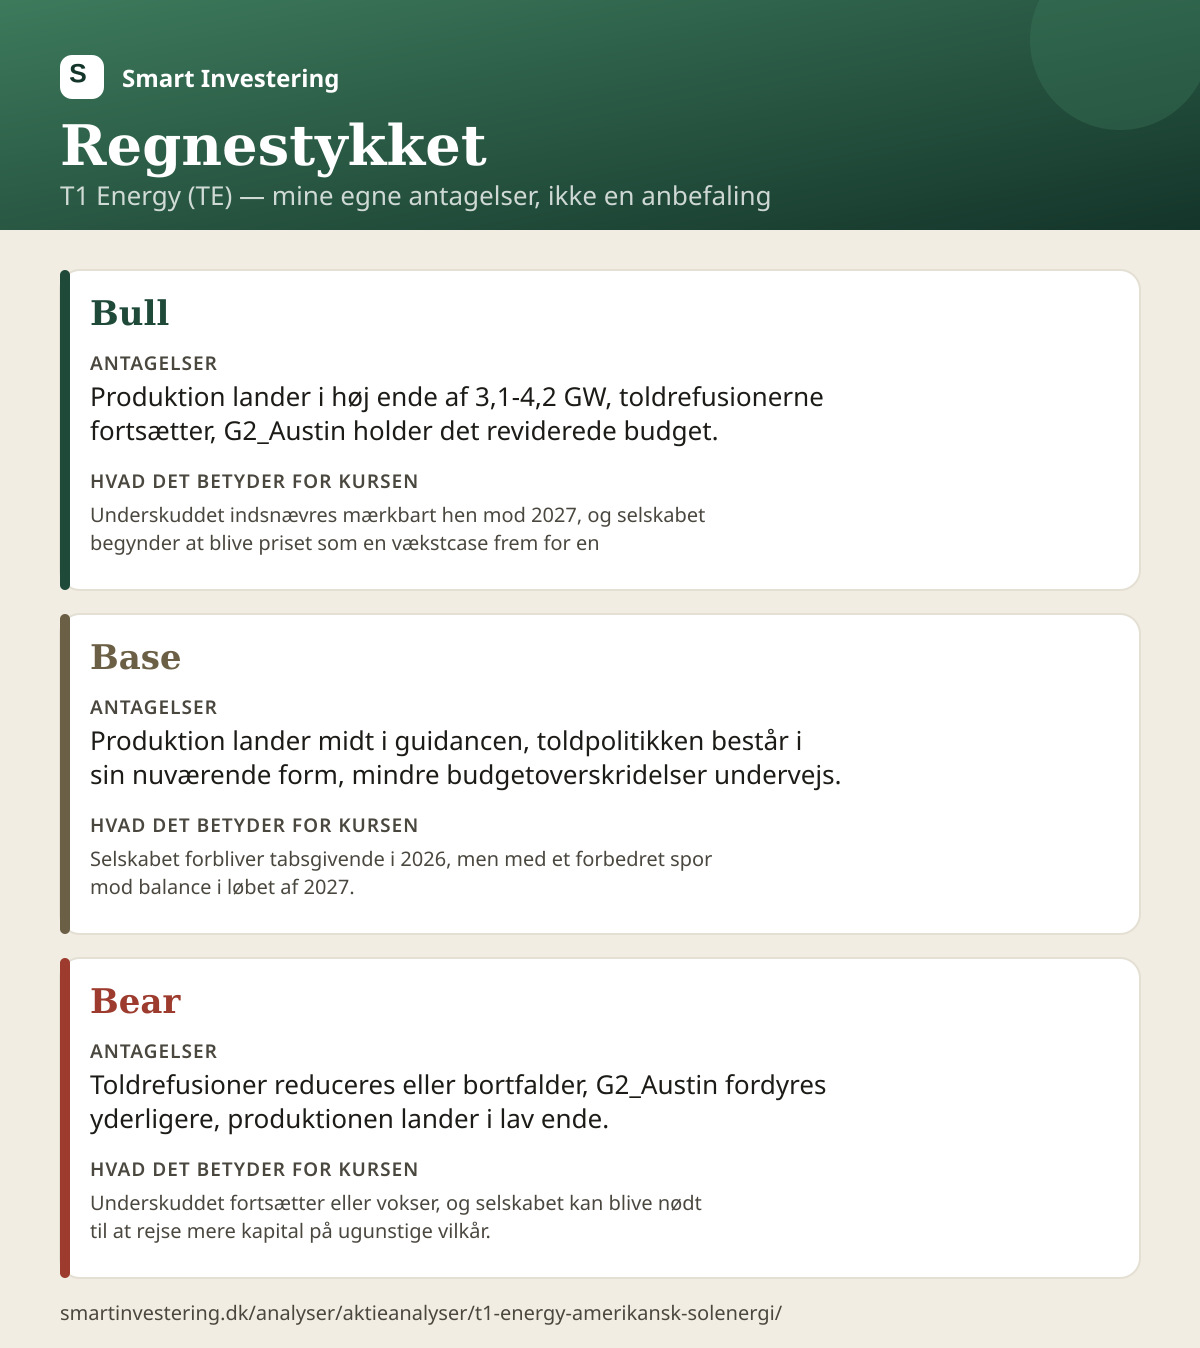
Bull$1020% sandsynlighed
Antagelser
Produktion lander i høj ende af 3,1-4,2 GW, toldrefusionerne fortsætter, G2_Austin holder det reviderede budget, og 2027 justeret EBITDA rammer den høje ende af selskabets eget mål (450 mio. dollar), værdiansat til en exit-multipel omkring 8x EV/EBITDA i takt med at markedet bliver mere overbevist om eksekveringen.
Hvad det betyder for kursen
Underskuddet indsnævres mærkbart hen mod 2027, og selskabet begynder at blive priset som en vækstcase frem for en overlevelsescase.
Base$645% sandsynlighed
Antagelser
Produktion lander midt i guidancen, toldpolitikken består i sin nuværende form, mindre budgetoverskridelser undervejs, og 2027 justeret EBITDA lander nær den lave ende af selskabets eget mål (375 mio. dollar), værdiansat til en fortsat forsigtig exit-multipel omkring 6x EV/EBITDA.
Hvad det betyder for kursen
Selskabet forbliver tabsgivende i 2026, men med et forbedret spor mod balance i løbet af 2027.
Bear$135% sandsynlighed
Antagelser
Toldrefusioner reduceres eller bortfalder, G2_Austin fordyres eller forsinkes yderligere, produktionen lander i lav ende, og 2027 justeret EBITDA lander markant under selskabets eget mål (omkring 150 mio. dollar), værdiansat til en skeptisk exit-multipel omkring 4x EV/EBITDA.
Hvad det betyder for kursen
Underskuddet fortsætter eller vokser, og selskabet kan blive nødt til at rejse mere kapital på ugunstige vilkår, med reel udvandingsrisiko for eksisterende aktionærer.
Vægtet$5100% total
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Scroll sidelæns for at se hele tabellen →
Scenarie
Fair value
Sandsynlighed
Antagelser
Hvad det betyder for kursen
Bull
$10
20%
Produktion lander i høj ende af 3,1-4,2 GW, toldrefusionerne fortsætter, G2_Austin holder det reviderede budget, og 2027 justeret EBITDA rammer den høje ende af selskabets eget mål (450 mio. dollar), værdiansat til en exit-multipel omkring 8x EV/EBITDA i takt med at markedet bliver mere overbevist om eksekveringen.
Underskuddet indsnævres mærkbart hen mod 2027, og selskabet begynder at blive priset som en vækstcase frem for en overlevelsescase.
Base
$6
45%
Produktion lander midt i guidancen, toldpolitikken består i sin nuværende form, mindre budgetoverskridelser undervejs, og 2027 justeret EBITDA lander nær den lave ende af selskabets eget mål (375 mio. dollar), værdiansat til en fortsat forsigtig exit-multipel omkring 6x EV/EBITDA.
Selskabet forbliver tabsgivende i 2026, men med et forbedret spor mod balance i løbet af 2027.
Bear
$1
35%
Toldrefusioner reduceres eller bortfalder, G2_Austin fordyres eller forsinkes yderligere, produktionen lander i lav ende, og 2027 justeret EBITDA lander markant under selskabets eget mål (omkring 150 mio. dollar), værdiansat til en skeptisk exit-multipel omkring 4x EV/EBITDA.
Underskuddet fortsætter eller vokser, og selskabet kan blive nødt til at rejse mere kapital på ugunstige vilkår, med reel udvandingsrisiko for eksisterende aktionærer.
Vægtet
$5
100%
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Hvor følsom er værdiansættelsen?
Fair value er ikke ét fast tal — det er resultatet af nogle få centrale antagelser. Tabellen viser, hvad exit ev/ebitda-multipel og 2027e justeret ebitda hver især betyder for resultatet, alt andet lige. Små ændringer i antagelserne kan give overraskende store udsving i fair value; det er en egenskab ved modellen, ikke et tegn på, at et enkelt tal i tabellen er "det rigtige".
Modellen tager udgangspunkt i selskabets egen guidance for justeret EBITDA i 2027 (375-450 mio. dollar, når G2_Austin rammer fuld produktion) i stedet for en P/E-baseret model, fordi selskabet endnu ikke er profitabelt på bundlinjen. For hver kombination af 2027E justeret EBITDA og en antaget exit-multipel (EV/EBITDA) beregnes virksomhedsværdien (EV), hvorfra der trækkes et tilnærmet netto-gæld-tal (konvertible obligationer på ca. 329 mio. dollar minus ca. 79 mio. dollar i ikke-reserveret likviditet pr. 30. juni 2026 — en forenkling, der ikke medregner eventuel yderligere gæld optaget siden). Resultatet tilbagediskonteres med et krævet afkast på 15 % om året i godt et år og deles med de nuværende ca. 295 mio. udestående aktier. Modellen antager ingen yderligere udvanding, hvilket er en reel risiko, se 'Hvad får os til at ændre mening?'. Multiplerne (4x-10x) er egne, forsigtige antagelser, ikke afledt af en direkte sammenlignelig peer, da First Solar (den mest sammenlignelige børsnoterede peer) er markant mere moden og profitabel og derfor handler på en anden type multipel (P/E omkring 14x). Se dette som en bred sandsynlighedsfordeling, ikke et præcist kursmål.
Hvordan den ligger relativt til alternativer
Er selskabet attraktivt i absolutte termer — og relativt til andre steder, pengene kunne placeres?
First Solar (FSLR)
P/E~14x
Vækst~24%
DriftsmarginNettomargin ~30-40% (33% i Q1 2026, 40% i Q2 2026)
Profitabelt, etableret amerikansk producent. Handler til en P/E omkring 14x, mod T1's nuværende underskud og manglende sammenlignelig P/E.
Canadian Solar (CSIQ)
P/ESvinger omkring break-even
VækstVarierer kraftigt kvartal til kvartal
Ligesom T1 løftet af IEEPA-toldrefusioner i 2026, men med tyndere marginer end First Solar.
Netto kontant/gældNetto-gæld på ca. 250 mio. $ (konvertible obligationer ca. 329 mio. $ minus ca. 79 mio. $ ikke-reserveret likviditet, pr. 30/6 2026)
Det yngste og mest kapitaltunge af de tre. Markedsværdi ca. 1,42 mia. dollar pr. 9. september 2026. Sammenligningen handler lige nu om eksekvering og finansiering, ikke traditionelle værdiansættelsesnøgletal.
Scroll sidelæns for at se hele tabellen →
Selskab
P/E
Vækst
Driftsmargin
Netto kontant/gæld
Note
First Solar (FSLR)
~14x
~24%
Nettomargin ~30-40% (33% i Q1 2026, 40% i Q2 2026)
–
Profitabelt, etableret amerikansk producent. Handler til en P/E omkring 14x, mod T1's nuværende underskud og manglende sammenlignelig P/E.
Canadian Solar (CSIQ)
Svinger omkring break-even
Varierer kraftigt kvartal til kvartal
–
–
Ligesom T1 løftet af IEEPA-toldrefusioner i 2026, men med tyndere marginer end First Solar.
Netto-gæld på ca. 250 mio. $ (konvertible obligationer ca. 329 mio. $ minus ca. 79 mio. $ ikke-reserveret likviditet, pr. 30/6 2026)
Det yngste og mest kapitaltunge af de tre. Markedsværdi ca. 1,42 mia. dollar pr. 9. september 2026. Sammenligningen handler lige nu om eksekvering og finansiering, ikke traditionelle værdiansættelsesnøgletal.
Cirka-tal på udgivelses-/opdateringstidspunktet, egen sammenstilling — ikke live data. Tjek altid aktuelle nøgletal, før du sammenligner selskaberne selv.
Det jeg holder øje med fremad
Ca. november 2026Q3 2026-regnskab og opdateret produktionsstatus
Løbende resten af 2026Status på G2_Austin Phase 1-udvidelsen i Texas
Løbende, ingen fast datoEventuelle ændringer i amerikansk handels- og toldpolitik (IEEPA)
2026-produktionsmålet ventes at lande i den høje ende af 3,1-4,2 GW, og selskabet forventer selv, at Q3 og Q4 2026 overgår Q2 i produktion.
Amerikanske IEEPA-toldrefusioner gav selskabet omkring 24,4 mio. dollar tilbage i Q2 2026 alene: et konkret eksempel på, at amerikansk handelspolitik lige nu arbejder for indenlandske producenter som T1.
Selskabet er i gang med at kvalificere internationale cellu-leverandører til G1_Dallas-fabrikken, hvilket kan reducere flaskehalse i forsyningskæden fremover.
Nettounderskuddet fra fortsatte aktiviteter var 34-37 mio. dollar i Q2 2026 alene, og justeret EBITDA var negativ selv eksklusive toldrefusionerne.
Capex til G2_Austin Phase 1 er hævet fra 425 til 510 mio. dollar, en stigning på 20 %, fordi T1 nu konkurrerer med det texanske datacenter-byggeboom om løn og materialer.
Toldrefusionerne er politisk bestemte og kan ændres eller bortfalde. En stor del af det, der lige nu holder tallene oppe, er ikke en varig konkurrencefordel.
Selskabet er langt mindre og finansielt svagere end etablerede konkurrenter som First Solar, der er profitabelt med en nettomargin omkring 29 %, mod T1's nuværende underskud.
Om G2_Austin-udvidelsen holder det nye budget på 510 mio. dollar, eller om omkostningerne fortsætter med at stige.
Om produktionen rent faktisk lander i den høje ende af 2026-guidancen, som selskabet selv peger på.
Udviklingen i amerikansk handelspolitik og toldrefusioner, der direkte påvirker selskabets indtjening.
Om selskabet får behov for at rejse mere kapital, og i givet fald hvor meget det udvander eksisterende aktionærer.
Hvis IEEPA-toldrefusionerne bliver rullet tilbage eller væsentligt reduceret, forsvinder en central del af det økonomiske fundament, jeg lægger vægt på lige nu.
Hvis G2_Austin-omkostningerne stiger yderligere ud over de reviderede 510 mio. dollar, tager jeg det som et tegn på, at eksekveringsrisikoen er større, end jeg har vurderet.
Hvis 2026-produktionen lander i den lave ende omkring 3,1 GW i stedet for den høje ende, selskabet selv peger på, er det et signal om, at væksthistorien er langsommere end ledelsen kommunikerer.
Hvad får os til at ændre mening?
Vi bliver mere positive hvis
2026-produktionen bekræftes at lande i den høje ende af 3,1-4,2 GW-spændet, som selskabet selv guider mod.
G2_Austin når first-cell-produktion i Q1 2027 som planlagt, uden yderligere budget- eller tidsplanoverskridelser ud over de allerede kendte 510 mio. dollar.
IEEPA-toldrefusionerne forlænges eller udvides, i stedet for at blive reduceret eller rullet tilbage.
Selskabet indgår nye, langsigtede offtake-aftaler, der giver bedre synlighed i indtjeningen ud over 2026.
Selskabet sikrer den resterende finansiering af G2_Austin uden markant udvanding af eksisterende aktionærer.
Vi bliver mere negative hvis
G2_Austin-omkostningerne stiger yderligere ud over de reviderede 510 mio. dollar.
2026-produktionen lander i den lave ende omkring 3,1 GW i stedet for den høje ende, selskabet selv peger på.
IEEPA-toldrefusionerne reduceres eller bortfalder helt.
Selskabet må rejse mere kapital på ugunstige vilkår, drevet af det negative driftslikviditetsforbrug (minus 103 mio. dollar i H1 2026) og den begrænsede ikke-reserverede kontantbeholdning (79,1 mio. dollar ved halvårsskiftet).
Første celleproduktion ved G2_Austin forsinkes ud over Q1 2027-målet.
Investor Scorecard
Et hurtigt overblik, ikke en matematisk sandhed — hver score er min egen vurdering, begrundet i 1-2 konkrete observationer.
Forretningskvalitet3,0/10
Fortsat negativ justeret EBITDA selv med toldrefusioner medregnet, og selskabet har endnu ikke bevist en stabil, selvstændig forretningsmodel.
Konkurrencefordel3,0/10
Fordelen er hovedsageligt en politisk bestemt toldrefusion (IEEPA) for amerikansk produktion, ikke en teknologisk eller strukturel moat, og kan ændre sig med ét lovforslag.
Vækst7,0/10
Q2 2026-omsætningen var 245-255 mio. dollar, og selskabet guider mod den høje ende af 2026-produktionsmålet på 3,1-4,2 GW.
Profitabilitet1,0/10
Nettounderskud på 34-37 mio. dollar i Q2 2026 alene, og justeret EBITDA var negativ selv eksklusive de 24,4 mio. dollar i toldrefusioner.
Balance2,0/10
Kun 79,1 mio. dollar i ikke-reserveret kontantbeholdning ved udgangen af juni 2026, konvertible obligationer på omkring 329 mio. dollar, og et driftslikviditetsforbrug på 103 mio. dollar i første halvår.
Valuation5,0/10
Aktien handler (pr. 9. september 2026, kurs ca. 4,81 dollar) til en implicit EV/2027E-justeret-EBITDA-multipel omkring 4x selskabets egen lave guidance, lavt sammenlignet med en profitabel peer som First Solar (~14x P/E), men det afspejler reel eksekverings- og finansieringsrisiko snarere end en åbenlys underprissætning.
Kapitalallokering3,0/10
Har allerede overskredet budgettet på G2_Austin med 20 % og måttet rejse brobygningsfinansiering via konvertible obligationer undervejs.
Risiko2,0/10
Lille, gældsfinansieret selskab med negativ indtjening, stor følsomhed over for amerikansk handelspolitik og reel risiko for yderligere udvanding.
Samlet3,3/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af faktorerne ovenfor.
Scroll sidelæns for at se hele tabellen →
Faktor
Score
Begrundelse
Forretningskvalitet
3,0/10
Fortsat negativ justeret EBITDA selv med toldrefusioner medregnet, og selskabet har endnu ikke bevist en stabil, selvstændig forretningsmodel.
Konkurrencefordel
3,0/10
Fordelen er hovedsageligt en politisk bestemt toldrefusion (IEEPA) for amerikansk produktion, ikke en teknologisk eller strukturel moat, og kan ændre sig med ét lovforslag.
Vækst
7,0/10
Q2 2026-omsætningen var 245-255 mio. dollar, og selskabet guider mod den høje ende af 2026-produktionsmålet på 3,1-4,2 GW.
Profitabilitet
1,0/10
Nettounderskud på 34-37 mio. dollar i Q2 2026 alene, og justeret EBITDA var negativ selv eksklusive de 24,4 mio. dollar i toldrefusioner.
Balance
2,0/10
Kun 79,1 mio. dollar i ikke-reserveret kontantbeholdning ved udgangen af juni 2026, konvertible obligationer på omkring 329 mio. dollar, og et driftslikviditetsforbrug på 103 mio. dollar i første halvår.
Valuation
5,0/10
Aktien handler (pr. 9. september 2026, kurs ca. 4,81 dollar) til en implicit EV/2027E-justeret-EBITDA-multipel omkring 4x selskabets egen lave guidance, lavt sammenlignet med en profitabel peer som First Solar (~14x P/E), men det afspejler reel eksekverings- og finansieringsrisiko snarere end en åbenlys underprissætning.
Kapitalallokering
3,0/10
Har allerede overskredet budgettet på G2_Austin med 20 % og måttet rejse brobygningsfinansiering via konvertible obligationer undervejs.
Risiko
2,0/10
Lille, gældsfinansieret selskab med negativ indtjening, stor følsomhed over for amerikansk handelspolitik og reel risiko for yderligere udvanding.
Samlet
3,3/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af rækkerne ovenfor.
Ofte stillede spørgsmål
Hvad handler denne T1 Energy-analyse om?
Q2 2026: 245-255 mio. dollar i omsætning, et underskud på op til 37 mio. dollar, og en fabriksudvidelse der lige blev 20 % dyrere. Her er hvorfor jeg stadig følger den.
Hvad er senest opdateret i analysen af T1 Energy?
Tilføjet Q2 2026-regnskabstal, opdateret capex for G2_Austin-udvidelsen og en sammenligning med First Solar og Canadian Solar. Opdateret til SmartInveserings nye analyseframework: Investment Snapshot, fakta-vs-antagelser, kapitalafkast-regnestykke for G2_Austin, tallastet bull/base/bear-værdiansættelse baseret på selskabets eget 2027-EBITDA-mål, følsomhedstabel, retningsopdelte triggerpunkter og et Investor Scorecard. Aktuel kurs, markedsværdi og likviditetstal opdateret pr. 9. september 2026.
Er dette en anbefaling om at købe eller sælge TE?
Nej. Det er min egen analyse og mine egne noter som privat investor, ikke individuel investeringsrådgivning eller en anbefaling. De konkrete beslutninger er altid dine egne.
Bemærk: Dette indlæg er alene til oplysning og udgør ikke individuel investeringsrådgivning eller en anbefaling om at købe eller sælge et bestemt værdipapir. Historisk afkast er ingen garanti for fremtidigt afkast.