DSV: verdens største fragtselskab efter et opkøb, der stadig koster penge at fordøje
Udgivet 18. august 2026 kl. 07.05 · Opdateret 9. september 2026 kl. 12.00: Analysen er opdateret til SmartInveserings nye analyseframework: Investment Snapshot, fakta-vs-antagelser-opdeling, et regnestykke på selve Schenker-opkøbet ('kan investeringen betale sig?'), tallastet bull/base/bear-værdiansættelse, en følsomhedstabel for exit-multipel og 2027-indtjening, retningsopdelte triggerpunkter og et Investor Scorecard, samt udvidet peer-sammenligning med gearing, ROIC og driftsmargin. Ingen ændringer i den oprindelige analyse eller de eksisterende bull/bear-punkter. · 10 min. læsning
DSVNeutral
Fair value (base case)≈ DKK 1.160
Tidshorisont2-3 år
Forretningskvalitet
7/10
Vækst
6/10
Valuation
6/10
Risiko
5/10
Største mulighed
Hvis det fulde synergimål på 9 mia. DKK indfries til tiden i 2027, og markedet samtidig lukker rabatten til Kuehne+Nagel, er der plads til både indtjeningsvækst og en multipel-genopretning oven i.
Største risiko
Gearingen (2,7x nettorentebærende gæld/EBITDA ved udgangen af H1 2026) ligger over selskabets eget mål på under 2,0x, oven på en af de største og mest komplekse logistikintegrationer i europæisk historie.
Ikke en købs- eller salgsanbefaling — en kortfattet opsummering af min egen vurdering, uddybet i resten af analysen. Se bear/base/bull-scenarierne for spændet bag fair value-tallet.
Kort fortalt: DSV leverede 76,7 mia. DKK i omsætning i Q2 2026, op 23 % år over år, primært drevet af integrationen af DB Schenker, der blev overtaget i november 2025. Selskabet har rykket integrationstidsplanen frem til udgangen af 2026 og hævet sin guidance to gange i år. Den langsigtede historie handler om, hvor meget af det lovede synergimål på 9 mia. DKK selskabet reelt indfrier, mens den kortsigtede risiko er integrationsomkostninger, der allerede er oppe på 6 mia. DKK ud af et samlet ventet niveau på 11 mia.
Risiko: Middel: Stort, profitabelt selskab med en klar strategisk logik bag opkøbet, men med reel eksekveringsrisiko på en af de største integrationer i europæisk logistikhistorie, og en forretning der er direkte eksponeret mod global handelsvolumen og fragtrater.
Kursudvikling, okt. 2025 – okt. 2026-10.3% over perioden
9. okt. 20261.166,50 kr.
Før musen hen over grafen (eller tryk på den på mobil) for at se en given dato.
Daglige lukkekurser. Historisk udvikling er ingen garanti for fremtidigt afkast.
1.130,50 kr.52-ugers interval1.913,50 kr.
P/E (TTM)38,01
Markedsværdi276,0 mia. DKK
52-ugers høj1.913,50 kr.
52-ugers lav1.130,50 kr.
Udbytteafkast0,61%
EPS (TTM)30,41 kr.
Beta0,99
Vægtet fair value-estimat998,70 kr.
Aktien handler i dag 15,8% over dette niveau.
Et vægtet gennemsnit af flere uafhængige estimater i stedet for én enkelt, skrøbelig formel — samme grundtanke som at "triangulere" mellem flere værdiansættelsesmetoder (Damodaran), og at en vægtet kombination af flere prognoser typisk slår enhver enkeltprognose (Bates & Granger, 1969). Stadig ikke et kursmål eller en fuld værdiansættelse.
Fundamentalt (residualindkomst-model)38% vægt152,05 kr.
Analytikerkonsensus (kursmål)44% vægt1.891,75 kr.
Markedsanker (P/E 20x)19% vægt608,20 kr.
Fundamentalt estimat ud fra en retfærdiggjort P/E på 5.0x (residualindkomst-model: (ROE − vækst) / (ROE × (afkastkrav − vækst)) — kræver kun ROE, vækst og afkastkrav, ikke en udbytteandel, og bryder derfor ikke sammen for selskaber uden udbytte).
— forudsat vækst: 6.0% p.a. (gennemsnit af en bæredygtig vækstrate ud fra ROE og tilbageholdt indtjening, og den faktisk realiserede omsætningsvækst, nedjusteret for at holde modellen inden for fornuftige grænser).
— den rå multipel var ekstrem og er holdt inden for et fornuftsinterval (5-60x).
Analytikerkonsensus indgår som gennemsnitligt kursmål fra 20 analytikere.
Markedsanker: en flad P/E på 20x, brugt som stabiliserende referencepunkt (statistisk "shrinkage" mod markedsgennemsnittet).
Samlet estimat: vægtet gennemsnit af Fundamentalt (residualindkomst-model) (38%), Analytikerkonsensus (kursmål) (44%), Markedsanker (P/E 20x) (19%).
Data fra Yahoo Finance, forsinket. Ikke en anbefaling — kun til orientering.
Fakta og antagelser
Hvad ved vi?
Observerbart, regnskabsbaseret.
Omsætningen var 76,7 mia. DKK i Q2 2026, op 23,4 % år over år, og EBIT før særlige poster steg ca. 33 % til 6,26 mia. DKK, svarende til en EBIT-margin på ca. 8,2 %.
Netto rentebærende gæld var 87,3 mia. DKK ved udgangen af H1 2026, svarende til en gearing på 2,7x EBITDA før særlige poster — over selskabets eget mål på under 2,0x, men ned fra niveauet lige efter overtagelsen.
DB Schenker-opkøbet havde en samlet enterprise value på ca. 106,7 mia. DKK (EUR 14,3 mia.), heraf en egenkapitalværdi på ca. 86,5 mia. DKK.
De samlede integrations- og transaktionsomkostninger ventes at ramme ca. 11 mia. DKK, hvoraf ca. 6 mia. allerede er bogført.
Det annoncerede synergimål er 9 mia. DKK i årlig effekt, med fuld effekt ventet fra 2027; realiseringen var allerede foran den oprindelige plan i 2025 og fortsatte i Q1 2026 (0,8 mia. DKK i kvartalet).
Selskabets fulde års-guidance for 2026 er et EBIT før særlige poster på 23,5-25,5 mia. DKK.
Hvad tror vi?
Vores egne analytiske antagelser — ikke fakta.
At integrationen afsluttes nogenlunde som planlagt ved udgangen af 2026, uden væsentlige forsinkelser i de sidste, mest komplekse markeder.
At gearingen gradvist bringes ned mod målet på under 2,0x, i takt med at integrationsomkostningerne aftager og synergierne for alvor slår igennem på indtjeningen.
At en del af den nuværende rabat til Kuehne+Nagel gradvist lukkes, i det omfang DSV rent faktisk leverer den fulde synergigevinst til tiden.
At den nuværende omsætningsvækst på over 20 % gradvist normaliserer til et mere organisk niveau, når Schenker er fuldt indregnet i sammenligningstallene fra medio 2027.
DSV er et af de danske selskaber, jeg oftest har set nævnt i finanspressen de seneste år, ikke for produktinnovation, men for opkøb. Selskabets hidtil største, DB Schenker, lukkede i november 2025 og gjorde DSV til verdens største aktør inden for fragtformidling. Det er en type case, jeg finder anderledes interessant end de fleste andre selskaber, jeg har skrevet om her: værdiskabelsen afhænger ikke af et enkelt produkt eller en klinisk prøve, men af, hvor godt to store, komplekse organisationer rent faktisk kan smelte sammen.
Q2 2026 i tal
DSV rapporterede en omsætning på 76,7 mia. DKK i andet kvartal 2026, op 23,4 % år over år, med bruttoresultat op 17,5 % til 20,3 mia. DKK. EBIT før særlige poster steg omkring 33 % til 6,26 mia. DKK. Væksten er ikke organisk i traditionel forstand, den kommer i overvejende grad fra, at Schenkers omsætning nu indgår i tallene, men selskabet leverede samtidig et forbedret bruttomargin-billede, hjulpet af højere luftfragtrater i et marked med kapacitetsbegrænsninger.
Selskabet hævede sin fulde års-guidance for EBIT til 23,5-25,5 mia. DKK, en indsnævring i forhold til det tidligere spænd 23,0-25,5 mia., hvilket jeg læser som et tegn på stigende sikkerhed i egne forventninger, ikke bare en optimistisk opjustering.
En integration, der er rykket frem
Det, jeg selv finder mest interessant ved DSV lige nu, er ikke selve kvartalstallene, men tempoet i integrationen. Selskabet meddelte i februar 2026, at den fulde integration af Schenker rykkes frem til udgangen af 2026, kun 20 måneder efter overtagelsen lukkede. Over 60 lande, inklusive alle de største markeder, er enten færdige eller i gang med processen.
Synergierne er indtil videre kommet hurtigere end lovet: DSV realiserede 800 mio. DKK i synergier allerede i 2025, over det oprindelige spænd på 500-600 mio., og venter mindst 4 mia. DKK i 2026 alene. Det samlede årlige synergimål er 9 mia. DKK, med fuld effekt ventet i 2027. Det er den slags fremskridt, jeg selv vægter tungt, når jeg vurderer en integration: ikke om ledelsen lover store tal, men om de leverer hurtigere, end de selv oprindeligt lovede.
Prisen for hastigheden
Den hastighed har dog en pris. De samlede integrations- og transaktionsomkostninger ventes at ramme omkring 11 mia. DKK, hvoraf omkring 6 mia. allerede er bogført. Og en stor del af den hastighed er hentet gennem personalereduktioner: over 8.000 funktionærstillinger er fjernet, siden integrationen startede. Det er ikke unikt for DSV, den slags konsolidering følger typisk med store logistikopkøb, men det er en reel social og organisatorisk belastning, jeg ikke vil bagatellisere. En integration, der går for hurtigt frem på bekostning af medarbejderrelationer i en europæisk kontekst med stærke fagforeninger, kan sagtens ende med at koste tid igen længere ude, selv hvis de tidlige tal ser gode ud.
Konkurrencefordel: skala over specialisering
DSV ejer, ligesom sine nærmeste konkurrenter Kuehne+Nagel og DHL Group, hverken skibe eller fly i nævneværdigt omfang. Forretningen handler om at organisere fragt mere effektivt end kunderne selv kan, ved at samle volumen på tværs af tusindvis af kunder og forhandle bedre priser og kapacitet med de faktiske transportører. Efter Schenker-opkøbet er DSV nu den klart største aktør målt på omsætning i den kategori, og skala er i den forretningsmodel en reel fordel: jo mere volumen man samler, jo bedre forhandlingsposition har man over for rederier og luftfragtselskaber.
Men skala alene er ikke nok, hvis integrationen fejler. Kuehne+Nagel har i samme periode leveret solid organisk vækst uden et stort opkøb at fordøje, og selskabets Air Logistics-segment voksede 35 % i EBIT i Q2 2026 alene. DHL Group, som er bredere diversificeret med post- og pakkeforretning ved siden af fragt, leverede samtidig 30 % EBIT-vækst og hævede sin egen guidance. Det er en påmindelse om, at DSV ikke konkurrerer i et vakuum: mens selskabet bruger kræfter på at fordøje sit opkøb, fortsætter konkurrenterne med at eksekvere på egen hånd.
Værdiansættelse
DSV handler til en forward P/E omkring 23, lavere end Kuehne+Nagel omkring 24, men højere end DHL Group omkring 16. Jeg læser den lavere multiplen i forhold til Kuehne+Nagel som markedets måde at prissætte den resterende usikkerhed om integrationen på, snarere end en dom over selve forretningsmodellen. Hvis DSV leverer den fulde synergigevinst til tiden, er der efter min vurdering plads til, at den rabat indsnævres. Hvis integrationen støder på forhindringer, kan den lige så vel udvides.
Hvad det betyder for mig
DSV er, for mig, en case om eksekvering mere end om produkt eller marked. Selve den strukturelle logik bag opkøbet, at samle mere volumen for at forhandle bedre priser og udnytte en fælles infrastruktur, giver mening. Det, jeg selv vil holde øje med fremover, er, om selskabet reelt lander den fulde 9 mia. DKK i synergier til tiden, og om de sidste, mest komplekse dele af integrationen forløber lige så gnidningsfrit som de første 60 lande.
Denne gennemgang beskriver forretningsdynamikker og risikofaktorer generelt, og skal ikke opfattes som en anbefaling om at investere i aktien. Jeg er ikke finansuddannet, og jeg bygger min forståelse ud fra selskabets egne regnskabsmeddelelser og offentligt tilgængelig research, ikke insider-viden.
Kan investeringen betale sig?
DSV betalte i alt ca. 106,7 mia. DKK (EUR 14,3 mia. i enterprise value) for DB Schenker. Selskabet sigter efter 9 mia. DKK i årlige synergier fra 2027, men synergier er kun én del af den forventede værdiskabelse. Her er et sanity check, ikke en prognose: hvor stort skal det samlede ekstra driftsresultat af opkøbet være, for at det reelt giver et fornuftigt afkast ved forskellige afkastkrav?
Samlet kapitalinvestering (DB Schenker-opkøbet (samlet enterprise value ved closing)): DKK 106,7 mia.
Målafkast (ROIC)
Nødvendigt ekstra årligt driftsresultat
10%
DKK 10,7 mia.
15%
DKK 16 mia.
20%
DKK 21,3 mia.
Dette er ikke en forudsigelse om, hvad selskabet rent faktisk vil levere — det er et regnestykke, der viser, hvor meget ekstra indtjening kapitalinvesteringen skal skabe, for at forskellige afkastniveauer er realistiske. Jo højere målafkast, jo mere skal selskabets fremtidige indtjening løftes, for at investeringen var det værd.
Sådan regner jeg selv på det: mine egne antagelser, ikke et kursmål eller en anbefaling. Andre kan rimeligvis nå frem til andre tal.
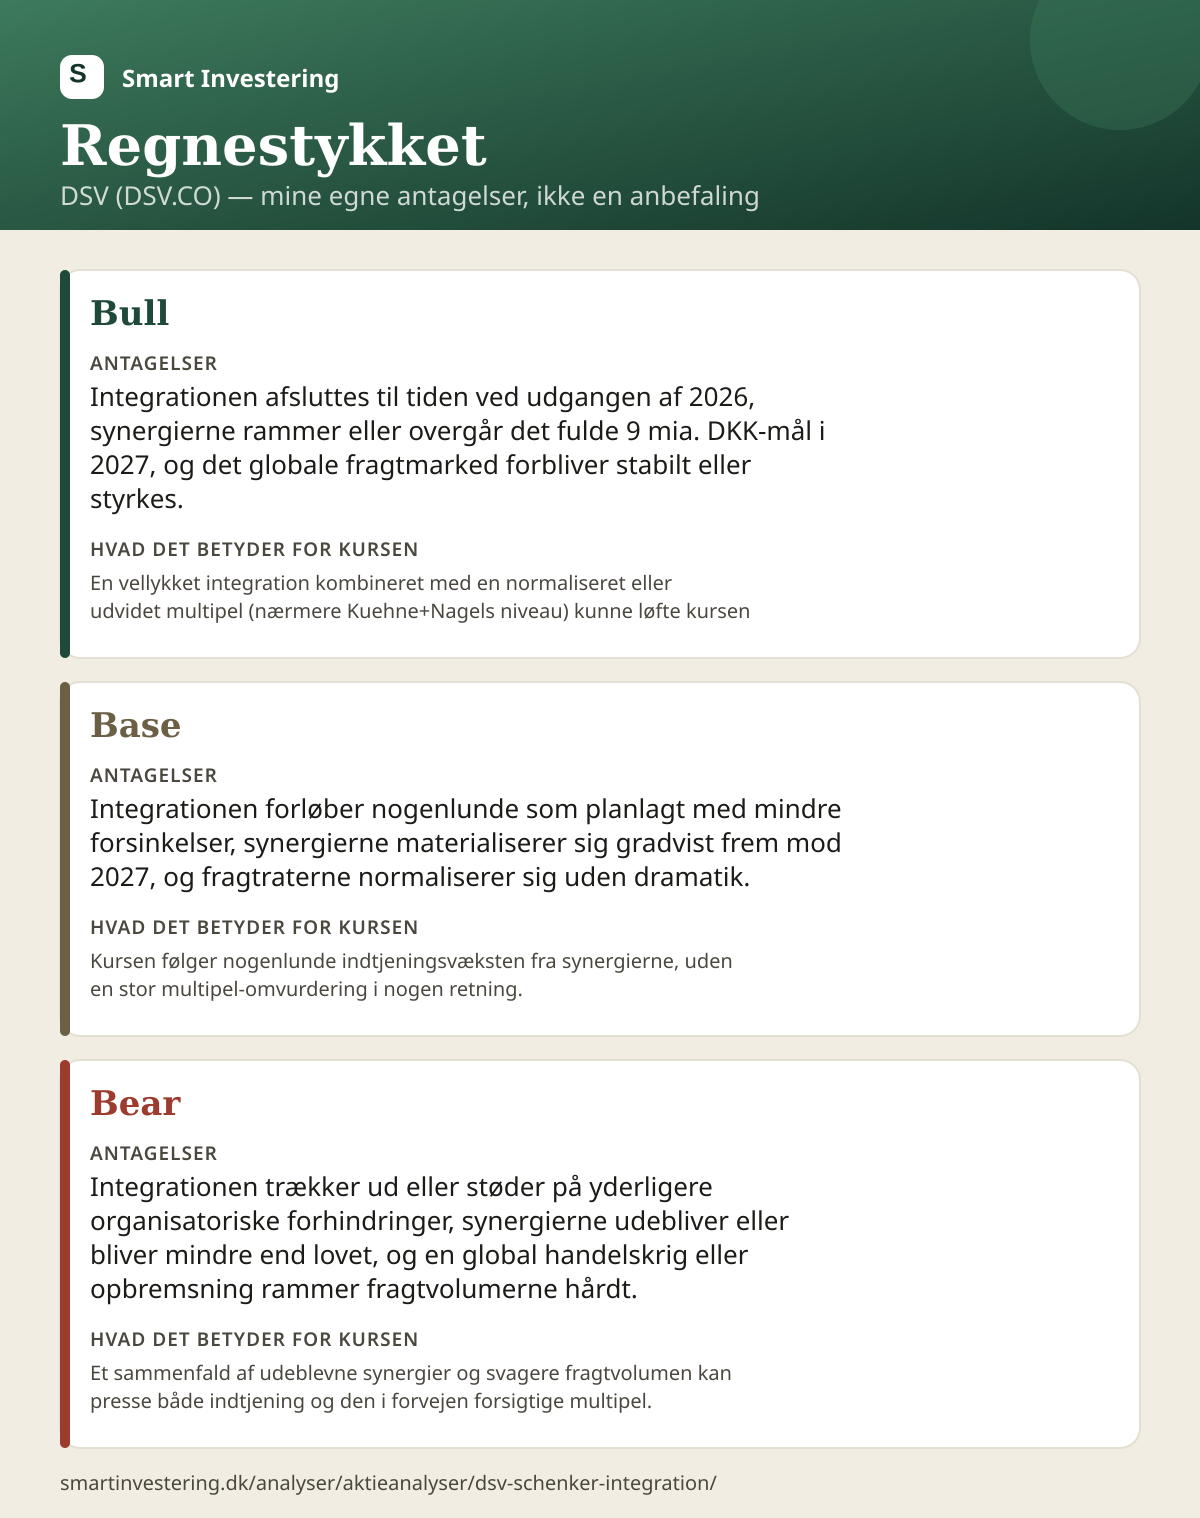
BullDKK 1.56025% sandsynlighed
Antagelser
Integrationen afsluttes til tiden ved udgangen af 2026, synergierne rammer eller overgår det fulde 9 mia. DKK-mål i 2027, og det globale fragtmarked forbliver stabilt eller styrkes.
Hvad det betyder for kursen
En vellykket integration kombineret med en normaliseret eller udvidet multipel (nærmere Kuehne+Nagels niveau) kunne løfte kursen markant.
BaseDKK 1.16055% sandsynlighed
Antagelser
Integrationen forløber nogenlunde som planlagt med mindre forsinkelser, synergierne materialiserer sig gradvist frem mod 2027, og fragtraterne normaliserer sig uden dramatik.
Hvad det betyder for kursen
Kursen følger nogenlunde indtjeningsvæksten fra synergierne, uden en stor multipel-omvurdering i nogen retning.
BearDKK 78020% sandsynlighed
Antagelser
Integrationen trækker ud eller støder på yderligere organisatoriske forhindringer, synergierne udebliver eller bliver mindre end lovet, og en global handelskrig eller opbremsning rammer fragtvolumerne hårdt.
Hvad det betyder for kursen
Et sammenfald af udeblevne synergier og svagere fragtvolumen kan presse både indtjening og den i forvejen forsigtige multipel.
VægtetDKK 1.184100% total
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Scroll sidelæns for at se hele tabellen →
Scenarie
Fair value
Sandsynlighed
Antagelser
Hvad det betyder for kursen
Bull
DKK 1.560
25%
Integrationen afsluttes til tiden ved udgangen af 2026, synergierne rammer eller overgår det fulde 9 mia. DKK-mål i 2027, og det globale fragtmarked forbliver stabilt eller styrkes.
En vellykket integration kombineret med en normaliseret eller udvidet multipel (nærmere Kuehne+Nagels niveau) kunne løfte kursen markant.
Base
DKK 1.160
55%
Integrationen forløber nogenlunde som planlagt med mindre forsinkelser, synergierne materialiserer sig gradvist frem mod 2027, og fragtraterne normaliserer sig uden dramatik.
Kursen følger nogenlunde indtjeningsvæksten fra synergierne, uden en stor multipel-omvurdering i nogen retning.
Bear
DKK 780
20%
Integrationen trækker ud eller støder på yderligere organisatoriske forhindringer, synergierne udebliver eller bliver mindre end lovet, og en global handelskrig eller opbremsning rammer fragtvolumerne hårdt.
Et sammenfald af udeblevne synergier og svagere fragtvolumen kan presse både indtjening og den i forvejen forsigtige multipel.
Vægtet
DKK 1.184
100%
Sandsynlighedsvægtet gennemsnit af scenarierne — en hjælp til at se den samlede fordeling, ikke et mere præcist kursmål end de tre scenarier hver især.
Hvor følsom er værdiansættelsen?
Fair value er ikke ét fast tal — det er resultatet af nogle få centrale antagelser. Tabellen viser, hvad exit-p/e om 3 år og årlig eps-vækst efter forward-året (2 år) hver især betyder for resultatet, alt andet lige. Små ændringer i antagelserne kan give overraskende store udsving i fair value; det er en egenskab ved modellen, ikke et tegn på, at et enkelt tal i tabellen er "det rigtige".
Rækker Exit-P/E om 3 år·Kolonner Årlig EPS-vækst efter forward-året (2 år)
Scroll sidelæns for at se hele tabellen →
Exit-P/E om 3 år \ Årlig EPS-vækst efter forward-året (2 år)
3%
8%
14%
14x
DKK 780
DKK 855
DKK 950
17x
DKK 945
DKK 1.035
DKK 1.155
19x
DKK 1.055
DKK 1.160
DKK 1.290
23x
DKK 1.275
DKK 1.405
DKK 1.560
Fremhævet celle er min base case.
Modellen tager markedets egen implicitte forward-EPS (nuværende kurs 1.302 DKK ÷ forward P/E 19,2x ≈ 67,7 DKK), som allerede indregner en vis normalisering væk fra de integrationstyngede TTM-tal (EPS 28,89 DKK, kraftigt presset af de bogførte integrationsomkostninger). EPS'en fremskrives 2 år mere med den valgte vækstrate, ganges med en antaget exit-P/E om 3 år, og tilbagediskonteres til i dag med et krævet afkast på 9 % om året. Base case (fremhævet) svarer til 19x exit-P/E, DSV's egen nuværende forward-multipel, og 8 % årlig EPS-vækst derefter. Bemærk hvor meget fair value flytter sig mellem hjørnerne — en stor del af usikkerheden ligger i, om multiplen lukker gabet til Kuehne+Nagels ~24x, eller forbliver på dagens niveau.
Hvordan den ligger relativt til alternativer
Er selskabet attraktivt i absolutte termer — og relativt til andre steder, pengene kunne placeres?
DSV (DSV)
P/E~23x (forward)
Vækst~23% (omsætning, Q2 2026, primært drevet af Schenker-integrationen)
Handler stadig til en vis rabat i forhold til Kuehne+Nagel, hvilket afspejler tidligere eksekveringsusikkerhed mere end de seneste kvartalers faktiske tal.
Kuehne+Nagel (KNIN)
P/E~24x (forward)
Vækst~8% (nettoomsætning), EBIT +11% (Q2 2026)
Vokset organisk, uden et stort opkøb. Air Logistics-segmentet alene voksede 35 % i EBIT i Q2 2026.
DHL Group (DHL)
P/E~16x (forward, billigst)
Vækst~13% (omsætning), EBIT +30% (Q2 2026)
Bredere, mere diversificeret koncern med post og pakkelevering ved siden af fragt. Handler til en klar rabat i forhold til de to rendyrkede fragtformidlere.
Scroll sidelæns for at se hele tabellen →
Selskab
P/E
Vækst
Note
DSV (DSV)
~23x (forward)
~23% (omsætning, Q2 2026, primært drevet af Schenker-integrationen)
Handler stadig til en vis rabat i forhold til Kuehne+Nagel, hvilket afspejler tidligere eksekveringsusikkerhed mere end de seneste kvartalers faktiske tal.
Kuehne+Nagel (KNIN)
~24x (forward)
~8% (nettoomsætning), EBIT +11% (Q2 2026)
Vokset organisk, uden et stort opkøb. Air Logistics-segmentet alene voksede 35 % i EBIT i Q2 2026.
DHL Group (DHL)
~16x (forward, billigst)
~13% (omsætning), EBIT +30% (Q2 2026)
Bredere, mere diversificeret koncern med post og pakkelevering ved siden af fragt. Handler til en klar rabat i forhold til de to rendyrkede fragtformidlere.
Cirka-tal på udgivelses-/opdateringstidspunktet, egen sammenstilling — ikke live data. Tjek altid aktuelle nøgletal, før du sammenligner selskaberne selv.
Det jeg holder øje med fremad
Forventes november 2026Q3 2026-regnskab
Udgangen af 2026Forventet afslutning af Schenker-integrationen
Ventet 2027Fuld effekt af det årlige synergimål på 9 mia. DKK
Omsætningen voksede 23,4 % år over år til 76,7 mia. DKK i Q2 2026, og EBIT før særlige poster steg omkring 33 % til 6,26 mia. DKK, drevet af Schenker-bidraget.
Selskabet har rykket den fulde integrationstidsplan frem til udgangen af 2026, kun 20 måneder efter overtagelsen lukkede. Over 60 lande, inklusive alle de største markeder, er enten færdigintegreret eller i gang.
De realiserede synergier oversteg allerede i 2025 det oprindelige mål (800 mio. DKK mod et forventet spænd på 500-600 mio.), og selskabet venter mindst 4 mia. DKK i synergier i 2026 alene, med fuld effekt af det samlede 9 mia. DKK-mål ventet i 2027.
Selskabet hævede sin fulde års-guidance for EBIT til 23,5-25,5 mia. DKK (fra tidligere 23,0-25,5 mia.), og handler til en lavere multipel (~23x) end konkurrenten Kuehne+Nagel (~24x), selv efter de seneste kvartalers stærke tal.
De samlede integrations- og transaktionsomkostninger ventes at ramme omkring 11 mia. DKK, hvoraf omkring 6 mia. allerede er bogført. Det er et betydeligt kontantudlæg, før den fulde synergigevinst er hjemtaget.
Integrationen har kostet over 8.000 funktionærstillinger siden opstarten. Det er nødvendigt for at hente synergierne, men det er også en reel social og organisatorisk belastning i en europæisk kontekst med stærke fagforeninger, hvor eksekveringsrisikoen ikke kun er finansiel.
DSV handler stadig til en lavere multipel end Kuehne+Nagel, hvilket ifølge flere analytikere afspejler, at markedet endnu ikke fuldt ud har tilgivet tidligere eksekveringsudfordringer i selskabets historie. Det er en tillidsopbygning, der tager tid, ikke kun gode kvartalstal.
Forretningen er fundamentalt eksponeret mod global handelsvolumen, fragtrater og toldpolitik. En opbremsning i verdenshandlen eller en ny bølge af handelskrig kan ramme volumen uafhængigt af, hvor godt integrationen i øvrigt lykkes.
Om integrationen reelt afsluttes til tiden ved udgangen af 2026, eller om der kommer forsinkelser i de sidste, mest komplekse markeder.
Om de resterende synergier (fra de nuværende cirka 5 mia. DKK kumulativt og frem mod det fulde 9 mia. DKK-mål) materialiserer sig som ventet i 2027.
Udviklingen i globale fragtrater, særligt luftfragt, hvor kapacitetsbegrænsninger lige nu understøtter højere priser, men også kan vende hurtigt.
Om de europæiske fagforeningsforhandlinger og den fortsatte personalereduktion forløber uden større konflikter, der kunne forsinke integrationen.
Hvis selskabet nedjusterer sit synergimål eller udskyder tidsplanen for fuld effekt ud over 2027, tager jeg det som et tegn på, at integrationen er mere kompleks, end ledelsen hidtil har kommunikeret.
Hvis de samlede integrationsomkostninger stiger markant ud over de ventede 11 mia. DKK, svækker det argumentet om, at opkøbet reelt skaber værdi hurtigt.
Hvis omsætningsvæksten falder markant, efter at Schenker-bidraget er fuldt indregnet i sammenligningstallene (fra omkring midten af 2027), uden at det kan forklares af en bredere afmatning i fragtmarkedet, bliver jeg mere skeptisk over for den underliggende organiske vækst.
Hvad får os til at ændre mening?
Vi bliver mere positive hvis
Gearingen (2,7x ved udgangen af H1 2026) begynder at falde klart mod målet på under 2,0x, i takt med at integrationsomkostningerne aftager.
De resterende synergier materialiserer sig hurtigere end den kommunikerede 2027-tidsplan, og selskabet hæver synergimålet ud over 9 mia. DKK.
Multiplen begynder at lukke rabatten til Kuehne+Nagel, efterhånden som markedet får mere tillid til eksekveringen.
Integrationen af de sidste, mest komplekse markeder forløber uden nye forsinkelser eller ekstraomkostninger ud over de ventede 11 mia. DKK.
Vi bliver mere negative hvis
Selskabet nedjusterer synergimålet eller udskyder tidsplanen for fuld effekt ud over 2027.
De samlede integrationsomkostninger stiger markant ud over de ventede 11 mia. DKK.
Gearingen stiger yderligere eller forbliver over 2,7x længere end ventet, hvilket kunne begrænse kapitalallokeringen (udbytte/tilbagekøb).
En global handelskrig eller markant opbremsning i verdenshandlen rammer fragtvolumerne, uafhængigt af hvor godt integrationen i øvrigt lykkes.
Omsætningsvæksten falder markant efter at Schenker er fuldt indregnet i sammenligningstallene (fra medio 2027), uden en klar forklaring i et bredere afmattet fragtmarked.
Investor Scorecard
Et hurtigt overblik, ikke en matematisk sandhed — hver score er min egen vurdering, begrundet i 1-2 konkrete observationer.
Forretningskvalitet7,0/10
Verdens største fragtformidler efter Schenker-opkøbet, med en forretningsmodel der historisk har genereret solide marginer, men EBIT-marginen er lige nu presset til ca. 8,2 % af integrationen.
Konkurrencefordel6,0/10
Skala er selve moaten i fragtformidling, og DSV er nu størst i verden — men handler stadig til en klar rabat til Kuehne+Nagel, et tegn på, at markedet endnu ikke fuldt ud anerkender fordelen.
Vækst6,0/10
23,4 % omsætningsvækst i Q2 2026, men det meste er opkøbsdrevet snarere end organisk — væksten normaliserer, når Schenker er fuldt indregnet i sammenligningstallene fra medio 2027.
Profitabilitet6,0/10
EBIT før særlige poster steg ca. 33 % i Q2 2026, men den underliggende profitabilitet er stadig tynget af integrationsomkostninger og endnu ikke fuldt realiserede synergier.
Balance5,0/10
Nettorentebærende gæld på 87,3 mia. DKK giver en gearing på 2,7x EBITDA, over selskabets eget mål på under 2,0x — en direkte konsekvens af Schenker-finansieringen.
Valuation6,0/10
Forward P/E omkring 19-23x afhængig af kilde, under Kuehne+Nagels ~24x, hvilket afspejler en reel, men indsnævrende rabat for eksekveringsrisiko.
Kapitalallokering6,0/10
Et disciplineret, strategisk begrundet opkøb (106,7 mia. DKK enterprise value) med et konkret, delvist allerede indfriet synergimål, men et betydeligt kontantudlæg (11 mia. DKK i integrationsomkostninger) før den fulde gevinst er hjemtaget.
Risiko5,0/10
Reel eksekveringsrisiko på en af de største logistikintegrationer i europæisk historie, oven på en forretning der i forvejen er eksponeret mod global handelsvolumen og fragtrater.
Samlet6,0/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af faktorerne ovenfor.
Scroll sidelæns for at se hele tabellen →
Faktor
Score
Begrundelse
Forretningskvalitet
7,0/10
Verdens største fragtformidler efter Schenker-opkøbet, med en forretningsmodel der historisk har genereret solide marginer, men EBIT-marginen er lige nu presset til ca. 8,2 % af integrationen.
Konkurrencefordel
6,0/10
Skala er selve moaten i fragtformidling, og DSV er nu størst i verden — men handler stadig til en klar rabat til Kuehne+Nagel, et tegn på, at markedet endnu ikke fuldt ud anerkender fordelen.
Vækst
6,0/10
23,4 % omsætningsvækst i Q2 2026, men det meste er opkøbsdrevet snarere end organisk — væksten normaliserer, når Schenker er fuldt indregnet i sammenligningstallene fra medio 2027.
Profitabilitet
6,0/10
EBIT før særlige poster steg ca. 33 % i Q2 2026, men den underliggende profitabilitet er stadig tynget af integrationsomkostninger og endnu ikke fuldt realiserede synergier.
Balance
5,0/10
Nettorentebærende gæld på 87,3 mia. DKK giver en gearing på 2,7x EBITDA, over selskabets eget mål på under 2,0x — en direkte konsekvens af Schenker-finansieringen.
Valuation
6,0/10
Forward P/E omkring 19-23x afhængig af kilde, under Kuehne+Nagels ~24x, hvilket afspejler en reel, men indsnævrende rabat for eksekveringsrisiko.
Kapitalallokering
6,0/10
Et disciplineret, strategisk begrundet opkøb (106,7 mia. DKK enterprise value) med et konkret, delvist allerede indfriet synergimål, men et betydeligt kontantudlæg (11 mia. DKK i integrationsomkostninger) før den fulde gevinst er hjemtaget.
Risiko
5,0/10
Reel eksekveringsrisiko på en af de største logistikintegrationer i europæisk historie, oven på en forretning der i forvejen er eksponeret mod global handelsvolumen og fragtrater.
Samlet
6,0/10
Min samlede vurdering, ikke nødvendigvis et rent gennemsnit af rækkerne ovenfor.
Ofte stillede spørgsmål
Hvad handler denne DSV-analyse om?
23 % vækst i omsætningen i Q2 2026, en integration der er rykket frem til udgangen af 2026, og et synergimål på 9 mia. DKK, der endnu ikke er nået. Her er hvor langt DSV egentlig er nået med at fordøje sit hidtil største opkøb.
Hvad er senest opdateret i analysen af DSV?
Analysen er opdateret til SmartInveserings nye analyseframework: Investment Snapshot, fakta-vs-antagelser-opdeling, et regnestykke på selve Schenker-opkøbet ('kan investeringen betale sig?'), tallastet bull/base/bear-værdiansættelse, en følsomhedstabel for exit-multipel og 2027-indtjening, retningsopdelte triggerpunkter og et Investor Scorecard, samt udvidet peer-sammenligning med gearing, ROIC og driftsmargin. Ingen ændringer i den oprindelige analyse eller de eksisterende bull/bear-punkter.
Er dette en anbefaling om at købe eller sælge DSV.CO?
Nej. Det er min egen analyse og mine egne noter som privat investor, ikke individuel investeringsrådgivning eller en anbefaling. De konkrete beslutninger er altid dine egne.
Bemærk: Dette indlæg er alene til oplysning og udgør ikke individuel investeringsrådgivning eller en anbefaling om at købe eller sælge et bestemt værdipapir. Historisk afkast er ingen garanti for fremtidigt afkast.