Michael Burry, manden der blev kendt for at spille imod det amerikanske boligmarked i 2007, købte i maj 2026 aktier i MercadoLibre. Det fik mange til at kigge nærmere på Latinamerikas største e-handels- og fintechselskab, og jeg har gjort det samme. Jeg har tjekket, hvad Burry faktisk har købt og hvornår, gennemgået regnskabet for andet kvartal 2026, lavet en værdiansættelse i tre scenarier og kigget på kursgrafen.
Kort fortalt: Burry købte ind i et af de største kursfald i aktiens nyere historie, og casen er stærk. Men det, han købte, er et selskab midt i en investeringsbølge, hvor væksten er på sit højeste i fire år, og indtjeningen falder. Det er den modsætning, hele analysen handler om.
Hvad har Burry købt, og kan det tjekkes?
Det korte svar er ja, men kun delvist. Burry lukkede sin registrerede investeringsrådgiver Scion Asset Management i november 2025, og derfor indsender han ikke længere de kvartalsvise 13F-indberetninger til SEC, som investorer normalt bruger til at følge hans portefølje. I stedet skriver han om sine handler på sin betalte Substack, Cassandra Unchained.
Her er, hvad der er offentligt kendt:
- Uge med start 4. maj 2026: MercadoLibre offentliggjorde regnskabet for Q1 2026 den 7. maj, og aktien faldt 12,7 % dagen efter. Burry skrev den 11. maj, at han havde købt en fuld position “in the $1600s”.
- Omkring 19. maj 2026: Han skrev, at han havde købt flere aktier “in the mid-1500s”, og kaldte positionen beskeden. Samtidig købte han Adobe, PayPal og Lululemon.
- Tidligere: Ifølge 13F-indberetningerne ejede Scion også MELI i 2025, men solgte igen senere samme år.
Aktiens laveste kurs i 2026 var 1.495 dollar den 13. maj, så Burry købte tæt på bunden. Hans gennemsnitlige købskurs ligger formentlig omkring 1.550-1.650 dollar. Med en kurs på 1.827 dollar den 22. september 2026 ligger han altså cirka 10-18 % i plus. Men vi ved ikke, om han stadig ejer aktierne, eller hvor stor positionen er i kroner og øre.
Burrys egne argumenter var ifølge referaterne tre: en forventet omsætning omkring 40 mia. dollar i 2026, en stærk infrastruktur (logistik og betaling), og at selskabet ikke bruger aktiebaseret aflønning. Det sidste er et vigtigt og ofte overset punkt. Mange amerikanske tech-selskaber betaler en stor del af lønnen i aktier, hvilket udvander aktionærerne år efter år. MercadoLibre udbetaler i stedet de langsigtede bonusser kontant. Omkostningen står ærligt i regnskabet, og aktietallet har ligget stabilt omkring 50,7 mio.
En Burry-position er ikke et argument i sig selv. Han har haft ret i store ting og tager også fejl, og han sælger ofte hurtigt igen, som han gjorde med MELI i 2025. Så lad os se på selve selskabet.
Q2 2026 i tal: rekordvækst og faldende indtjening
MercadoLibre rapporterede en omsætning på 10.169 mio. dollar i andet kvartal 2026, 50 % mere end året før. Det er første gang, et kvartal har passeret 10 mia. dollar. Fordelt på lande:
| Land | Omsætning Q2 2026 | Vækst i dollar | Vækst i faste valutakurser |
|---|---|---|---|
| Brasilien | 5.530 mio. $ | +59 % | +42 % |
| Mexico | 2.337 mio. $ | +55 % | +38 % |
| Argentina | 1.839 mio. $ | +20 % | +48 % |
| Øvrige | 463 mio. $ | +63 % |
De operationelle tal er lige så stærke. Handelsvolumen (GMV) voksede 36 % i faste valutakurser til 21,9 mia. dollar, antallet af solgte varer steg 44 %, og antallet af unikke købere steg 26 % til 89 mio. I Mercado Pago voksede betalingsvolumen 56 % til 101 mia. dollar, og antallet af månedlige fintech-brugere steg 30 % til 88 mio.
Så langt så godt. Problemet står længere nede i resultatopgørelsen:
| Q2 2026 | Q2 2025 | Ændring | |
|---|---|---|---|
| Bruttomargin | 40,9 % | 45,6 % | -4,7 pp |
| Hensættelser til tab | 1.276 mio. $ | 690 mio. $ | +85 % |
| Salg og marketing | 1.131 mio. $ | 751 mio. $ | +51 % |
| Driftsresultat | 683 mio. $ | 825 mio. $ | -17 % |
| Driftsmargin | 6,7 % | 12,2 % | -5,5 pp |
| Nettoresultat | 466 mio. $ | 523 mio. $ | -11 % |
| EPS (udvandet) | 9,19 $ | 10,31 $ | -11 % |
Bruttomarginen falder, fordi MercadoLibre har sænket grænsen for gratis fragt i Brasilien og betaler mere for levering. Hensættelserne stiger, fordi selskabet udsteder kreditkort i rekordtempo: 2,6 mio. nye kort i kvartalet mod 1,6 mio. året før. Ledelsen siger åbent, at det er et bevidst valg, og at man prioriterer langsigtet værdiskabelse over kortsigtet indtjening.
Det samme mønster så vi i Q1 2026, hvor driftsmarginen faldt fra 12,9 % til 6,9 %. Aktien faldt 12,7 % dagen efter, og det var her, Burry købte. Efter Q2-regnskabet den 5. august faldt aktien igen, denne gang cirka 5 %.
Forretningsmodellen: hvorfor ofrer de marginen?
For at forstå, hvorfor ledelsen gør det her, skal man se MercadoLibre som ét økosystem i stedet for tre forretninger. Markedspladsen skaffer kunderne, logistikken (Mercado Envios) gør, at varerne kommer hurtigt frem, og Mercado Pago tjener penge på betalinger og kredit. Selskabet oplyser, at brugere, der bruger både markedspladsen og Mercado Pago, handler for 70 % mere og køber 55 % flere varer end brugere, der kun bruger markedspladsen, og at antallet af disse “økosystem-brugere” voksede 37 % år over år.
Logikken bag de to store investeringer er derfor:
- Lavere fragtgrænse i Brasilien: Gratis fragt på billigere varer gør, at folk køber oftere, især de små hverdagsvarer, som Shopee og Temu ellers har taget. Ifølge selskabet er konverteringsraten steget med over 1 procentpoint, og antal varer pr. køber i Brasilien er steget 19 %.
- Kreditkort: Et kreditkort binder kunden tæt til Mercado Pago og giver data til at vurdere kreditrisiko. Men regnskabsreglerne betyder, at forventede tab hensættes, når kortet udstedes, mens indtægterne først kommer i de følgende år. Når udstedelsen stiger kraftigt, ser kortforretningen derfor dårligere ud på kort sigt. NIMAL på kort er i dag -2,5 %.
Samtidig bruger selskabet AI til at holde omkostningerne nede. Udviklingsomkostningerne er faldet fra 8,4 % til 7,2 % af omsætningen, og ifølge ledelsen løses 90 % af kundeservicehenvendelser nu uden et menneske.
Det er en klassisk Amazon-strategi: invester indtjeningen i at gøre produktet bedre og billigere, og regn med, at skalaen giver marginen tilbage senere. Spørgsmålet er, om det virker lige så godt i Latinamerika, hvor renten er høj, og kreditrisikoen er større.
Kreditbogen: den største risiko
Hvis jeg skal pege på én ting, der kan ødelægge casen, er det kreditbogen. Den er vokset 75 % på et år til over 16 mia. dollar, og selskabet har øget nettogælden fra 4,7 til 6,4 mia. dollar i første halvår 2026 blandt andet for at finansiere den. I september 2026 udstedte MercadoLibre en ny dollarobligation med udløb i 2036 til en rente cirka 1,6 procentpoint over amerikanske statsobligationer, og aktien faldt 2,8 % på nyheden.
Indtil videre ser kvaliteten fornuftig ud. 15-90 dages restancer var 7,0 % for hele porteføljen og 4,6 % for kreditkort, hvilket selskabet selv kalder et historisk lavt niveau. Og NIMAL for hele porteføljen steg igen fra cirka 18 % i Q1 til 20,7 % i Q2. Men kreditbøger, der vokser meget hurtigt, ser ofte bedst ud lige før, der kommer problemer, fordi de nye lån endnu ikke har haft tid til at gå dårligt. Det er præcis derfor, jeg følger restancerne tættere end omsætningen.
Brasilien har samtidig en høj rente, og der er valg den 4. oktober 2026. Flere medier har skrevet, at myndighederne er bekymrede for husholdningernes gæld, men jeg har ikke set konkrete regler, der rammer Mercado Pago. Det er en risiko at holde øje med, ikke en kendsgerning.
Konkurrencen
MercadoLibre er ikke alene. Sea Ltd (Shopee) voksede omsætningen 48 % i Q2 2026 og har en kreditbog på 11,1 mia. dollar gennem Monee. Shopee har været aggressiv i Brasilien, og MELIs lavere fragtgrænse er delvist et svar på det. Temu og Amazon presser på pris og leveringstid.
På fintech-siden er Nu Holdings (Nubank) den store konkurrent. Nubank tjente 1,1 mia. dollar i Q2 2026 med en egenkapitalforrentning på 33 %, og aktien handler til cirka 16 gange næste års indtjening. Det er et godt sammenligningsgrundlag: man kan få et meget profitabelt brasiliansk fintechselskab til en tredjedel af MELIs multipel. Til gengæld har Nubank ingen markedsplads og ingen logistik.
Min vurdering er, at MercadoLibres egentlige fordel er kombinationen. Ingen af konkurrenterne har både den største markedsplads, et eget logistiknetværk og en af de største betalingsplatforme i regionen. Men hver del for sig kan angribes.
Værdiansættelse: hvad skal være sandt?
Med en kurs på 1.827 dollar og cirka 50,7 mio. aktier er MercadoLibre værd omkring 93 mia. dollar. Nøgletallene ser forskellige ud afhængigt af, hvad man måler på:
- P/E på de seneste 12 måneder: cirka 50x (EPS omkring 37 dollar)
- P/E på forventet 2026-indtjening: cirka 45x (konsensus omkring 41 dollar)
- Kurs/omsætning: cirka 2,6x (omsætning de seneste 12 måneder omkring 35 mia. dollar)
- EV/EBIT: cirka 34x
På indtjeningen ser aktien dyr ud. På omsætningen ser den billig ud. Forskellen skyldes, at marginen lige nu er ekstraordinært lav. Hvis MercadoLibre havde samme nettomargin som i 2024 (cirka 9 %) på de seneste 12 måneders omsætning, ville EPS være omkring 62 dollar, og P/E cirka 29x.
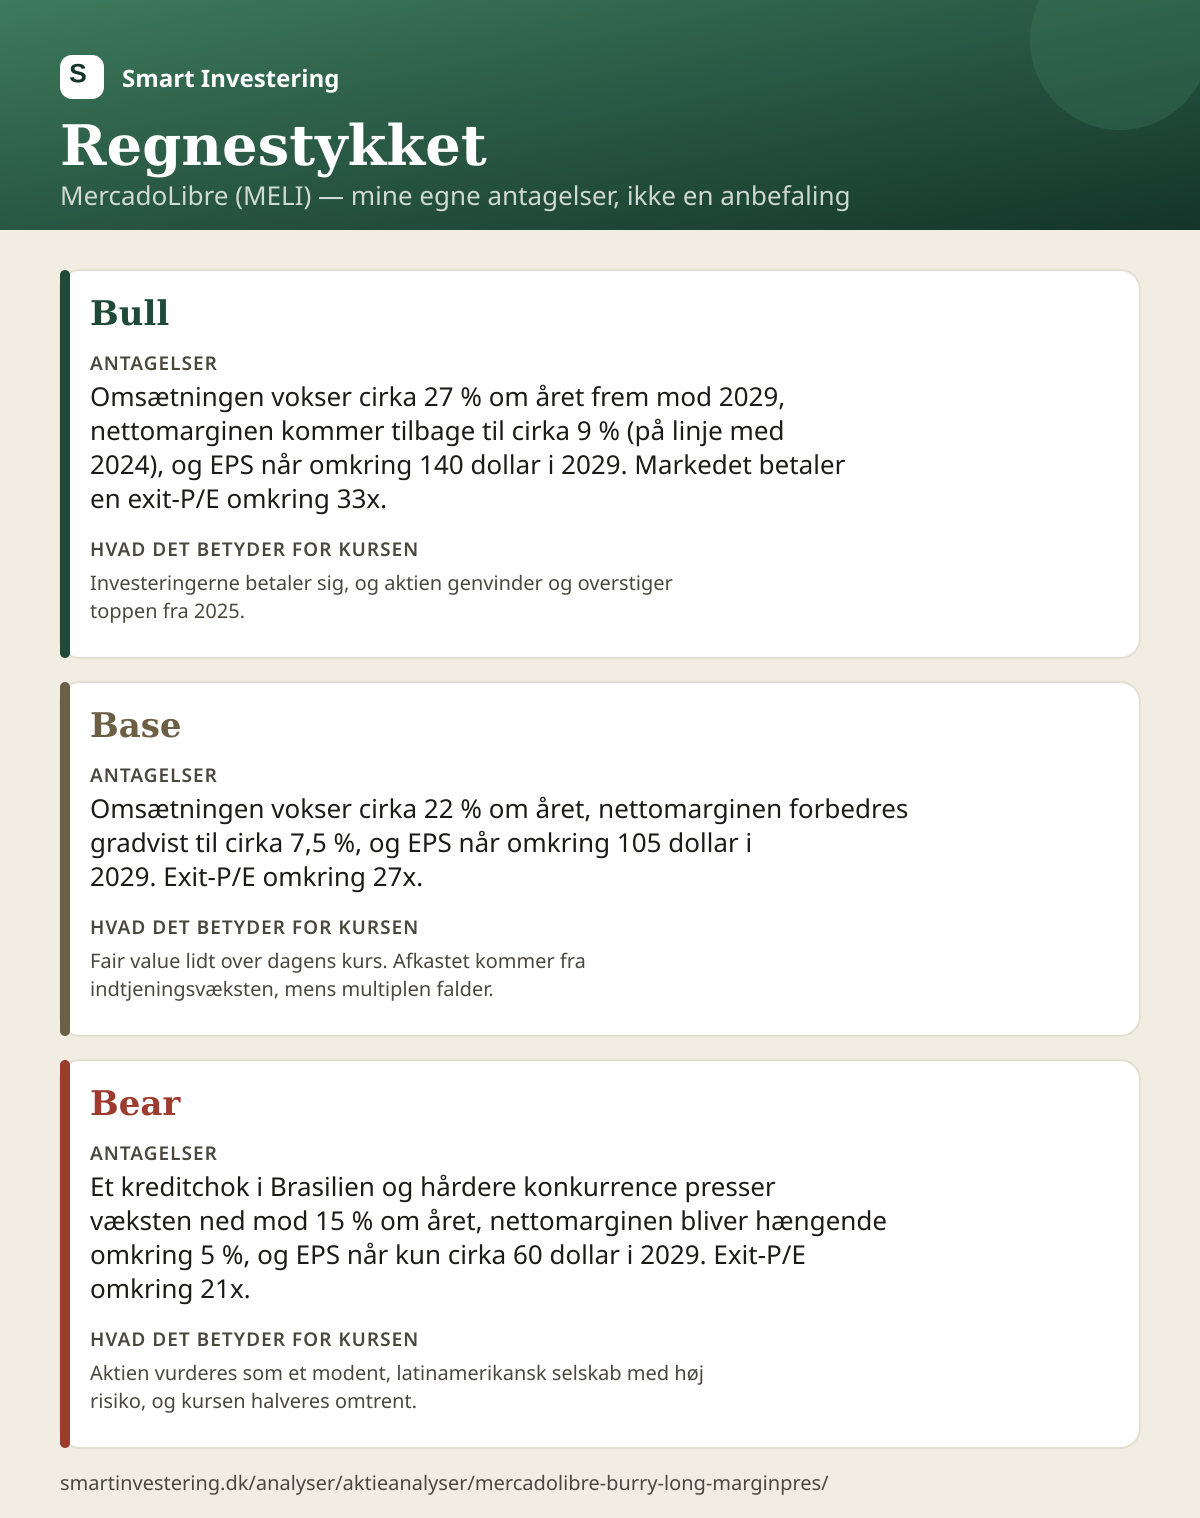
Derfor har jeg bygget værdiansættelsen op om EPS i 2029, når investeringsbølgen forhåbentlig er overstået. Scenarietabellen og følsomhedstabellen viser mine antagelser. Den vigtigste konklusion er, at dagens kurs svarer til, at markedet regner med en EPS omkring 100 dollar i 2029 til en P/E på 25x, hvis man kræver 11 % om året i afkast. Det kræver, at omsætningen vokser cirka 20-22 % om året, og at nettomarginen kommer tilbage til 7-8 %. Det er ikke urealistisk for et selskab, der vokser 50 % i dag, men det kræver, at kreditbogen holder.
Mit sandsynlighedsvægtede fair value lander omkring 2.110 dollar, cirka 15 % over dagens kurs. Det er ikke en stor sikkerhedsmargin for en aktie med denne risiko, og spændet mellem bear (920 dollar) og bull (3.380 dollar) er meget bredt. Analytikerne er mere enige: ifølge flere opgørelser anbefaler omkring 80 % af dem at købe, og det gennemsnitlige kursmål ligger omkring 2.200-2.270 dollar.
Teknisk analyse
Grafen ovenfor viser lukkekursen ved udgangen af hver måned (september er pr. 22. september). Her er de vigtigste tekniske tal, beregnet ud fra daglige kurser frem til lukningen den 22. september 2026:
| Indikator | Værdi | Hvad det betyder |
|---|---|---|
| Kurs | 1.827 $ | 31 % under toppen på 2.645 $ (1. juli 2025) |
| 52-ugers spænd | 1.495 $ til 2.548 $ | Bunden blev sat 13. maj 2026, i Burrys købszone |
| 20-dages gennemsnit | 1.908 $ | Kursen ligger under, kortsigtet svaghed |
| 50-dages gennemsnit | 1.876 $ | Kursen ligger under, men gennemsnittet er stigende |
| 100-dages gennemsnit | 1.781 $ | Kursen ligger over |
| 200-dages gennemsnit | 1.850 $ | Kursen ligger lige under, og gennemsnittet falder stadig (fra 1.924 $ for 50 handelsdage siden) |
| RSI (14 dage) | 44 | Neutral, hverken overkøbt eller oversolgt |
| MACD | -18 (signal -1) | Negativ og under signallinjen, kortsigtet negativt momentum |
| Gennemsnitlig daglig udsving (ATR 14) | 59 $ (ca. 3,2 %) | Høj volatilitet |
| Volumen, 10 dage mod 50 dage | 723.000 mod 481.000 | Høj volumen på faldende dage i september tyder på salgspres |
Den lange trend er brudt ned. Fra toppen i juli 2025 lavede aktien lavere toppe og lavere bunde i næsten et år: 2.645 dollar i juli 2025, 2.548 i september, 2.342 i januar 2026 og derefter en bund på 1.495 dollar i maj. Det samlede fald var 43 %.
Siden maj er der tegn på en vending. Bundene er blevet højere hver måned: 1.495 dollar i maj, 1.546 i juni, 1.714 i juli, 1.759 i august og 1.785 i september. Toppene er også blevet højere, fra 1.744 i juni til 2.066 den 3. september. Det er det klassiske mønster for en ny optrend.
Men september har været svag. Aktien blev afvist ved 2.000-2.066 dollar, og faldet i midten af september skete på markant højere volumen end normalt. Kursen ligger nu under både 20-, 50- og 200-dages gennemsnittet, som samler sig i området 1.850-1.910 dollar. Det område er nu modstand.
Støtte og modstand, som jeg ser det:
- Første støtte: 1.760-1.790 dollar (bundene i august og september). Et brud her vil bryde mønstret med højere bunde.
- Anden støtte: omkring 1.700 dollar (bundene i juli og juni).
- Stærk støtte: 1.495-1.600 dollar, bunden fra maj og området, hvor Burry købte.
- Første modstand: 1.850-1.910 dollar (klyngen af glidende gennemsnit).
- Anden modstand: 2.000-2.066 dollar (toppen i september).
- Tredje modstand: omkring 2.150-2.340 dollar (toppene fra december og januar).
Samlet vurderer jeg det tekniske billede som neutralt til svagt på kort sigt, men konstruktivt på mellemlangt sigt, så længe 1.760 dollar holder. Q3-regnskabet i slutningen af oktober bliver den næste store test. Aktien har faldet efter begge regnskaber i 2026, så markedet er tydeligvis mere optaget af marginen end af væksten.
Konklusion
Burrys køb holder vand: han har offentligt skrevet, at han købte, og han købte tæt på bunden. Men det er ikke en grund til at købe i sig selv, og vi ved ikke, om han stadig ejer aktien.
Fundamentalt er MercadoLibre et af de bedste vækstselskaber uden for USA, med et økosystem, som konkurrenterne har svært ved at kopiere, og en ledelse, der tænker langsigtet. Aktien er ikke billig på dagens indtjening, men den er rimeligt prissat, hvis marginen kommer tilbage mod tidligere niveauer. Mit sandsynlighedsvægtede fair value ligger omkring 15 % over kursen, og jeg vurderer derfor aktien som attraktiv på 3-5 års sigt, men med høj risiko.
Det, der skal være sandt, er to ting: at marginerne stabiliserer sig og derefter stiger, og at kreditbogen ikke udvikler sig til et problem. Q3-regnskabet giver det første fingerpeg. Teknisk er det vigtigste niveau lige nu 1.760 dollar. Holder det, er optrenden fra maj intakt. Brydes det, er det ikke usandsynligt, at aktien tester området omkring 1.500-1.600 dollar, hvor Burry købte.
Analysen er baseret på offentligt tilgængelige oplysninger og mine egne antagelser. Den er ikke en anbefaling om at købe eller sælge aktien.