Eli Lilly er allerede dækket bredt i finanspressen, så jeg har bevidst ventet med at skrive om selskabet, indtil der var noget konkret at forholde sig til ud over “GLP-1-aktierne stiger”. Det synes jeg, der nu er: en ny type produkt (en pille i stedet for en indsprøjtning), en politisk aftale om priser, der ændrer selve rammevilkårene, og et kvartal, hvor to lægemidler alene stod for næsten to tredjedele af hele selskabets omsætning.
Q2 2026 i tal
Eli Lilly rapporterede 23 mia. dollar i omsætning for andet kvartal 2026, 48 % højere end samme kvartal året før og godt over analytikernes forventning på 20,6 mia. dollar. Mounjaro (diabetes) alene voksede 91 % år over år til 9,94 mia. dollar, mens Zepbound (fedme) gav 4,93 mia. dollar. Tilsammen er det 14,87 mia. dollar, svarende til 64,7 % af hele selskabets omsætning i kvartalet.
Den justerede indtjening per aktie landede til gengæld på 8,38 dollar, under forventningen på 8,84 dollar, men det skyldes ikke en svaghed i kerneforretningen: resultatet indeholdt 3,03 dollar per aktie i engangsomkostninger relateret til opkøbt forskning og udvikling. Selskabet hævede samtidig sin fulde års-guidance for 2026 til 85-87 mia. dollar i omsætning, anden gang i træk i år, guidance er blevet hævet, efter at både Q1 og Q2 slog forventningerne.
Foundayo: pillen der kan ændre spillereglerne
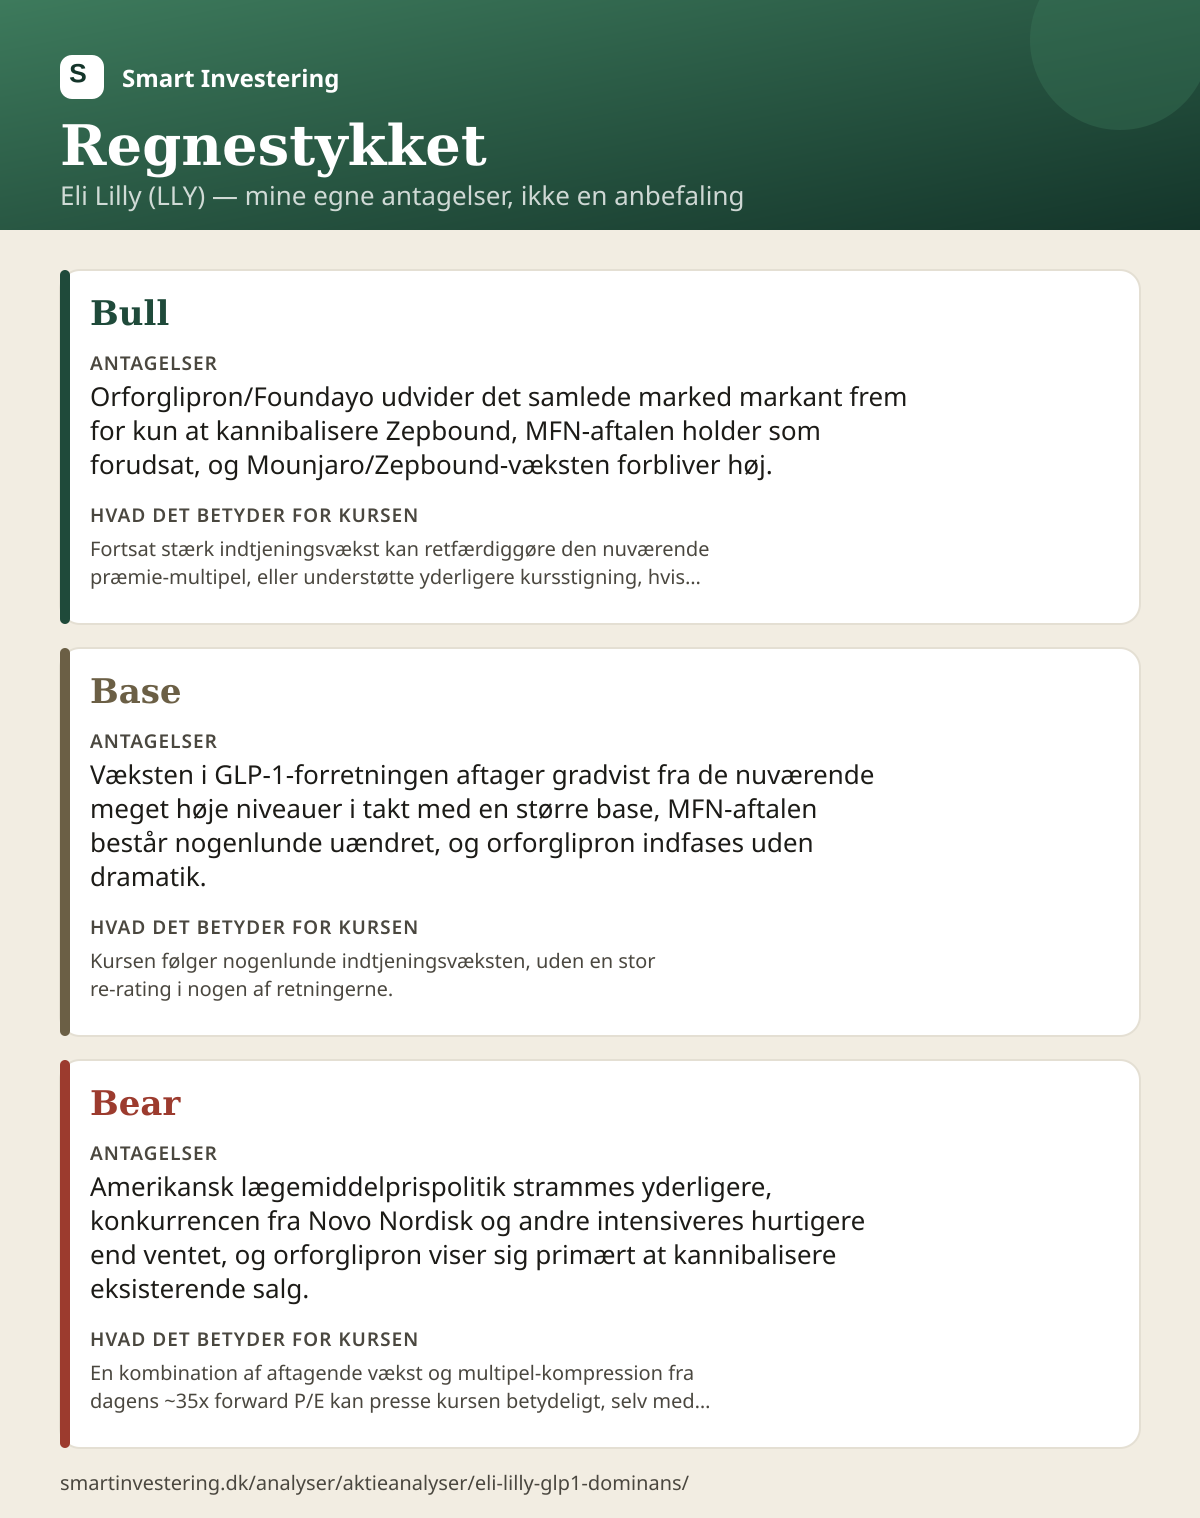
Den nyhed, jeg selv finder mest interessant på lang sigt, er ikke selve kvartalstallene. Det er FDA-godkendelsen i april 2026 af orforglipron, solgt under navnet Foundayo, den første orale GLP-1-pille uden restriktioner på, hvornår på dagen den skal tages, eller om man skal faste omkring den. I det kliniske studie tabte patienter på den højeste dosis (36 mg) 11,2 % af deres kropsvægt over mere end 16 måneder, mod 2,1 % i placebogruppen.
Det, der gør en pille interessant ud over selve effekten, er distribution og skala. En indsprøjtning kræver køle-logistik, oplæring i selvadministration og ofte en vis tærskel for patienten. En pille, der kan produceres og distribueres som ethvert andet tabletprodukt, er langt lettere at rulle ud globalt, særligt i lande med svagere sundhedsinfrastruktur end USA og Vesteuropa. Om det reelt udvider det samlede marked, eller mest kannibaliserer eksisterende Zepbound-patienter, der hellere vil undgå en indsprøjtning, er efter min vurdering det enkeltspørgsmål, der betyder mest for, hvordan jeg vurderer selskabet på tre til fem års sigt.
Opdatering, 30. august 2026: FDA godkender Mounjaro til hjerte-kar-forebyggelse
FDA godkendte den 28. august 2026 Mounjaro til at reducere risikoen for større kardiovaskulære hændelser, hjertedød, hjerteanfald og slagtilfælde, hos voksne med type 2-diabetes og forhøjet hjerte-kar-risiko. Godkendelsen bygger på SURPASS-CVOT-studiet, som fulgte 13.299 patienter i op mod fem år og viste en 8 % lavere hændelsesrate for Mounjaro sammenlignet med Lillys eget, allerede godkendte GLP-1-produkt Trulicity (dulaglutid). Det er den første kardiovaskulære forebyggelsesindikation for et lægemiddel i denne klasse, og samtidig det første studie, der sammenligner to inkretin-lægemidler direkte med hinanden i stedet for mod placebo.
Aktien reagerede kun svagt negativt på nyheden (omkring -0,3 % på dagen), fordi studiet viste non-inferioritet snarere end en statistisk overbevisende overlegenhed over Trulicity, konfidensintervallet for hazard ratio (0,92) rakte helt op til 1,01. Den tøvende markedsreaktion er efter min vurdering forståelig som en kortsigtet reaktion på, at “kun” non-inferioritet blev vist, men jeg synes den overser den reelle kommercielle pointe: Mounjaro er nu det eneste lægemiddel i sin klasse med en FDA-godkendt hjerte-kar-forebyggende indikation på etiketten overhovedet, uanset om det formelt slår Trulicity eller ej. For læger, der behandler type 2-diabetikere med forhøjet hjerte-kar-risiko, en stor og voksende patientgruppe, er det en konkret, dokumenteret grund til at vælge Mounjaro frem for konkurrerende produkter uden en tilsvarende etiket. Det styrker efter min vurdering den samme eksekverings- og differentieringsfortælling, som resten af denne analyse bygger på, snarere end at ændre den.
Opdatering, 1. september 2026: endnu et opkøb, denne gang uden for GLP-1
Lilly indgik den 31. august 2026 aftale om at opkøbe det privatejede biotekselskab Merida Biosciences for op til 2,875 mia. dollar kontant, en kombination af en udbetaling ved lukning og milepælsbetalinger, ventet afsluttet i fjerde kvartal 2026. Merida udvikler en ny klasse af præcisionsbehandlinger, der selektivt fjerner sygdomsfremkaldende autoantistoffer i stedet for bredt at dæmpe immunforsvaret, som mange eksisterende behandlinger gør. Selskabets ledende kandidat, MER511, er i fase 1 mod thyroidea-relaterede autoimmune tilstande som Graves’ sygdom og thyroid eye disease, hvor tidlige data ifølge Lilly viser en meningsfuld reduktion af de antistoffer, der driver sygdommen.
Dette er ikke en GLP-1-nyhed, det er en udvidelse ind i immunologi, et forretningsområde, hvor Lilly allerede har aktiver, men hvor Merida tilføjer en ny, differentieret teknologiplatform. Set isoleret er det en fornuftig, strategisk diversificering væk fra den koncentration på Mounjaro og Zepbound, jeg allerede har fremhævet som en risiko ovenfor. Men jeg vil samtidig ikke overfortolke nyheden i positiv retning: Merida blev stiftet så sent som i 2025 med kun 121 mio. dollar i tidligere finansiering, og MER511 er stadig i den tidligste kliniske fase, år fra en eventuel godkendelse og indtjening. Prisen, op mod 2,875 mia. dollar for et så tidligt aktiv, er efter min vurdering endnu et eksempel på den samme dynamik, jeg pegede på i bearCasen ovenfor: en del af Lillys vækst og pipeline-fornyelse finansieres af en aktiv, dyr opkøbsstrategi, med den eksekveringsrisiko det indebærer, når flere tidligt-stadie væddemål skal spille sammen på én gang. Ingen af kilderne bag denne opdatering nævner en målbar kursreaktion på nyheden.
MFN-aftalen: en pris for forudsigelighed
I løbet af 2026 indgik Eli Lilly, sammen med Novo Nordisk, en aftale med Trump-administrationen om “mest favoriserede nation”-priser (MFN) på nye lægemidler, som skal sælges gennem den nye TrumpRx-platform. Til gengæld for at garantere disse priser, sende en del af den øgede udenlandske omsætning hjem til USA og give alle delstaters Medicaid-programmer adgang til MFN-priser, får selskabet toldfritagelse i tre år og undgår at blive ramt af fremtidige, ensidige prisdiktater.
Det er en aftale, jeg læser som et forsøg på at købe forudsigelighed i en politisk usikker tid for amerikansk lægemiddelprissætning. Men det er ikke en varig løsning: selskabets egen topchef, Dave Ricks, har offentligt sagt til CNBC, at han modsætter sig et forslag om at lovfæste MFN-prissætning permanent. Det signalerer, efter min vurdering, at selv Lilly selv ser den nuværende aftale som skrøbelig, og at der er en reel, vedvarende politisk risiko, jeg ikke kan se bort fra, bare fordi den aktuelle aftale ser gunstig ud.
Konkurrencefordel: hvad har Eli Lilly, som Novo Nordisk ikke har?
Begge selskaber har adgang til store, effektive GLP-1-molekyler, så den reelle forskel ligger efter min vurdering i eksekveringshastighed og produktbredde. Lilly har med Mounjaro og Zepbound (begge baseret på tirzepatid, som virker på to hormonreceptorer i stedet for én) vist en højere vægttabseffekt i direkte sammenligninger end Novo Nordisks semaglutid-baserede produkter, og har nu suppleret med den første orale pille uden restriktioner. Det er ikke en uindtagelig moat, patenter udløber, og konkurrenter arbejder på egne orale produkter, men det er et forspring i eksekvering, som jeg synes er værd at anerkende, selv når jeg samtidig er forsigtig med værdiansættelsen.
Novo Nordisk, som jeg tidligere har skrevet om i sammenhæng med Zealand Pharma, handler i dag til omkring 11-12 gange indtjeningen, markant under sit eget historiske gennemsnit omkring 28x, mens Eli Lilly handler til omkring 35 gange. Det er en stor forskel i, hvor meget optimisme markedet allerede har indregnet i de to aktier, for det samme underliggende marked.
Retssagerne: et tegn på, hvor stort markedet allerede er blevet
I august 2026 sagsøgte Lilly seks selskaber for ulovligt at sælge sortbørs-versioner af retatrutide, et endnu ikke godkendt trippel-agonist-lægemiddel i selskabets pipeline. Samtidig har en compounding-apoteks-kæde tidligere på året sagsøgt både Lilly og Novo Nordisk for angiveligt at forsøge at udelukke konkurrerende, billigere compound-versioner af eksisterende GLP-1-produkter fra markedet. Jeg nævner begge sager, ikke fordi jeg forventer, at nogen af dem afgør selskabets fremtid, men fordi de er et tegn på, hvor stort og kommercielt vigtigt GLP-1-markedet er blevet: der er nu penge nok i spil til, at både selskabet selv og dets modparter finder det værd at føre retssager om.
Hvad det betyder for mig
Eli Lilly er, for mig, det selskab i GLP-1-markedet, der eksekverer hurtigst lige nu, men jeg vejer det op imod, at markedet allerede har prissat en stor del af den optimisme ind, og at hverken den politiske prisrisiko eller konkurrencen fra Novo Nordisk og mindre selskaber som Structure Therapeutics er forsvundet. Foundayos reelle evne til at udvide markedet, snarere end blot at flytte eksisterende patienter fra en indsprøjtning til en pille, er det, jeg selv vil holde tættest øje med fremover.
Denne gennemgang beskriver forretningsdynamikker og risikofaktorer generelt, og skal ikke opfattes som en anbefaling om at investere i aktien. Jeg er ikke finansuddannet, og jeg bygger min forståelse ud fra selskabets egne regnskabsmeddelelser og offentligt tilgængelig research, ikke insider-viden.